Como declarar financiamento imobiliário no Imposto de Renda: passo a passo com exemplo
Atualizado em outubro de 2026. A próxima declaração (IRPF 2027, ano-base 2026) terá regras publicadas pela Receita Federal no início de 2027. Confira sempre as instruções oficiais do ano ou fale com um contador.
Comprou um imóvel financiado e não sabe o que colocar na declaração? A boa notícia é que a regra é mais simples do que parece: o imóvel entra na ficha de Bens e Direitos pelo valor que você efetivamente pagou, e não pelo preço total nem pelo valor financiado. A cada ano, você soma o que pagou.
Abaixo está o passo a passo para declarar financiamento imobiliário no Imposto de Renda, com um exemplo de três anos.
Neste guia:
- Como declarar financiamento imobiliário no imposto de renda: a regra principal
- Passo a passo
- Exemplo de três anos
- E o imóvel na planta?
- E o FGTS?
- Imóvel comprado em conjunto
- Reformas e benfeitorias
- Portabilidade e mudanças no contrato
- Quando você quita o financiamento
- Quando você vende um imóvel financiado
- Documentos para guardar
- Erros comuns
- Perguntas frequentes
Como declarar financiamento imobiliário no imposto de renda: a regra principal
| O que fazer | O que não fazer |
|---|---|
| Declarar o imóvel em Bens e Direitos | Declarar o valor de mercado do imóvel |
| Informar a soma do que você já pagou | Informar o valor total do contrato |
| Atualizar o valor todo ano, somando o que pagou | Lançar o saldo devedor do banco em Dívidas e Ônus |
| Descrever o financiamento no campo Discriminação | Deduzir os juros do financiamento |
O financiamento com o banco, em geral, não vai para a ficha de Dívidas e Ônus Reais: o banco paga o vendedor, e o que você declara é o seu direito sobre o imóvel, que cresce à medida que paga as parcelas. As orientações de bancos e guias de 2026 seguem essa linha (Santander).
Passo a passo
1. Abra a ficha Bens e Direitos
No programa ou no Meu Imposto de Renda, clique em Bens e Direitos e em Novo.
2. Escolha o grupo e o código
- Grupo 01 – Bens Imóveis
- Código 11 para apartamento, 12 para casa (há outros códigos para terreno, sala comercial etc.)
3. Preencha a Discriminação
Escreva de forma clara, com tudo o que identifica a compra. Um modelo:
Apartamento nº 302 do Edifício X, Rua Y, nº 100, bairro Z, Salvador/BA, matrícula nº 12.345 do 1º Cartório de Registro de Imóveis. Adquirido de [nome e CPF/CNPJ do vendedor] em 10/03/2026, por R$ 400.000,00, pagos com entrada de R$ 60.000,00, FGTS de R$ 20.000,00 e financiamento de R$ 320.000,00 com o Banco W, contrato nº 000, em 360 meses. Valor pago até 31/12/2026: R$ 98.000,00.
4. Preencha os dados do imóvel
O programa pede dados como data de aquisição, área, endereço, inscrição municipal (IPTU), matrícula e cartório. Tenha o contrato, a matrícula e o carnê do IPTU à mão.
5. Informe a situação em 31/12
- Ano anterior: zero, se a compra foi no ano declarado.
- Ano atual: a soma do que você pagou até 31 de dezembro: entrada, FGTS usado e parcelas pagas no ano.
6. Custos que podem entrar no valor
Pela regra do custo de aquisição, ITBI, escritura, registro e corretagem paga por você podem ser somados ao valor do imóvel, desde que você tenha os comprovantes. Isso ajuda a reduzir o ganho de capital numa venda futura.
Exemplo de três anos
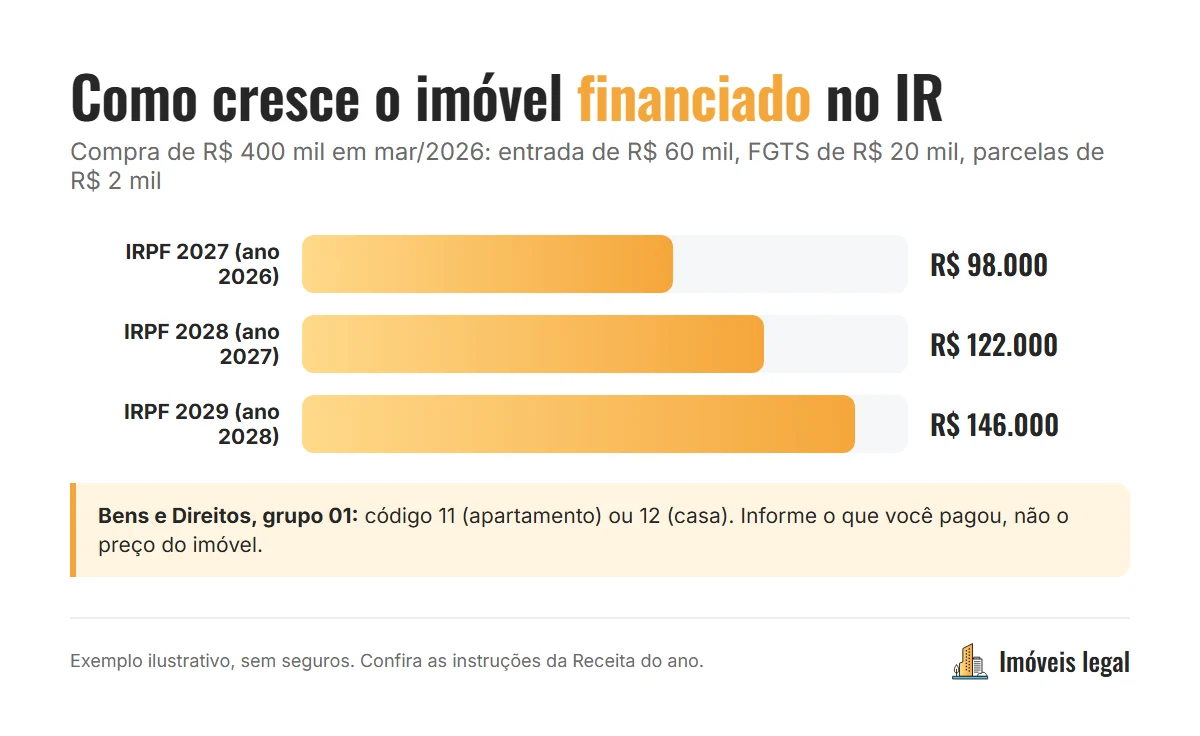
Compra em março de 2026 por R$ 400 mil: entrada de R$ 60 mil, FGTS de R$ 20 mil e parcelas de cerca de R$ 2 mil por mês. Exemplo ilustrativo, sem seguros e taxas.
| Declaração | Situação em 31/12 do ano anterior | Situação em 31/12 do ano-base |
|---|---|---|
| IRPF 2027 (ano 2026) | R$ 0 | R$ 98.000 (60 mil + 20 mil + 9 parcelas de R$ 2 mil) |
| IRPF 2028 (ano 2027) | R$ 98.000 | R$ 122.000 (+12 parcelas) |
| IRPF 2029 (ano 2028) | R$ 122.000 | R$ 146.000 (+12 parcelas) |
No exemplo, ITBI e registro também poderiam ser somados, com comprovantes.
E o imóvel na planta?
Na compra na planta, você ainda não tem o imóvel pronto, mas já tem um direito sobre ele. A orientação mais comum é declará-lo no grupo 01, com o código do tipo do imóvel, informando na discriminação que é imóvel em construção, com o nome da construtora, o CNPJ, a unidade e o que foi pago até 31/12 (sinal, parcelas da obra e correções pelo INCC). Algumas fontes indicam códigos diferentes para a fase de obra, por isso confirme no programa da Receita do ano.
Quando as chaves saem e o financiamento bancário começa, você continua no mesmo item, atualiza a discriminação com os dados do banco e segue somando o que pagar. Veja como funciona essa transição no guia de financiamento de imóvel na planta.
E o FGTS?
O FGTS usado na entrada ou para amortizar entra como valor pago no imóvel. O saque do FGTS para compra de imóvel não é tributado. Se você amortizou o financiamento com FGTS, some o valor no ano em que o abatimento foi feito.
Imóvel comprado em conjunto
Quando o imóvel é de duas pessoas que declaram separadamente, cada uma declara a sua parte (por exemplo, 50%) e informa o percentual na discriminação. Casais com comunhão de bens podem declarar o imóvel em uma só declaração, indicando o CPF do cônjuge. Em caso de dúvida, um contador resolve rápido.
Reformas e benfeitorias
Obras que aumentam o valor do imóvel, como ampliação, troca de piso ou reforma de cozinha e banheiro, podem ser somadas ao custo do imóvel no ano em que foram pagas, desde que você tenha notas fiscais e recibos com o CPF ou CNPJ de quem fez o serviço. Basta atualizar o valor do mesmo item em Bens e Direitos e explicar na discriminação: “acrescido de R$ 25.000,00 de reforma da cozinha em 2026”.
Essa soma reduz o ganho de capital numa venda futura. Sem comprovante, a Receita não aceita.
Portabilidade e mudanças no contrato
Se você fez a portabilidade do financiamento, o imóvel continua no mesmo item da declaração. Atualize a discriminação com o novo banco e o novo número de contrato, e siga somando as parcelas pagas. O mesmo vale para renegociações de prazo.
Quando você quita o financiamento
No ano da quitação, some as últimas parcelas (ou o valor da quitação antecipada) ao valor do imóvel e escreva na discriminação: “financiamento quitado em [data]”. Depois da quitação, peça ao banco o termo de quitação e leve ao cartório para cancelar a alienação fiduciária na matrícula.
Quando você vende um imóvel financiado
Na venda, o que importa é o ganho de capital: a diferença entre o valor de venda e o custo de aquisição (tudo o que você pagou, mais ITBI, registro e benfeitorias comprovadas). O cálculo é feito no programa GCAP da Receita, e o imposto vai de 15% a 22,5% sobre o lucro, com isenções previstas em lei, como:
- venda do único imóvel por até R$ 440 mil, se você não vendeu outro imóvel nos últimos 5 anos;
- uso do dinheiro da venda de um imóvel residencial para comprar outro imóvel residencial em até 180 dias (Lei 11.196/2005, art. 39).
É por isso que vale tanto declarar corretamente o que você pagou ano a ano: o custo declarado é a base para calcular o imposto lá na frente.
Documentos para guardar
- contrato de compra e venda e contrato do financiamento;
- comprovantes da entrada e do uso do FGTS;
- informe anual do banco com as parcelas pagas no ano (muitos bancos disponibilizam no aplicativo);
- guias pagas de ITBI, escritura e registro;
- notas de reformas;
- matrícula atualizada.
Guarde tudo enquanto tiver o imóvel e por pelo menos 5 anos depois da venda, que é o prazo em que a Receita pode revisar as declarações.
Erros comuns
- Declarar o valor total do imóvel no primeiro ano, mesmo sem ter pago.
- Lançar o saldo do financiamento como dívida.
- Esquecer de somar as parcelas nos anos seguintes.
- Tentar deduzir os juros: juros de financiamento imobiliário de pessoa física não são dedutíveis.
- Atualizar o valor pelo preço de mercado. O valor no IR é sempre o custo, não a valorização.
- Não guardar os comprovantes de ITBI, escritura, registro e parcelas.
Perguntas frequentes
Preciso declarar o imóvel se estou isento do Imposto de Renda?
Quem tem bens acima do limite fixado pela Receita (em declarações recentes, R$ 800 mil) é obrigado a declarar. Mesmo abaixo disso, declarar o imóvel ajuda a comprovar a origem do patrimônio.
Posso deduzir as parcelas do financiamento?
Não. As parcelas aumentam o valor do bem, mas não reduzem o imposto.
O valor do imóvel no IR deve ser corrigido pela inflação?
Não. O imóvel fica pelo custo de aquisição, somado ao que você pagou e às benfeitorias comprovadas.
Onde encontro o valor das parcelas pagas no ano?
No informe de rendimentos ou demonstrativo anual que o banco disponibiliza no início do ano, em geral no aplicativo ou no internet banking.
Comprei com o cônjuge, quem declara?
Casais em comunhão de bens podem declarar o imóvel em uma só declaração, informando o CPF do cônjuge. Em declarações separadas, cada um informa a sua parte.
E se eu recebo aluguel desse imóvel?
O aluguel é declarado à parte, como rendimento tributável. Veja o guia do imposto de renda sobre aluguel.
Ficou com dúvida sobre como os valores da sua compra entram na declaração? Me chama no WhatsApp que eu te ajudo a separar os documentos do imóvel para o seu contador.
Leia também:
- Como funciona o financiamento imobiliário
- ITBI em Salvador: como calcular
- Escritura de imóvel: quanto custa
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.