Financiamento imobiliário Caixa 2026: passo a passo, simulador, juros e documentos
Atualizado em outubro de 2026. Juros e regras da Caixa mudam com frequência: confirme sempre as condições no simulador oficial ou numa agência antes de decidir.
O financiamento imobiliário Caixa é o caminho mais usado pelos brasileiros para comprar a casa própria. A Caixa Econômica Federal é o banco que opera o Minha Casa Minha Vida e uma das principais instituições do crédito imobiliário no país, com linhas para imóvel novo, usado e na planta.
Neste guia sobre o financiamento imobiliário Caixa, explico as modalidades, a faixa de juros em 2026, quanto a Caixa costuma financiar, como usar o simulador, quais documentos separar e o passo a passo da aprovação até a entrega das chaves.
Neste guia:
- As modalidades de financiamento imobiliário Caixa
- Juros do financiamento imobiliário Caixa em 2026
- Quanto a Caixa financia
- Simulação: financiamento imobiliário Caixa de R$ 280 mil
- Como usar o simulador da Caixa
- Documentos para o financiamento imobiliário Caixa
- Passo a passo do financiamento imobiliário Caixa
- SAC ou Price no financiamento imobiliário Caixa?
- Como conseguir uma taxa menor na Caixa
- FGTS no financiamento imobiliário Caixa
- Seguros obrigatórios
- Portabilidade: já tenho financiamento em outro banco
- O que é o correspondente Caixa Aqui
- Imóvel novo, usado ou na planta na Caixa
- Por que o financiamento imobiliário Caixa pode ser negado
- Vantagens e cuidados
- Perguntas frequentes sobre financiamento imobiliário Caixa
As modalidades de financiamento imobiliário Caixa
SBPE (financiamento com recursos da poupança)
É o financiamento “tradicional”, para quem está fora do Minha Casa Minha Vida ou compra imóveis de valor maior. Os imóveis precisam estar dentro do teto do Sistema Financeiro da Habitação, que passou a ser de R$ 2,25 milhões pela Resolução CMN nº 5.255, de 2025. O prazo pode chegar a 35 anos.
Minha Casa Minha Vida
Para famílias com renda bruta de até R$ 13 mil por mês, com juros menores e, nas Faixas 1 e 2, subsídio do governo. A Caixa é o principal agente do programa. Veja as faixas no guia do Minha Casa Minha Vida 2026.
Pró-Cotista (com recursos do FGTS)
Linha para trabalhadores com conta no FGTS que cumprem as regras do fundo. Costuma ter juros menores que o SBPE de balcão. As condições dependem da disponibilidade de recursos e são confirmadas na simulação.
Imóvel na planta (crédito associativo)
A Caixa também financia imóveis na planta, em muitos casos com o contrato assinado ainda durante a obra, pagando a taxa de evolução de obra até a entrega. Veja como funciona no guia do financiamento de imóvel na planta.
Juros do financiamento imobiliário Caixa em 2026
A taxa depende da modalidade, do seu relacionamento com o banco e do perfil de crédito. No SBPE, levantamentos de 2026 citam taxas de balcão entre cerca de 10% e 11,5% ao ano mais TR, com as menores condicionadas a relacionamento, como receber o salário na Caixa e pagar a parcela em débito automático.
No Minha Casa Minha Vida, os juros são bem menores: a partir de cerca de 4% ao ano na Faixa 1 e em torno de 10% na Faixa 4. Como as taxas mudam, a referência final é sempre a do simulador habitacional da Caixa no dia em que você simular.
Dica: sempre peça a simulação com e sem relacionamento. A diferença entre as duas taxas pode representar dezenas de milhares de reais ao longo do contrato.
Quanto a Caixa financia
No SBPE, as fontes de 2026 indicam que a Caixa financia em geral até 80% do valor de avaliação do imóvel na tabela SAC, o que exige entrada de 20%. Na tabela Price, a cota pode ser menor. Essas cotas já mudaram nos últimos anos (em 2025, chegaram a ser reduzidas), por isso confirme a cota vigente na sua simulação.
O FGTS pode completar a entrada, desde que você cumpra as regras. Veja o guia do FGTS para comprar imóvel.
Simulação: financiamento imobiliário Caixa de R$ 280 mil
Imagine um imóvel de R$ 350 mil com entrada de 20% (R$ 70 mil) e R$ 280 mil financiados:
| Juros ao ano (+ TR) | SAC 30 anos (1ª parcela) | SAC 35 anos (1ª parcela) | Price 30 anos | Price 35 anos |
|---|---|---|---|---|
| 10,26% | ~R$ 3.070 | ~R$ 2.960 | ~R$ 2.420 | ~R$ 2.370 |
| 11,19% | ~R$ 3.260 | ~R$ 3.150 | ~R$ 2.590 | ~R$ 2.550 |
| 11,49% | ~R$ 3.330 | ~R$ 3.220 | ~R$ 2.650 | ~R$ 2.610 |
Valores aproximados, sem seguros e sem TR. A simulação oficial pode variar.
Com a parcela limitada a cerca de 30% da renda bruta, quem quer a parcela de R$ 2.590 (Price, 11,19%) precisa de renda familiar de cerca de R$ 8.600. Veja a tabela completa no guia de renda mínima para financiamento.
Como usar o simulador da Caixa
- Acesse o simulador habitacional da Caixa.
- Informe o tipo de imóvel (residencial), a categoria (novo, usado, na planta) e a cidade.
- Digite o valor do imóvel, a renda bruta familiar e a sua data de nascimento.
- Informe se tem 3 anos de FGTS e se já possui imóvel ou financiamento.
- Compare as opções que aparecem (SBPE, MCMV, Pró-Cotista), os sistemas SAC e Price e o CET de cada uma.
O simulador é só o primeiro passo: a aprovação depende da análise de crédito.
Documentos para o financiamento imobiliário Caixa
Do comprador (e de quem compõe renda):
- documento de identidade e CPF;
- comprovante de estado civil (certidão de nascimento ou casamento);
- comprovante de residência;
- comprovantes de renda: holerites para CLT; Imposto de Renda e extratos para autônomos e empresários;
- carteira de trabalho e extrato do FGTS, se for usar o fundo.
Do imóvel:
- matrícula atualizada no Cartório de Registro de Imóveis;
- certidões do imóvel e do vendedor, conforme a lista da Caixa;
- para imóvel na planta, a documentação da incorporação, que fica a cargo da construtora.
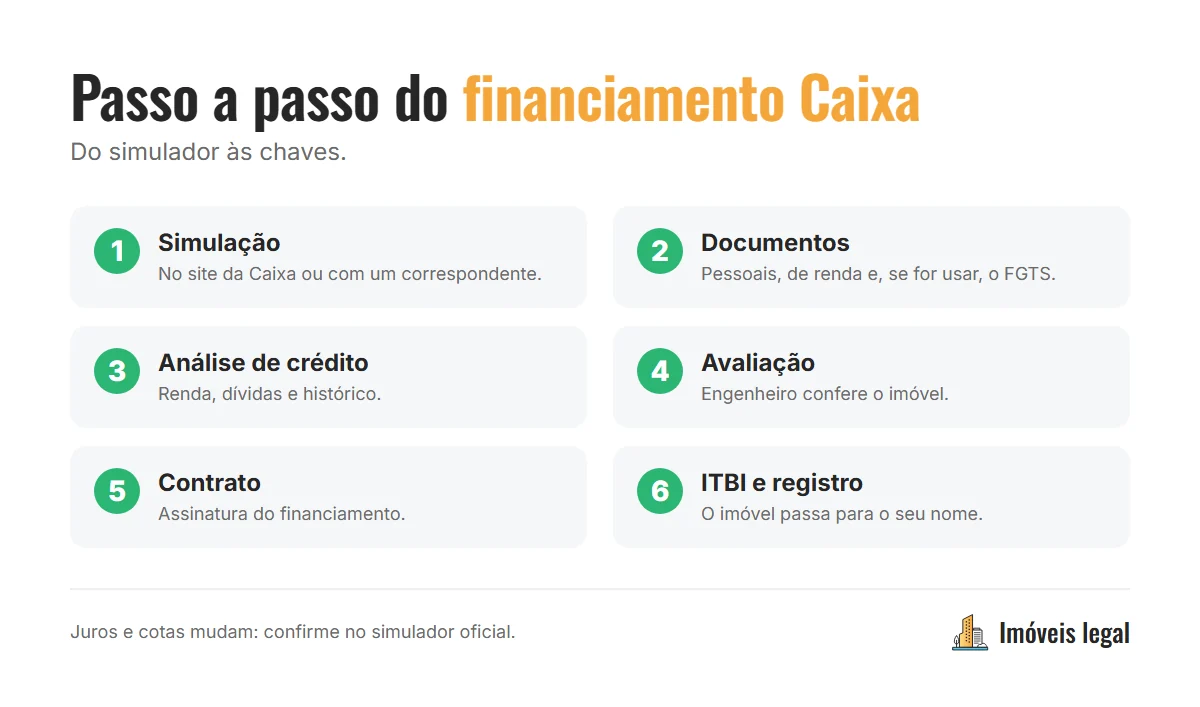
Passo a passo do financiamento imobiliário Caixa
- Simulação no site ou com um correspondente Caixa Aqui.
- Envio dos documentos pessoais e de renda.
- Análise de crédito: a Caixa avalia renda, comprometimento e histórico (score, cadastro de inadimplentes e o sistema de crédito do Banco Central).
- Aprovação com o valor máximo e as condições.
- Avaliação do imóvel por engenheiro credenciado.
- Análise jurídica da documentação do imóvel e do vendedor.
- Assinatura do contrato de financiamento.
- Pagamento do ITBI e registro no cartório (veja o guia do ITBI Salvador).
- Liberação do recurso ao vendedor e entrega das chaves.
No imóvel pronto, o processo costuma levar de 30 a 60 dias, dependendo da documentação.
SAC ou Price no financiamento imobiliário Caixa?
- SAC: parcela começa mais alta e vai diminuindo. Paga menos juros no total. É o sistema em que a Caixa costuma liberar a maior cota.
- Price: parcela fixa (corrigida pela TR) e mais baixa no começo, o que facilita a aprovação com renda menor. Paga mais juros no total.
Na simulação acima, com 11,19% e 30 anos, a primeira parcela do SAC (~R$ 3.260) é cerca de R$ 670 maior que a do Price (~R$ 2.590), mas o SAC economiza muito em juros ao longo do contrato.
Como conseguir uma taxa menor na Caixa
- Receba o salário na Caixa ou faça a portabilidade do salário.
- Coloque a parcela em débito automático.
- Avalie os produtos de relacionamento que o banco oferece, mas só contrate o que fizer sentido para você.
- Dê uma entrada maior, reduzindo o valor financiado e o risco.
- Compare o CET com outros bancos e use as propostas para negociar.
FGTS no financiamento imobiliário Caixa
Quem cumpre as regras do FGTS pode usar o saldo de três formas no financiamento:
- Na entrada, para completar os 20% exigidos.
- Para abater parcelas, pagando até 80% do valor de cada prestação por até 12 meses.
- Para amortizar ou quitar o saldo devedor, respeitando o intervalo mínimo de 2 anos entre um uso e outro.
A Caixa explica as condições na página de utilização do FGTS na habitação.
Seguros obrigatórios
Todo financiamento imobiliário Caixa inclui dois seguros na parcela: o de morte e invalidez permanente (MIP), que quita total ou parcialmente a dívida em caso de morte ou invalidez do titular, e o de danos físicos ao imóvel (DFI). O MIP fica mais caro com a idade, por isso o mesmo financiamento pode ter parcelas diferentes para pessoas de idades diferentes. Os valores aparecem na simulação e no CET.
Portabilidade: já tenho financiamento em outro banco
Se você já tem um financiamento e encontrou uma taxa menor, pode pedir a portabilidade para outro banco, que quita a dívida no banco original e assume o contrato com novas condições. Vale comparar o CET e os custos da operação antes de decidir.
O que é o correspondente Caixa Aqui
Muitos financiamentos são encaminhados por correspondentes Caixa Aqui, empresas credenciadas pelo banco que ajudam na simulação, na organização dos documentos e no acompanhamento do processo. Imobiliárias e corretores costumam trabalhar com eles. A análise de crédito e a aprovação continuam sendo da Caixa.
Imóvel novo, usado ou na planta na Caixa
| Novo ou usado (pronto) | Na planta | |
|---|---|---|
| Quando assina com o banco | Depois de escolher o imóvel e aprovar o crédito | Durante a obra (crédito associativo) ou na entrega |
| Avaliação | Engenheiro avalia o imóvel pronto | Avaliação do empreendimento e da unidade |
| Documentação do imóvel | Matrícula e certidões do vendedor | Fica em grande parte com a construtora |
| Quando você recebe as chaves | Logo após o registro | Na entrega da obra |
Por que o financiamento imobiliário Caixa pode ser negado
- Nome negativado ou dívidas em atraso;
- renda insuficiente para a parcela;
- comprometimento de renda alto com outras dívidas;
- documentação incompleta do comprador ou do imóvel;
- imóvel irregular (sem matrícula, com pendências ou fora das regras).
Se o seu histórico de crédito preocupa, comece pelo guia sobre score para financiamento.
Vantagens e cuidados
Vantagens: acesso ao Minha Casa Minha Vida e ao FGTS, prazos longos e taxas competitivas, principalmente com relacionamento.
Cuidados: compare com outros bancos, leia o CET e não só a taxa de juros, confira os seguros e entenda a diferença entre SAC e Price no guia de como funciona o financiamento imobiliário.
Perguntas frequentes sobre financiamento imobiliário Caixa
Qual a taxa de juros do financiamento imobiliário Caixa em 2026?
No SBPE, levantamentos de 2026 indicam taxas de balcão entre cerca de 10% e 11,5% ao ano mais TR, menores com relacionamento. No Minha Casa Minha Vida, a partir de cerca de 4% ao ano. Confirme no simulador oficial.
Quanto a Caixa financia de um imóvel?
Em geral até 80% do valor de avaliação no SBPE pela tabela SAC, com entrada de 20%. A cota pode variar com a modalidade e o sistema de amortização.
A Caixa financia imóvel usado?
Sim, desde que o imóvel esteja regular e seja aprovado na avaliação e na análise jurídica.
Dá para usar o FGTS no financiamento da Caixa?
Sim, na entrada, para amortizar ou abater parcelas, dentro das regras do FGTS.
Quanto tempo leva para aprovar o financiamento na Caixa?
A análise de crédito costuma sair em poucos dias. Da aprovação ao registro, o imóvel pronto leva em média de 30 a 60 dias.
Quer fazer a simulação do seu financiamento imobiliário Caixa e comparar com outros bancos? Me chama no WhatsApp que eu faço a conta com você.
Leia também:
- Renda mínima para financiamento imobiliário: quanto preciso ganhar
- Imóvel de leilão da Caixa: vale a pena e como comprar
- Score para financiamento de casa
- FGTS para comprar imóvel
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.