Leilão da Caixa: como comprar imóvel com desconto e quais os riscos (2026)
Atualizado em outubro de 2026. As regras de cada imóvel estão no edital e no anúncio do portal da Caixa: leia antes de dar qualquer lance.
O leilão da Caixa atrai quem quer comprar um imóvel pagando menos que o preço de mercado. São imóveis que a Caixa retomou de financiamentos não pagos e coloca à venda no próprio portal, muitas vezes com desconto sobre o valor de avaliação.
Mas desconto não é sinônimo de bom negócio. Neste guia sobre o leilão da Caixa, explico as modalidades de venda, como participar, quando dá para financiar ou usar o FGTS, quais custos entram na conta e os riscos que você precisa avaliar antes de comprar.
Neste guia:
- O que é o leilão da Caixa
- As modalidades de venda
- Como comprar no leilão da Caixa, passo a passo
- Dá para financiar ou usar o FGTS no leilão da Caixa?
- Os custos que entram na conta
- Exemplo: o desconto do leilão da Caixa compensa?
- Como ler o edital do leilão da Caixa
- Venda online no portal: como funciona na prática
- Documentos que costumam ser pedidos
- Depois do arremate: o que fazer
- Leilão da Caixa para morar ou para investir?
- Leilão judicial x leilão da Caixa
- Os riscos do leilão da Caixa
- Leilão da Caixa vale a pena?
- Perguntas frequentes sobre o leilão da Caixa
O que é o leilão da Caixa
Quando alguém deixa de pagar um financiamento imobiliário com alienação fiduciária, o banco pode retomar o imóvel, seguindo o procedimento da Lei nº 9.514/1997. Depois disso, a Caixa coloca esses imóveis à venda para recuperar o crédito. Eles aparecem no portal de venda de imóveis da Caixa, com fotos (quando há), valor de avaliação, valor mínimo de venda, condições de pagamento e o edital.
As modalidades de venda
A Caixa vende imóveis por diferentes modalidades, cada uma com regras próprias:
| Modalidade | Como funciona |
|---|---|
| Leilão (1º e 2º leilão) | Lances num leilão conduzido por leiloeiro, nas datas do edital. No 2º leilão, o valor mínimo costuma ser menor. |
| Licitação aberta | Propostas em disputa, também conduzida por leiloeiro, conforme o edital. |
| Venda online | Propostas pelo portal da Caixa enquanto o cronômetro da oferta estiver correndo. Vence a maior proposta quando o tempo acaba. |
| Compra direta | Imóveis que ficaram sem comprador e podem ser comprados pelo valor anunciado, sem disputa. |
As regras de cada modalidade (prazos de pagamento, quem paga os débitos, se aceita financiamento) estão no edital e nas regras da venda online da Caixa.
Como comprar no leilão da Caixa, passo a passo
- Pesquise no portal da Caixa por cidade, bairro, tipo de imóvel, valor e modalidade.
- Leia o anúncio e o edital inteiros. É ali que estão as regras de pagamento, a situação do imóvel e quem paga os débitos.
- Consulte a matrícula do imóvel no cartório para ver o histórico e possíveis pendências.
- Veja se o imóvel está ocupado (o anúncio costuma informar).
- Visite o entorno. Muitas vezes não é possível entrar no imóvel, mas você pode conhecer o prédio e o bairro.
- Se for financiar ou usar FGTS, faça a análise de crédito antes de dar o lance.
- Dê o lance ou a proposta dentro das regras da modalidade.
- Pague nos prazos do edital, assine o contrato, pague o ITBI e registre no cartório.
Dá para financiar ou usar o FGTS no leilão da Caixa?
Em muitos casos, sim, mas não em todos. O anúncio de cada imóvel informa se ele aceita financiamento, FGTS ou apenas pagamento à vista. Quando aceita:
- o financiamento passa pela análise de crédito normal, como num financiamento imobiliário Caixa comum (veja o guia do financiamento imobiliário Caixa);
- o FGTS só pode ser usado se você e o imóvel cumprirem as regras do fundo, como o imóvel ser residencial e dentro do teto do SFH (veja o guia do FGTS para comprar imóvel).
Faça a análise de crédito antes do lance: se o crédito não for aprovado depois, você pode perder valores pagos, conforme as regras do edital.
Os custos que entram na conta
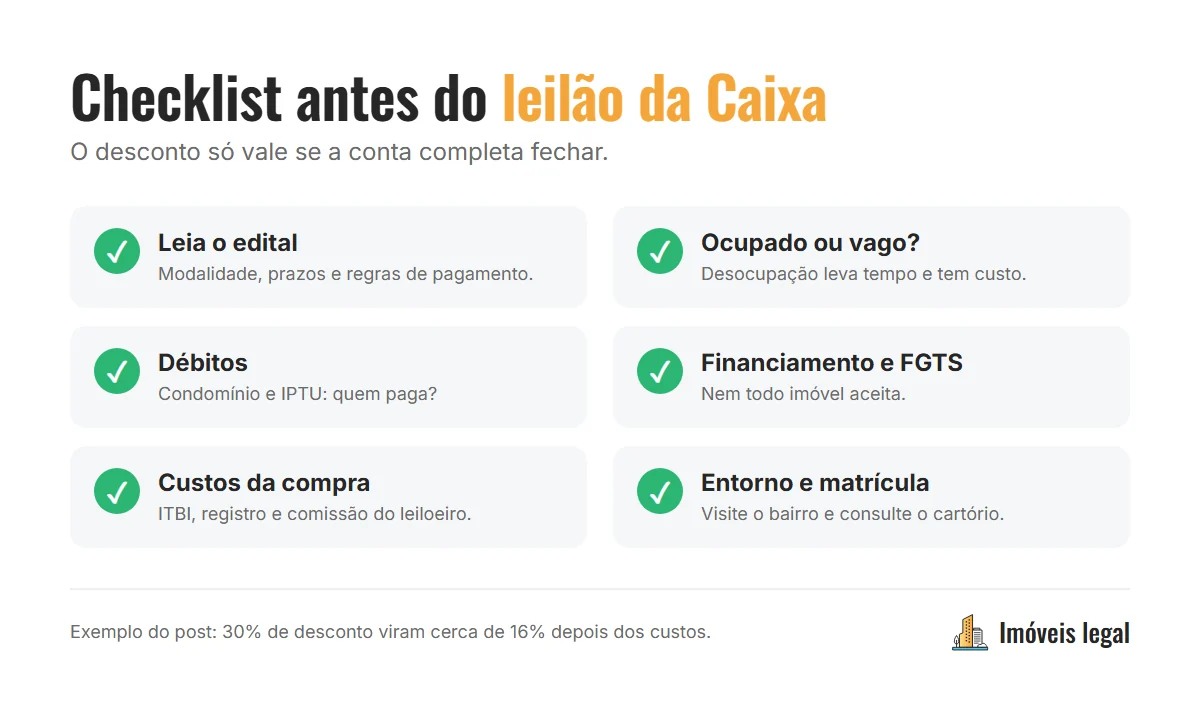
Além do valor do lance, considere:
| Custo | Observação |
|---|---|
| ITBI | Imposto municipal sobre a compra. Em Salvador, a alíquota geral é de 3% (veja o guia do ITBI Salvador). |
| Registro em cartório | Necessário para o imóvel passar para o seu nome. |
| Comissão do leiloeiro | Pode existir nas modalidades conduzidas por leiloeiro. O edital informa. |
| Débitos de condomínio e IPTU | Dependendo da modalidade e do edital, podem ficar com o comprador ou com a Caixa. Leia com atenção. |
| Desocupação | Se o imóvel estiver ocupado, pode haver custos e tempo de processo para obter a posse. |
| Reforma | Imóveis retomados podem precisar de reparos. |
O FGTS não paga ITBI, registro, comissão de leiloeiro nem débitos atrasados.
Exemplo: o desconto do leilão da Caixa compensa?
Imagine um apartamento que vale R$ 300 mil no mercado e que você arremata por R$ 210 mil, 30% abaixo:
| Item | Valor |
|---|---|
| Lance vencedor | R$ 210.000 |
| ITBI (3%, alíquota geral de Salvador) | R$ 6.300 |
| Registro e cartório (estimativa) | R$ 3.000 |
| Débitos de condomínio e IPTU que ficaram com o comprador (exemplo) | R$ 12.000 |
| Reforma | R$ 20.000 |
| Custo total | R$ 251.300 |
O desconto real, nesse exemplo, cai de 30% para cerca de 16% (R$ 48,7 mil a menos que o valor de mercado). Ainda pode ser um bom negócio, mas bem diferente do que o anúncio sugere. E se o imóvel estiver ocupado, ainda é preciso somar o tempo e o custo da desocupação.
Exemplo ilustrativo. Os débitos e custos reais estão no edital e na matrícula de cada imóvel.
Como ler o edital do leilão da Caixa
Procure especificamente:
- Modalidade e datas (1º leilão, 2º leilão, licitação, venda online).
- Valor mínimo e forma de pagamento (à vista, financiamento, FGTS).
- Quem paga os débitos de condomínio, IPTU e outras taxas.
- Situação de ocupação do imóvel.
- Comissão do leiloeiro, quando houver.
- Prazos para pagar, assinar e registrar.
- Regras de desistência e penalidades.
- Condição do imóvel: em geral, ele é vendido no estado em que se encontra.
Venda online no portal: como funciona na prática
- Escolha o imóvel no portal e confira se ele está na modalidade venda online.
- Leia as regras e veja o valor mínimo e o prazo do cronômetro.
- Cadastre-se e envie a proposta dentro do prazo.
- Acompanhe: outras pessoas podem cobrir a sua oferta enquanto o tempo corre.
- Se a sua for a maior proposta quando o cronômetro zerar, você recebe as instruções para pagamento e assinatura.
Documentos que costumam ser pedidos
- documento de identidade e CPF (de todos os compradores);
- comprovante de estado civil e de residência;
- comprovantes de renda, se houver financiamento;
- extrato do FGTS, se for usar o fundo;
- para pessoa jurídica, os documentos da empresa.
A lista exata está no edital de cada imóvel.
Depois do arremate: o que fazer
- Pague nos prazos do edital e assine o contrato ou a escritura.
- Pague o ITBI à prefeitura da cidade do imóvel.
- Registre a compra no Cartório de Registro de Imóveis: só assim o imóvel passa a ser seu.
- Transfira IPTU, conta de luz, água e condomínio para o seu nome.
- Se o imóvel estiver ocupado, inicie a negociação ou o processo para obter a posse, com orientação de um advogado.
Leilão da Caixa para morar ou para investir?
- Para morar: pode ser uma forma de comprar num bairro que você não conseguiria de outra forma, mas exige paciência com prazos, reforma e, às vezes, desocupação.
- Para investir: o ganho está na diferença entre o custo total (lance + custos + reforma) e o valor de venda ou de aluguel depois. Faça a conta do exemplo acima antes de dar o lance. Veja também o guia sobre investir em imóveis.
Leilão judicial x leilão da Caixa
Os imóveis retomados pela Caixa em financiamentos com alienação fiduciária costumam ser vendidos em leilões extrajudiciais, seguindo a Lei nº 9.514/1997 e as regras do banco. Já os leilões judiciais são determinados pela Justiça em processos de cobrança, com regras próprias definidas pelo juiz. São processos diferentes, e não se deve aplicar as regras de um ao outro.
Os riscos do leilão da Caixa
1. Imóvel ocupado
Muitos imóveis estão ocupados pelo antigo morador ou por terceiros. Nesse caso, a desocupação pode depender de negociação ou de ação judicial, o que leva tempo e gera custos. O anúncio costuma informar se o imóvel está ocupado.
2. Não poder ver o imóvel por dentro
Em vários casos, não é possível visitar o interior. Você compra conforme o estado em que o imóvel estiver, por isso vale considerar uma margem para reforma.
3. Débitos que ficam com o comprador
Condomínio e IPTU atrasados podem somar valores altos. Confira no edital quem é responsável e, se possível, peça a posição de débitos ao condomínio e à prefeitura.
4. Prazos curtos de pagamento
As modalidades têm prazos definidos para pagar a entrada e o saldo. Planeje-se antes.
5. Desistência tem custo
Desistir depois do lance vencedor pode significar perder valores, conforme o edital.
Leilão da Caixa vale a pena?
Pode valer, principalmente para quem:
- tem reserva para custos, reforma e eventual desocupação;
- não tem pressa para morar;
- lê o edital com cuidado e consulta a matrícula;
- compara o preço final (lance + custos + reforma) com imóveis parecidos no mercado.
Para quem está comprando o primeiro imóvel para morar e tem pouca reserva, muitas vezes um imóvel pronto ou na planta, com documentação simples e prazo certo, traz menos risco. Veja o guia do primeiro imóvel.
Perguntas frequentes sobre o leilão da Caixa
Qualquer pessoa pode comprar no leilão da Caixa?
Sim, pessoas físicas e jurídicas podem participar, seguindo as regras de cada edital. Quem for financiar ou usar FGTS precisa ter o crédito aprovado.
O desconto do leilão da Caixa é grande?
Varia muito. O anúncio mostra o valor de avaliação e o valor mínimo de venda. Compare sempre o preço final com imóveis parecidos na mesma região.
O imóvel do leilão da Caixa pode ser financiado?
Depende do imóvel. O anúncio informa se aceita financiamento, FGTS ou apenas pagamento à vista.
Quem paga o condomínio atrasado no leilão da Caixa?
Depende da modalidade e do edital. Em alguns casos é o comprador, em outros a Caixa. Leia o edital antes de dar o lance.
E se o imóvel estiver ocupado?
O comprador precisa obter a posse, por acordo ou ação judicial, o que leva tempo e tem custo. Considere isso no preço.
Viu um imóvel no leilão da Caixa e quer ajuda para avaliar se o preço compensa? Me chama no WhatsApp que eu te ajudo a olhar edital, custos e o valor de mercado da região.
Leia também:
- Financiamento imobiliário Caixa: juros, simulador e passo a passo
- ITBI Salvador: alíquota, cálculo e como pagar
- Como sair do aluguel: o passo a passo para a casa própria
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.