Como sair do aluguel: o passo a passo para conquistar a casa própria (2026)
Atualizado em outubro de 2026
Pagar aluguel todo mês e não ver esse dinheiro virar patrimônio é uma das maiores frustrações de quem mora de aluguel. A boa notícia é que sair do aluguel está mais perto do que muita gente imagina, principalmente depois que o Minha Casa Minha Vida passou a atender famílias com renda de até R$ 13 mil por mês.
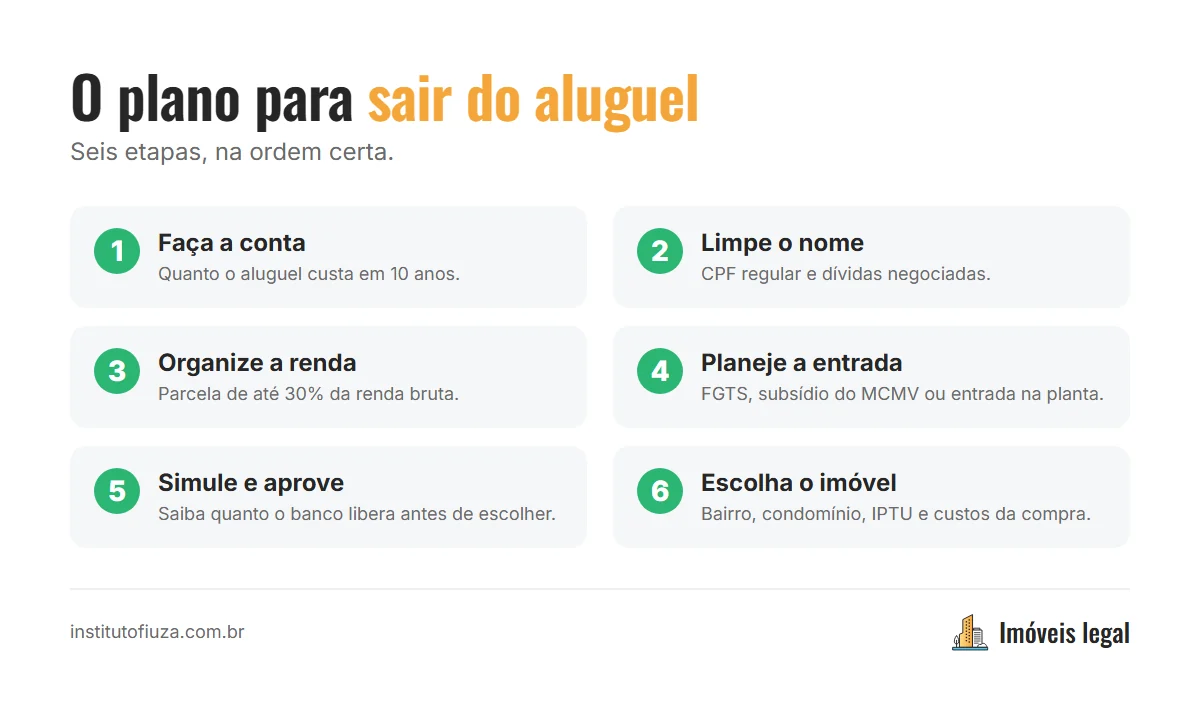
Neste guia, explico como sair do aluguel com um plano realista: como fazer a conta, o que resolver antes de pedir crédito, como juntar (ou dispensar) a entrada e quais caminhos funcionam para quem ganha pouco, quem não tem entrada e quem está com o nome negativado.
Neste guia:
- Primeiro, faça a conta: quanto o aluguel custa de verdade
- Passo 1: limpe o nome e organize as dívidas
- Passo 2: descubra quanto você pode pagar por mês
- Passo 3: planeje a entrada (ou descubra que não precisa de toda ela)
- Passo 4: simule e aprove o crédito antes de escolher o imóvel
- Passo 5: escolha o imóvel e o bairro com calma
- Passo 6: separe dinheiro para os custos da compra
- Como sair do aluguel ganhando pouco
- Como sair do aluguel sem entrada
- Como sair do aluguel com nome sujo
- E o consórcio imobiliário?
- Um plano de 12 meses para sair do aluguel
- Erros comuns de quem sai do aluguel
- Perguntas frequentes sobre como sair do aluguel
Primeiro, faça a conta: quanto o aluguel custa de verdade
Antes de qualquer decisão, olhe o tamanho do problema. Um aluguel de R$ 1.500 por mês soma R$ 18 mil por ano e R$ 180 mil em 10 anos, sem contar os reajustes anuais. Todo esse dinheiro sai do seu bolso e não volta em forma de patrimônio.
Isso não quer dizer que alugar seja sempre um erro. Em alguns momentos da vida (mudança de cidade, emprego instável, falta de reserva), alugar é a escolha certa. Mas, se você pretende ficar na mesma região por vários anos e tem renda estável, a parcela de um financiamento pode ficar próxima do valor do aluguel, com uma diferença enorme: no fim, o imóvel é seu.
Faça este exercício agora:
- Anote quanto você paga de aluguel e condomínio por mês.
- Multiplique por 12 e depois por 10.
- Compare com a parcela de um financiamento de um imóvel parecido no mesmo bairro. Faça uma primeira simulação no simulador habitacional da Caixa.
Exemplo: aluguel de R$ 1.500 ou parcela de R$ 1.380?
Veja uma comparação com números reais de simulação. Uma família com renda de R$ 6 mil que paga R$ 1.500 de aluguel poderia, pelo Minha Casa Minha Vida Faixa 3 (juros de cerca de 8% ao ano, 35 anos, tabela Price), financiar R$ 200 mil de um imóvel de R$ 250 mil, com parcela de cerca de R$ 1.380, sem seguros. A diferença é que, em vez de pagar aluguel para sempre, a família estaria pagando um imóvel que vai ser dela.
Simulação ilustrativa, com entrada de 20% (R$ 50 mil, que pode vir em parte do FGTS). O valor real depende da análise do banco.
Passo 1: limpe o nome e organize as dívidas
Nenhum banco aprova financiamento imobiliário para quem está com o CPF negativado. Por isso, esse é sempre o primeiro passo.
- Consulte seu CPF de graça no Serasa e em outros birôs de crédito.
- Veja suas dívidas bancárias no Registrato, do Banco Central. Ele mostra empréstimos e financiamentos em seu nome em todos os bancos, inclusive os que você esqueceu.
- Negocie o que estiver em atraso. Plataformas como o Serasa Limpa Nome reúnem ofertas de acordo com descontos.
- Depois de pagar, o credor tem 5 dias úteis para pedir a retirada do seu nome do cadastro de inadimplentes, segundo a Súmula 548 do Superior Tribunal de Justiça. Guarde o comprovante.
Veja como o banco olha para o seu histórico no guia sobre score para financiamento de casa.
Passo 2: descubra quanto você pode pagar por mês
Os bancos costumam limitar a parcela do financiamento a cerca de 30% da renda bruta familiar. Quem ganha R$ 5.000, por exemplo, consegue parcelas de até cerca de R$ 1.500.
Duas regras importantes:
- Dá para somar rendas. Cônjuges, companheiros e, em alguns casos, parentes podem compor a renda no mesmo financiamento.
- Dívidas atuais reduzem a margem. Se você já paga um financiamento de carro ou um empréstimo consignado, o banco desconta essas parcelas do limite.
Na prática, o ideal é que a parcela fique abaixo desse limite, para sobrar dinheiro para condomínio, IPTU e imprevistos. Veja a tabela completa de quanto é preciso ganhar para cada valor de imóvel no guia de renda mínima para financiamento.
Passo 3: planeje a entrada (ou descubra que não precisa de toda ela)
No financiamento comum, o banco financia até 80% do imóvel, e a entrada é de 20%. Num imóvel de R$ 300 mil, isso dá R$ 60 mil, o valor que mais assusta quem quer sair do aluguel.
Mas existem pelo menos três formas de reduzir esse peso:
Use o FGTS
Quem tem 3 anos ou mais de carteira assinada (somando todos os empregos), não tem outro imóvel na cidade onde mora ou trabalha e vai usar o imóvel para morar pode usar o saldo do FGTS na entrada. Para muita gente, o FGTS cobre boa parte dos 20%. Veja todas as regras no guia do FGTS para comprar imóvel.
Use o subsídio do Minha Casa Minha Vida
Nas Faixas 1 e 2 do programa (renda familiar de até R$ 5.000), o governo paga um subsídio de até R$ 55 mil, que funciona como desconto e ajuda a pagar a entrada. Somado ao FGTS, muitas vezes cobre a entrada inteira. Veja as faixas no guia do Minha Casa Minha Vida 2026.
Compre na planta e parcele a entrada
No imóvel na planta, a construtora divide a entrada em parcelas mensais durante a obra, que costuma durar de 2 a 4 anos. É o caminho de muita gente que ainda paga aluguel: a parcela da obra cabe no orçamento, e o financiamento com o banco só começa na entrega das chaves. Entenda cada etapa no guia do financiamento de imóvel na planta.
Passo 4: simule e aprove o crédito antes de escolher o imóvel
Com o nome limpo, a renda organizada e a entrada planejada, faça a simulação e peça a análise de crédito. O banco vai dizer quanto aprova, e aí você procura imóveis dentro desse valor, sem risco de se apaixonar por algo que não cabe no bolso.
Nesse momento você também escolhe o sistema de amortização (SAC, com parcela que diminui, ou Price, com parcela fixa). A diferença pode passar de R$ 200 mil em juros ao longo do contrato. Veja a comparação no guia de como funciona o financiamento imobiliário.
Passo 5: escolha o imóvel e o bairro com calma
Para quem sai do aluguel, o melhor imóvel é o que cabe no orçamento com folga e fica num lugar onde você quer viver por muitos anos. Antes de fechar:
- faça o trajeto até o trabalho no horário de pico;
- confira escolas, mercado e transporte;
- pergunte o valor do condomínio e do IPTU;
- visite o bairro de dia e à noite.
O guia dos melhores bairros para morar em Salvador traz o preço do metro quadrado de 19 bairros, o que ajuda a entender onde o seu orçamento rende mais.
Passo 6: separe dinheiro para os custos da compra
Além da entrada, a compra tem custos que não podem ser financiados com o FGTS: o ITBI (em Salvador, a alíquota geral é de 3%), o registro em cartório e as taxas do banco. Como referência, ITBI e registro costumam somar de 4% a 5% do valor do imóvel. Veja o cálculo no guia do ITBI em Salvador.
Como sair do aluguel ganhando pouco
Para famílias com renda de até R$ 5.000 por mês, o caminho mais curto costuma ser o Minha Casa Minha Vida, Faixas 1 e 2: juros a partir de cerca de 4% ao ano e subsídio do governo. Com juros tão baixos, a parcela de um imóvel econômico pode ficar perto (ou abaixo) do valor de muitos aluguéis.
Dicas para quem ganha pouco:
- Some rendas com quem vai morar com você.
- Procure lançamentos enquadrados no programa, porque eles já são planejados para caber no teto de valor de cada faixa.
- Inscreva-se no cadastro habitacional da prefeitura se a sua renda estiver na Faixa 1, porque parte das unidades dessa faixa é distribuída por seleção.
Como sair do aluguel sem entrada
Sair do aluguel sem nenhuma entrada é raro, mas dá para chegar muito perto disso combinando:
- Subsídio do MCMV (Faixas 1 e 2);
- FGTS;
- Entrada parcelada na planta, diluída em parcelas mensais.
Desconfie de ofertas de “imóvel sem entrada nenhuma” sem explicação clara de onde sai o dinheiro. Peça sempre o fluxo de pagamento completo por escrito.
Como sair do aluguel com nome sujo
Com o nome negativado, não há financiamento imobiliário. O caminho é:
- negociar e quitar as dívidas;
- esperar a baixa da negativação (até 5 dias úteis depois do pagamento);
- manter as contas em dia por alguns meses, para o histórico melhorar;
- só então pedir a análise de crédito.
Enquanto isso, você pode ir juntando a entrada e acompanhando os lançamentos. Muita gente usa esse período para entrar num imóvel na planta assim que o nome estiver limpo.
E o consórcio imobiliário?
O consórcio é outra forma de comprar um imóvel, sem juros, mas com taxa de administração e sem data garantida para receber a carta de crédito (depende de sorteio ou lance). Ele pode fazer sentido para quem consegue continuar pagando aluguel por mais tempo e não tem pressa. Para quem quer sair do aluguel logo, o financiamento costuma ser mais rápido.
Um plano de 12 meses para sair do aluguel
| Quando | O que fazer |
|---|---|
| Meses 1 a 3 | Consultar CPF e Registrato, negociar dívidas, cortar gastos que não fazem falta |
| Meses 3 a 6 | Organizar comprovantes de renda, consultar o saldo do FGTS, abrir uma reserva para a entrada e os custos |
| Meses 6 a 9 | Simular em pelo menos 3 bancos, descobrir sua faixa no MCMV, pedir a análise de crédito |
| Meses 9 a 12 | Visitar imóveis dentro do valor aprovado, comparar lançamentos e imóveis prontos, fechar o negócio |
Cada caso tem um ritmo diferente. Quem já tem nome limpo e FGTS pode fazer tudo isso em poucas semanas.
Erros comuns de quem sai do aluguel
- Escolher o imóvel antes de saber quanto o banco aprova. O resultado costuma ser frustração ou um aperto no orçamento.
- Esquecer o condomínio e o IPTU. Eles entram no custo mensal junto com a parcela.
- Usar toda a reserva na entrada. Fique com um colchão para imprevistos e para os custos da mudança.
- Assumir uma parcela no limite dos 30%. Se a renda cair, o aperto é imediato.
- Não ler o contrato da construtora no imóvel na planta, principalmente as regras de correção das parcelas e de distrato.
- Simular em um banco só. As taxas e as condições variam.
Perguntas frequentes sobre como sair do aluguel
Vale a pena sair do aluguel em 2026?
Se você pretende ficar na mesma região por vários anos, tem renda estável e a parcela cabe no orçamento com folga, costuma valer. O Minha Casa Minha Vida, que agora vai até famílias com renda de R$ 13 mil, deixou o financiamento mais acessível para boa parte das famílias.
Quanto preciso ganhar para sair do aluguel?
Depende do valor do imóvel e dos juros. Como regra, a parcela não pode passar de cerca de 30% da renda bruta familiar. Veja a tabela por valor de imóvel no guia de renda mínima para financiamento.
Dá para sair do aluguel sem entrada?
É difícil não ter nenhuma entrada, mas o subsídio do MCMV, o FGTS e a entrada parcelada na planta podem reduzir muito o valor que você precisa ter guardado.
Com o nome sujo, consigo financiar?
Não. É preciso quitar ou renegociar as dívidas e esperar a retirada do nome dos cadastros de inadimplentes antes de pedir o financiamento.
O que é melhor: financiamento ou consórcio para sair do aluguel?
O financiamento é mais rápido: você recebe as chaves logo após a aprovação (ou na entrega da obra). O consórcio não tem juros, mas não tem data certa para liberar o crédito.
Quer montar o seu plano para sair do aluguel, com a simulação de quanto pode financiar e quais imóveis cabem no seu bolso? Me chama no WhatsApp.
Leia também:
- Renda mínima para financiamento imobiliário: quanto preciso ganhar
- Score para financiamento de casa: qual o mínimo e como aumentar
- Minha Casa Minha Vida 2026: faixas, renda e como participar
- Como comprar o primeiro imóvel: guia completo passo a passo
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.