Atualizado em outubro de 2026
Saber como comprar o primeiro imóvel do jeito certo faz toda a diferença: é um dos momentos mais marcantes da vida, e também quando surgem mais dúvidas. Quanto eu posso pagar? Preciso ter entrada? Dá pra usar o FGTS? Quais custos vêm além do preço?
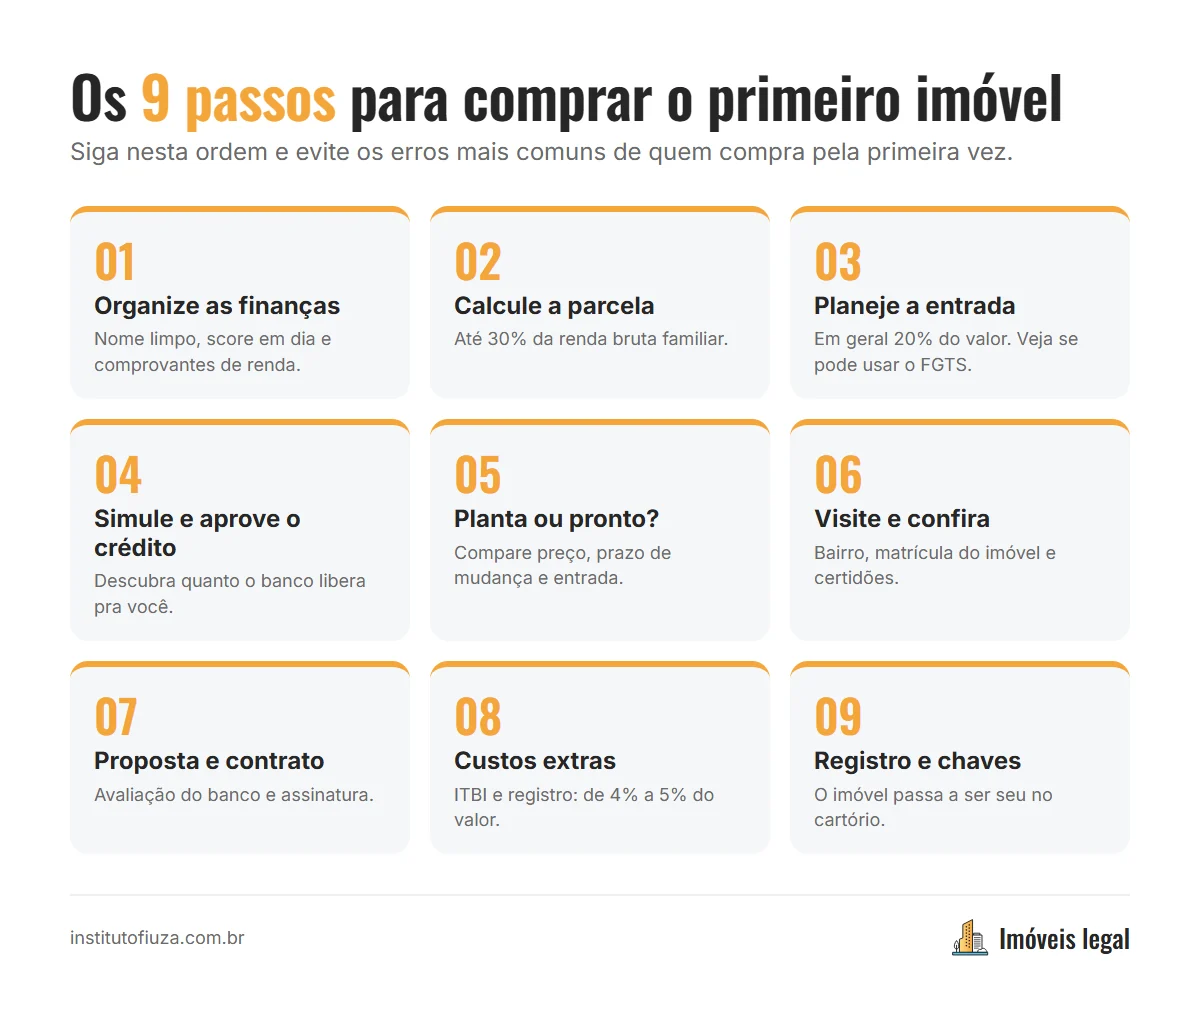
Neste guia, explico o caminho completo, do planejamento até a entrega das chaves, na ordem certa. Assim você evita os erros mais comuns de quem compra pela primeira vez.
Neste guia:
- 1. Organize sua vida financeira antes de procurar imóvel
- 2. Descubra quanto você pode pagar por mês
- 3. Planeje a entrada e veja se pode usar o FGTS
- 4. Faça a simulação e a análise de crédito
- 5. Escolha o tipo de imóvel: na planta ou pronto?
- 6. Visite, compare e confira a documentação
- 7. Proposta, contrato e avaliação do banco
- 8. Não esqueça dos custos além do preço
- 9. Registro e entrega das chaves
- Resumo: o passo a passo do primeiro imóvel
- Perguntas frequentes sobre o primeiro imóvel
1. Organize sua vida financeira antes de procurar imóvel
O erro mais comum é começar pelas visitas. O certo é começar pelos números.
Antes de tudo:
- Confira seu nome e seu CPF. Dívidas em atraso e nome negativado travam a aprovação do financiamento.
- Consulte seu score de graça, por exemplo na consulta de score do Serasa. Score mais alto ajuda na análise do banco.
- Evite fazer novas dívidas, como financiar carro ou parcelar compras grandes, nos meses antes de pedir o crédito.
- Organize os comprovantes de renda. Se você é autônomo, comece a movimentar a renda numa conta bancária, porque o banco vai pedir extratos.
2. Descubra quanto você pode pagar por mês
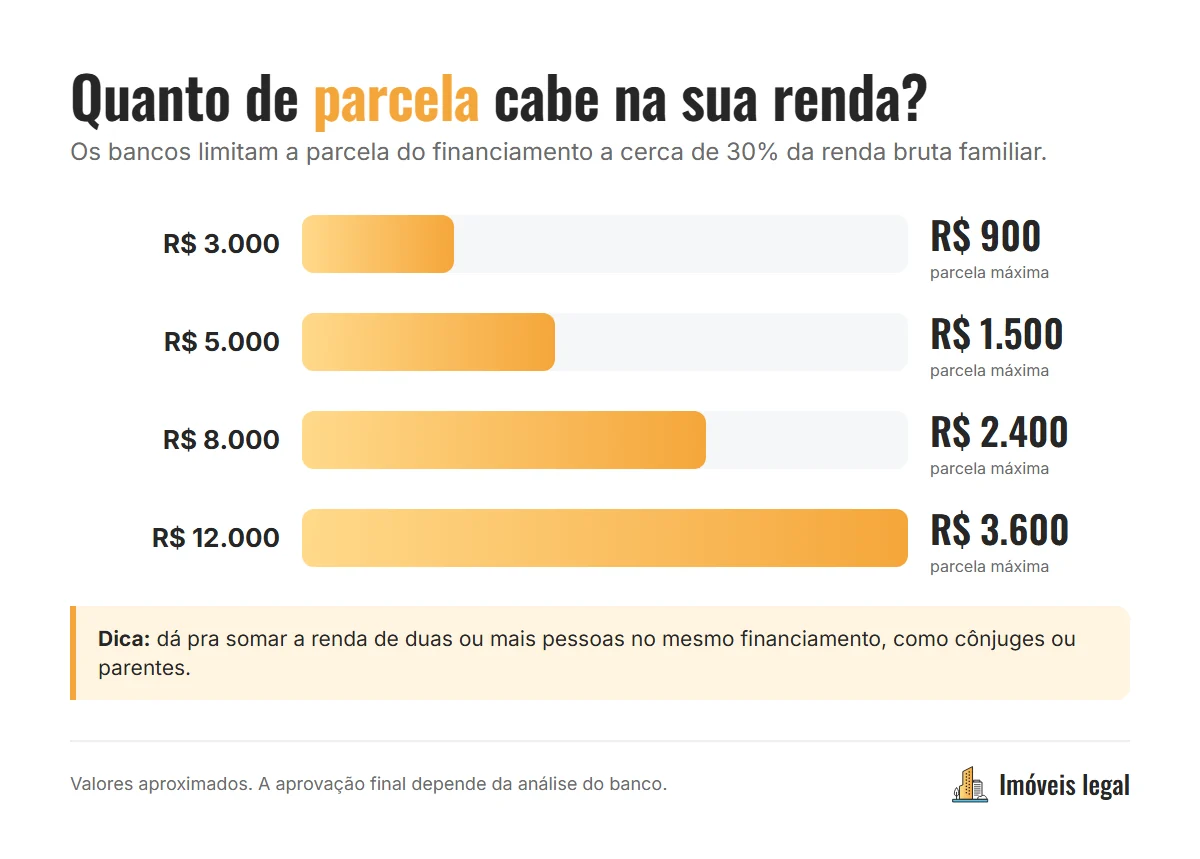
Os bancos costumam limitar a parcela do financiamento a até 30% da renda bruta familiar. Dá pra somar a renda de duas pessoas, como cônjuges, companheiros ou até parentes.
| Renda familiar bruta | Parcela máxima aproximada (30%) |
|---|---|
| R$ 3.000 | R$ 900 |
| R$ 5.000 | R$ 1.500 |
| R$ 8.000 | R$ 2.400 |
| R$ 12.000 | R$ 3.600 |
É a parcela que define o valor do imóvel que cabe no seu bolso, não o contrário. Por isso, o próximo passo é sempre uma simulação de financiamento.
Dica: não comprometa os 30% inteiros se você já tem outras despesas fixas altas. O imóvel tem que caber na sua vida, não só na regra do banco.
3. Planeje a entrada e veja se pode usar o FGTS
Na maioria dos financiamentos, o banco financia até 80% do valor do imóvel. Os outros 20% são a entrada, mas há exceções:
- No Minha Casa Minha Vida, as Faixas 1 e 2 contam com subsídio do governo, que reduz a entrada. Explico tudo no guia Minha Casa Minha Vida 2026.
- Nos imóveis na planta, a construtora costuma parcelar a entrada durante a obra, o que facilita muito pra quem não tem o valor guardado.
O FGTS pode ser usado na entrada e para amortizar o financiamento, desde que você:
- tenha pelo menos 3 anos de trabalho com carteira assinada (somando todos os empregos);
- não tenha outro imóvel na cidade onde mora ou trabalha;
- não tenha outro financiamento ativo pelo Sistema Financeiro de Habitação;
- use o imóvel para morar.
As regras completas estão na página oficial de utilização do FGTS na habitação, da Caixa.
4. Faça a simulação e a análise de crédito
Com renda e entrada definidas, é hora de simular. Você pode fazer uma primeira simulação sozinho no simulador habitacional da Caixa e depois comparar com outros bancos. A simulação mostra:
- o valor máximo que o banco aprova pra você;
- o valor da parcela e o prazo (que pode chegar a 35 anos);
- a taxa de juros e o CET (Custo Efetivo Total, que inclui seguros e taxas).
Depois vem a análise de crédito, quando o banco confere seus documentos e diz quanto aprova. Com o crédito aprovado em mãos, você procura imóvel sabendo exatamente o seu limite.
Entenda em detalhes como os bancos calculam isso, incluindo a diferença entre SAC e Price, no guia de como funciona o financiamento imobiliário.
5. Escolha o tipo de imóvel: na planta ou pronto?
| Na planta | Pronto | |
|---|---|---|
| Preço | Geralmente menor | Geralmente maior |
| Entrada | Parcelada durante a obra | Normalmente à vista |
| Mudança | Só depois da obra (2 a 4 anos) | Imediata |
| Valorização | Costuma valorizar até a entrega | Já está no preço de mercado |
| Risco | Atraso de obra | Ver o estado de conservação |
Se você paga aluguel hoje e precisa mudar logo, o pronto pode ser melhor. Se consegue esperar, o imóvel na planta costuma ser mais acessível e facilita a entrada.
6. Visite, compare e confira a documentação
Na hora de escolher:
- Visite em horários diferentes, de dia e à noite, pra sentir o barulho, a iluminação e a segurança do bairro.
- Veja o entorno: transporte, mercado, escolas, farmácias, tempo até o trabalho.
- Pergunte o valor do condomínio e do IPTU, que entram no seu custo mensal.
Antes de assinar qualquer coisa, peça a documentação do imóvel:
- Matrícula atualizada no Cartório de Registro de Imóveis, que mostra quem é o dono e se há dívidas ou penhoras;
- Certidões do vendedor, como certidões negativas de débitos e de ações;
- Nos lançamentos, o Registro de Incorporação do empreendimento.
7. Proposta, contrato e avaliação do banco
Escolheu o imóvel? Agora:
- Faça a proposta por escrito.
- Assine o contrato de compra e venda, ou a promessa de compra e venda no caso de imóvel na planta.
- O banco envia um engenheiro para avaliar o imóvel. Ele confere se o imóvel vale o que está sendo financiado.
- Com tudo aprovado, você assina o contrato de financiamento com o banco.
8. Não esqueça dos custos além do preço
Muita gente se aperta aqui. Além da entrada, separe dinheiro para:
- ITBI (imposto municipal sobre a compra);
- Registro do contrato no cartório;
- Taxa de avaliação do banco;
- Mudança, móveis e pequenas reformas.
Como referência, ITBI e registro costumam somar de 4% a 5% do valor do imóvel. Em Salvador, o ITBI é calculado e emitido pela Secretaria da Fazenda do município (Sefaz Salvador). Em breve publico um post só sobre o ITBI em Salvador, com o cálculo passo a passo.
9. Registro e entrega das chaves
Depois de pagar o ITBI, o contrato é registrado no Cartório de Registro de Imóveis. Só a partir desse registro o imóvel passa a ser legalmente seu. No caso de financiamento, ele fica em garantia para o banco até a quitação, a chamada alienação fiduciária.
No imóvel pronto, as chaves costumam ser entregues logo após o registro. No imóvel na planta, você recebe as chaves na entrega da obra.
Resumo: o passo a passo do primeiro imóvel
- Organizar o nome, o score e os comprovantes de renda
- Calcular a parcela que cabe no bolso (até 30% da renda)
- Planejar a entrada e ver se pode usar o FGTS
- Simular e aprovar o crédito
- Escolher entre na planta e pronto
- Visitar e conferir a documentação
- Fazer proposta, assinar contrato e passar pela avaliação do banco
- Separar dinheiro para ITBI, registro e outros custos
- Registrar e receber as chaves
Perguntas frequentes sobre o primeiro imóvel
Dá pra comprar o primeiro imóvel sem entrada?
Em geral, não totalmente: o banco financia até 80% do valor. Mas no Minha Casa Minha Vida o subsídio e o FGTS podem cobrir boa parte da entrada, e nos imóveis na planta a construtora costuma parcelar a entrada durante a obra.
Quanto preciso ganhar para comprar o primeiro imóvel?
Depende do valor do imóvel e dos juros. Como regra, a parcela não pode passar de cerca de 30% da renda bruta familiar. Uma família com renda de R$ 7 mil, por exemplo, consegue parcelas de até cerca de R$ 2.100.
Posso usar o FGTS no primeiro imóvel?
Sim, se você tiver pelo menos 3 anos de carteira assinada, não tiver outro imóvel na cidade onde mora ou trabalha e for usar o imóvel para morar.
Quanto tempo leva para comprar um imóvel financiado?
No imóvel pronto, de 30 a 60 dias entre a aprovação do crédito e o registro. No imóvel na planta, o financiamento com o banco é assinado perto da entrega das chaves.
Comprar o primeiro imóvel não precisa ser complicado. Com planejamento e as informações certas, você toma a decisão com segurança.
Leia também:
- Minha Casa Minha Vida 2026: faixas, renda e como participar em Salvador
- Como funciona o financiamento imobiliário: entrada, prazo e parcelas
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.