Renda mínima para financiamento imobiliário: quanto preciso ganhar? (tabela 2026)
Atualizado em outubro de 2026. Simulações aproximadas, sem seguros e sem TR. O valor exato depende da análise do banco.
“Quanto eu preciso ganhar para financiar um imóvel?” é uma das perguntas que mais recebo. A resposta curta: não existe uma renda mínima fixa. O que existe é uma regra de quanto da sua renda pode ir para a parcela, e é ela que define o valor do imóvel que você consegue financiar.
Neste guia, explico como os bancos calculam a renda mínima para financiamento imobiliário, trago uma tabela por valor de imóvel e mostro como aumentar o seu poder de compra somando rendas, usando o FGTS ou entrando no Minha Casa Minha Vida.
Neste guia:
- A regra dos 30% da renda
- Tabela: quanto preciso ganhar para financiar
- Com o Minha Casa Minha Vida, a renda exigida cai
- O caminho inverso: com a minha renda, quanto posso financiar?
- Exemplo prático: casal com renda de R$ 7 mil
- Erros que reduzem o valor aprovado
- Como aumentar o valor que você consegue financiar
- Idade, prazo e seguros também mudam a conta
- Como o banco analisa a sua renda, passo a passo
- Como comprovar a renda
- Não esqueça os custos além da parcela
- Perguntas frequentes sobre renda para financiamento
A regra dos 30% da renda
Os bancos que operam no Sistema Financeiro da Habitação costumam limitar a parcela do financiamento a cerca de 30% da renda bruta familiar. Bruta quer dizer antes dos descontos de INSS e imposto de renda.
A conta é simples:
Renda mínima = valor da primeira parcela ÷ 0,30
Exemplo: se a primeira parcela do imóvel que você quer é de R$ 2.100, a renda bruta familiar precisa ser de pelo menos R$ 7.000 (2.100 ÷ 0,30).
Alguns pontos que mudam essa conta:
- Outras dívidas entram no limite. Se você já paga um financiamento de carro ou um consignado, essas parcelas reduzem a margem disponível.
- Os seguros obrigatórios entram na parcela. O seguro de morte e invalidez e o de danos ao imóvel aumentam a prestação, principalmente para pessoas mais velhas.
- Cada banco tem sua política. O limite de 30% é a referência mais usada, mas a análise final considera também o seu histórico de crédito.
Tabela: quanto preciso ganhar para financiar
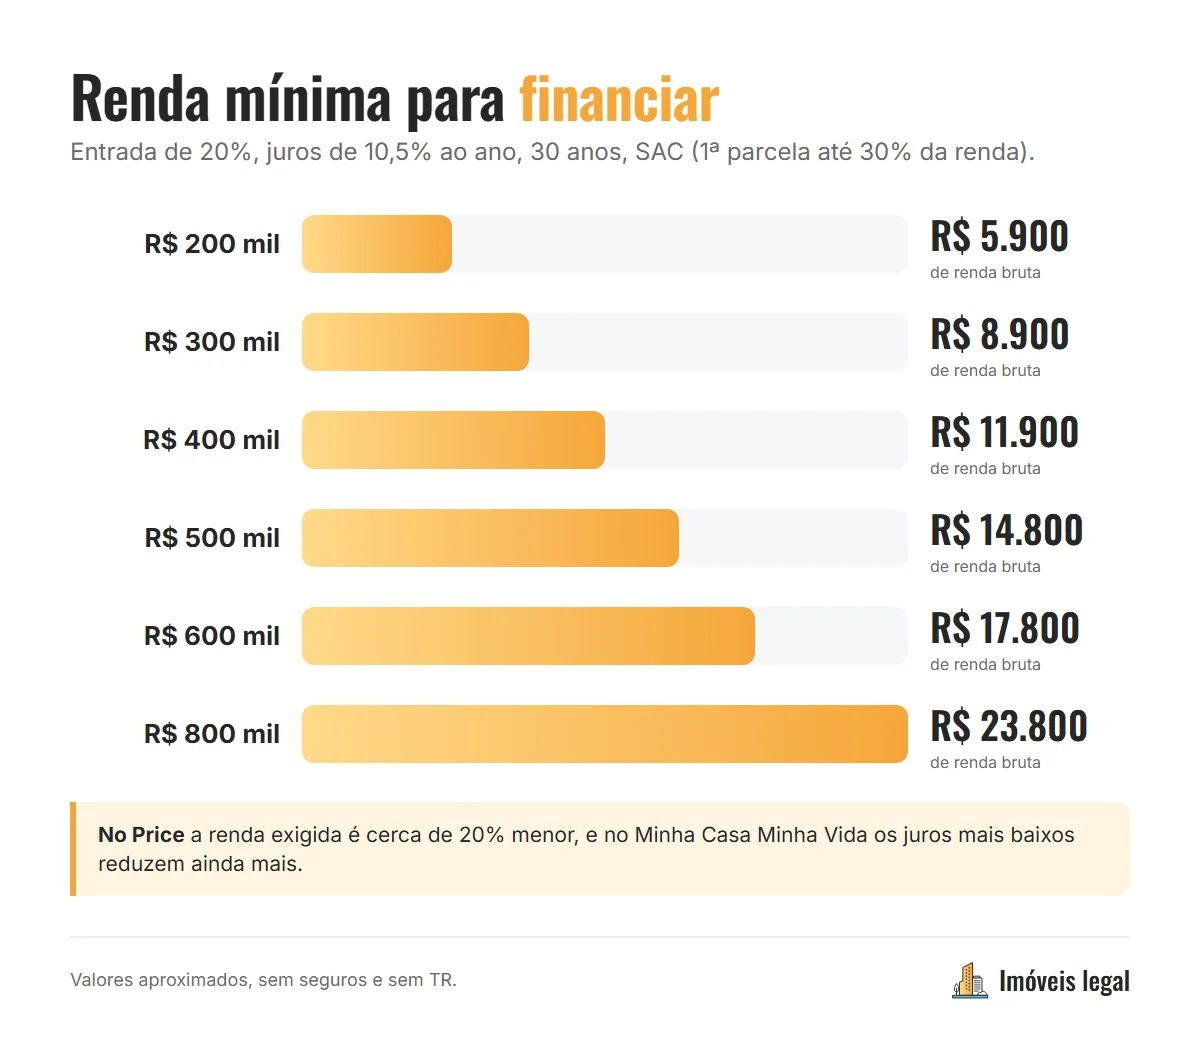
A tabela abaixo considera entrada de 20%, juros de 10,5% ao ano, prazo de 30 anos e o limite de 30% da renda, na faixa das taxas de balcão dos grandes bancos em outubro de 2026.
| Valor do imóvel | Valor financiado | 1ª parcela SAC | Renda mínima (SAC) | Parcela Price | Renda mínima (Price) |
|---|---|---|---|---|---|
| R$ 200 mil | R$ 160 mil | ~R$ 1.780 | ~R$ 5.900 | ~R$ 1.410 | ~R$ 4.700 |
| R$ 300 mil | R$ 240 mil | ~R$ 2.670 | ~R$ 8.900 | ~R$ 2.110 | ~R$ 7.000 |
| R$ 400 mil | R$ 320 mil | ~R$ 3.560 | ~R$ 11.900 | ~R$ 2.810 | ~R$ 9.400 |
| R$ 500 mil | R$ 400 mil | ~R$ 4.450 | ~R$ 14.800 | ~R$ 3.520 | ~R$ 11.700 |
| R$ 600 mil | R$ 480 mil | ~R$ 5.340 | ~R$ 17.800 | ~R$ 4.220 | ~R$ 14.100 |
| R$ 800 mil | R$ 640 mil | ~R$ 7.130 | ~R$ 23.800 | ~R$ 5.630 | ~R$ 18.800 |
| R$ 1 milhão | R$ 800 mil | ~R$ 8.910 | ~R$ 29.700 | ~R$ 7.040 | ~R$ 23.500 |
Valores aproximados, sem seguros e sem TR. A renda foi arredondada para a centena.
Como ler a tabela:
- No SAC, a primeira parcela é a maior, e por isso a renda exigida é mais alta. Depois, as parcelas caem todo mês.
- No Price, a parcela é fixa e começa menor, o que facilita a aprovação, mas o total de juros pago é maior. Veja a diferença no guia de como funciona o financiamento imobiliário.
Com o Minha Casa Minha Vida, a renda exigida cai
No Minha Casa Minha Vida, os juros são menores e o prazo pode chegar a 35 anos. Veja a mesma conta na Faixa 3 (renda familiar até R$ 9.600, imóveis até R$ 400 mil), com juros de cerca de 8% ao ano, entrada de 20% e 35 anos:
| Valor do imóvel | 1ª parcela SAC | Renda mínima (SAC) | Parcela Price | Renda mínima (Price) |
|---|---|---|---|---|
| R$ 250 mil | ~R$ 1.760 | ~R$ 5.900 | ~R$ 1.380 | ~R$ 4.600 |
| R$ 300 mil | ~R$ 2.120 | ~R$ 7.100 | ~R$ 1.660 | ~R$ 5.500 |
| R$ 350 mil | ~R$ 2.470 | ~R$ 8.200 | ~R$ 1.930 | ~R$ 6.400 |
| R$ 400 mil | ~R$ 2.820 | ~R$ 9.400 | ~R$ 2.210 | ~R$ 7.400 |
Simulação ilustrativa. Nas Faixas 1 e 2, o subsídio do governo reduz ainda mais o valor financiado.
Repare: um imóvel de R$ 400 mil exige renda de cerca de R$ 11.900 no financiamento comum (SAC) e de cerca de R$ 9.400 no MCMV, quase R$ 2.500 a menos por mês. Veja quem pode participar no guia do Minha Casa Minha Vida 2026.
O caminho inverso: com a minha renda, quanto posso financiar?
Se você prefere começar pela sua renda, a tabela abaixo mostra quanto dá para financiar (o valor emprestado pelo banco, sem contar a entrada) usando 30% da renda bruta na parcela, com juros de 10,5% ao ano e 30 anos:
| Renda familiar bruta | Parcela máxima (30%) | Valor financiado (Price) | Valor financiado (SAC) |
|---|---|---|---|
| R$ 3.000 | R$ 900 | ~R$ 102 mil | ~R$ 81 mil |
| R$ 5.000 | R$ 1.500 | ~R$ 171 mil | ~R$ 135 mil |
| R$ 7.000 | R$ 2.100 | ~R$ 239 mil | ~R$ 189 mil |
| R$ 10.000 | R$ 3.000 | ~R$ 341 mil | ~R$ 269 mil |
| R$ 15.000 | R$ 4.500 | ~R$ 512 mil | ~R$ 404 mil |
Some a entrada ao valor financiado para chegar ao preço do imóvel. Sem seguros e sem TR.
Para rendas de até R$ 13 mil, o Minha Casa Minha Vida tem juros menores e permite financiar valores maiores com a mesma parcela, mas cada faixa tem juros e teto de imóvel diferentes. As rendas mais baixas (Faixas 1 e 2) ainda contam com subsídio.
Exemplo prático: casal com renda de R$ 7 mil
Imagine um casal em que cada um ganha R$ 3.500 brutos por mês:
- Renda somada: R$ 7.000, o que os coloca na Faixa 3 do Minha Casa Minha Vida.
- Parcela máxima: R$ 2.100 (30%).
- No financiamento comum (Price, 10,5%, 30 anos): dá para financiar cerca de R$ 239 mil.
- No MCMV Faixa 3 (Price, cerca de 8%, 35 anos): a mesma parcela financia cerca de R$ 304 mil.
- Com FGTS dos dois na entrada, o casal consegue mirar imóveis na faixa de R$ 330 mil a R$ 380 mil, dentro do teto de R$ 400 mil da Faixa 3.
Sozinho, nenhum dos dois chegaria a esse valor. Somar a renda e escolher o programa certo mudou completamente o leque de imóveis possíveis.
Erros que reduzem o valor aprovado
- Fazer um empréstimo ou financiar um carro meses antes de pedir o financiamento do imóvel.
- Ter renda informal que não aparece em holerite, Imposto de Renda nem extrato.
- Esquecer dívidas antigas em outros bancos, que aparecem no Registrato do Banco Central.
- Simular em um banco só.
- Não considerar os seguros, que aumentam a parcela, principalmente acima dos 50 anos.
Como aumentar o valor que você consegue financiar
1. Some rendas (composição de renda)
Você pode somar a renda de quem vai comprar o imóvel com você: cônjuge, companheiro e, em muitos casos, parentes. Todos que compõem a renda entram no contrato e precisam ter os documentos em dia.
2. Dê uma entrada maior
Quanto maior a entrada, menor o valor financiado, a parcela e a renda exigida. O FGTS pode ser usado na entrada. Veja as regras no guia do FGTS para comprar imóvel.
3. Escolha um prazo maior
Prazos mais longos reduzem a parcela, mas aumentam os juros totais. A soma da sua idade com o prazo não pode passar de cerca de 80 anos e 6 meses na maioria dos bancos.
4. Quite dívidas antes de pedir o crédito
Cada parcela de empréstimo ou financiamento de carro reduz sua margem. Às vezes, quitar uma dívida pequena aumenta bastante o valor aprovado.
5. Compare bancos
As taxas variam de banco para banco e mudam com o relacionamento (conta-salário, débito automático). Uma diferença de 1 ponto nos juros muda a renda exigida. Comece pelo simulador habitacional da Caixa e compare com pelo menos mais dois bancos.
Idade, prazo e seguros também mudam a conta
- Idade + prazo: na maioria dos bancos, a sua idade somada ao prazo do financiamento não pode passar de cerca de 80 anos e 6 meses. Quem tem 50 anos, por exemplo, consegue no máximo cerca de 30 anos de prazo. Prazo menor significa parcela maior e, portanto, renda maior.
- Seguros obrigatórios: o seguro de morte e invalidez permanente (MIP) é calculado sobre o saldo devedor e fica mais caro com a idade. Ele entra na parcela e pode aumentar a renda exigida.
- Quem compõe a renda: quando duas pessoas compram juntas, o banco costuma considerar a idade do mais velho para o prazo máximo.
Como o banco analisa a sua renda, passo a passo
- Simulação: você informa renda, valor do imóvel e entrada.
- Envio de documentos: comprovantes de renda, documentos pessoais e, se houver, extrato do FGTS.
- Análise de crédito: o banco confere a renda, desconta as parcelas que você já paga e consulta o seu histórico (score, cadastro de inadimplentes e o Sistema de Informações de Crédito do Banco Central).
- Resposta: o banco informa o valor máximo aprovado e as condições (juros, prazo e sistema de amortização).
- Validade: a aprovação costuma ter um prazo de validade, dentro do qual você escolhe o imóvel.
Veja como o histórico de crédito pesa nessa análise no guia sobre score para financiamento de casa.
Como comprovar a renda
| Perfil | O que o banco costuma pedir |
|---|---|
| CLT (carteira assinada) | Últimos holerites, carteira de trabalho, extrato do FGTS |
| Servidor público | Contracheques recentes |
| Aposentado ou pensionista | Extrato do benefício |
| Autônomo ou profissional liberal | Declaração do Imposto de Renda e extratos bancários dos últimos meses |
| MEI ou empresário | Declaração anual do MEI ou pró-labore, IR e extratos |
Quem é autônomo costuma ter mais dificuldade, porque a renda precisa estar declarada e movimentada na conta. Se esse é o seu caso, comece a organizar a comprovação alguns meses antes de pedir o crédito.
Não esqueça os custos além da parcela
A renda precisa sobrar também para:
- condomínio e IPTU do imóvel novo;
- ITBI e registro na compra (em média, de 4% a 5% do valor do imóvel; veja o guia do ITBI em Salvador);
- uma reserva de emergência.
Uma regra prática de educação financeira: se possível, mantenha a parcela entre 20% e 25% da renda, abaixo do limite de 30% do banco.
Perguntas frequentes sobre renda para financiamento
Qual a renda mínima para financiar um imóvel pela Caixa?
Não há uma renda mínima fixa. A Caixa, como os outros bancos, calcula o limite pela parcela, que costuma ficar em cerca de 30% da renda bruta familiar.
Quanto preciso ganhar para financiar um imóvel de R$ 300 mil?
Com entrada de 20%, juros de 10,5% ao ano e 30 anos, cerca de R$ 8.900 no SAC ou R$ 7.000 no Price. No Minha Casa Minha Vida Faixa 3, cerca de R$ 7.100 (SAC) ou R$ 5.500 (Price).
Dá para financiar sem comprovar renda?
Não. O banco precisa comprovar a capacidade de pagamento. Autônomos podem comprovar com Imposto de Renda e extratos bancários.
Posso somar a renda com meu irmão ou meus pais?
Em muitos casos, sim. A composição de renda com parentes é aceita por vários bancos, mas todos entram no contrato. Confirme as regras com o banco.
A renda considerada é bruta ou líquida?
Bruta, ou seja, antes dos descontos. Mas dívidas que você já paga são descontadas do limite.
Quer saber exatamente quanto você consegue financiar com a sua renda e quais imóveis cabem nesse valor? Me chama no WhatsApp que eu faço a simulação.
Leia também:
- Como sair do aluguel: o passo a passo para a casa própria
- Score para financiamento de casa: qual o mínimo e como aumentar
- Como funciona o financiamento imobiliário: entrada, prazo e parcelas
- FGTS para comprar imóvel: regras e como usar
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.