Como aprovar o financiamento imobiliário: 12 passos para aumentar suas chances
Atualizado em novembro de 2026. Cada banco tem sua política de crédito; os passos abaixo aumentam as chances, mas não garantem a aprovação.
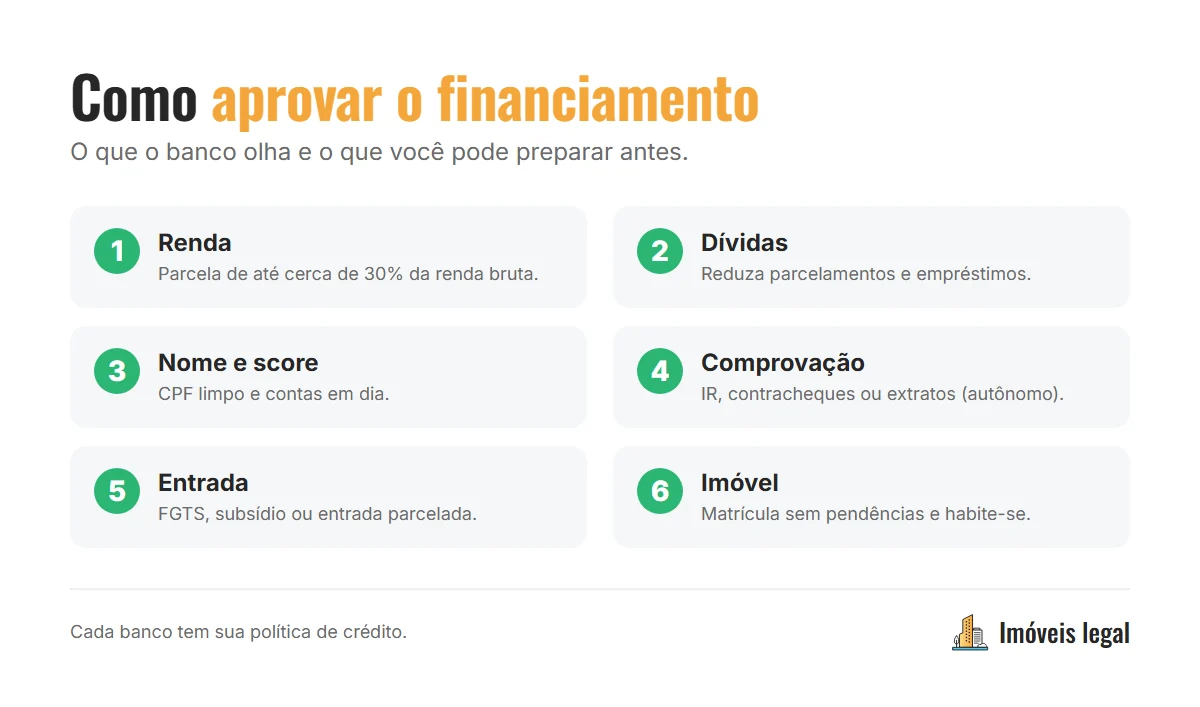
Para aprovar financiamento, não basta a vontade do cliente nem o valor do imóvel. O banco aprova quando a análise de crédito mostra três coisas: que a parcela cabe na sua renda, que você tem histórico de pagar em dia e que a documentação (sua e do imóvel) está em ordem.
A boa notícia é que dá para trabalhar nos três pontos antes de pedir o crédito. Os 12 passos abaixo são o que eu recomendo a quem quer aprovar o financiamento sem susto.
Sumário
- Saiba quanto o banco libera para a sua renda
- Reduza as parcelas que você já paga
- Limpe o nome e negocie dívidas
- Cuide do score
- Mostre toda a sua renda
- Some a renda com outra pessoa
- Organize a renda se você for autônomo
- Aumente a entrada
- Escolha prazo e tabela a seu favor
- Junte os documentos antes
- Escolha um imóvel que o banco aceite
- Simule em mais de um banco
1. Saiba quanto o banco libera para a sua renda
A referência mais usada é que a parcela não passe de 30% da renda bruta familiar. Com renda de R$ 8 mil, a primeira parcela deveria ficar perto de R$ 2.400.
Faça a conta inversa antes de escolher o imóvel: quanto de parcela cabe, quanto de financiamento isso representa e qual o valor de imóvel possível com a sua entrada. O guia de renda mínima para financiamento traz a tabela por faixa de renda.
2. Reduza as parcelas que você já paga
Para o banco, o que importa é o comprometimento total. Parcela de carro, empréstimo consignado e compras parceladas no cartão entram na conta e diminuem o espaço para o financiamento.
Quitar um empréstimo pequeno ou terminar um parcelamento antes de pedir o crédito pode liberar centenas de reais de parcela possível.
3. Limpe o nome e negocie dívidas
Restrição no CPF (Serasa, SPC, protesto em cartório) é um dos motivos mais comuns de reprovação. Consulte seu CPF nos birôs de crédito e negocie o que estiver pendente. Depois de pagar, guarde o comprovante e confira se a restrição foi baixada.
4. Cuide do score
Score alto não garante aprovação, mas score baixo atrapalha. O que mais ajuda:
- pagar todas as contas em dia por alguns meses seguidos;
- manter o Cadastro Positivo ativo;
- evitar pedir crédito em vários lugares ao mesmo tempo;
- usar o cartão sem chegar perto do limite.
Veja o passo a passo no guia de score para financiamento.
5. Mostre toda a sua renda
Muita gente perde aprovação por não comprovar renda que tem. Além do salário, o banco pode considerar, conforme a política:
- horas extras e comissões recorrentes;
- renda de aluguel declarada no Imposto de Renda;
- pró-labore e distribuição de lucros;
- aposentadoria e pensão.
A declaração de Imposto de Renda em dia, com a renda real, é uma das melhores provas.
6. Some a renda com outra pessoa
Você pode compor renda com cônjuge, companheiro, parente ou até amigo, conforme o banco. Com duas rendas, o limite de parcela sobe. Atenção: quem compõe renda entra no contrato e na dívida. Veja as regras no guia de composição de renda.
7. Organize a renda se você for autônomo
Autônomo e MEI conseguem financiar, mas precisam provar renda de outro jeito:
- extratos bancários com movimentação compatível nos últimos meses;
- declaração de IR com a renda;
- DECORE assinada por contador, para profissionais liberais;
- para MEI, a declaração anual (DASN-SIMEI) e o histórico da conta da empresa.
Separe conta pessoal e conta da empresa e concentre os recebimentos numa conta só. Detalhes no guia de financiamento para autônomo.
8. Aumente a entrada
Quanto maior a entrada, menor o valor financiado e menor a parcela. Fontes que ajudam:
- FGTS, se você tiver direito (veja as regras);
- subsídio do Minha Casa Minha Vida, conforme a faixa;
- entrada parcelada em imóvel na planta.
9. Escolha prazo e tabela a seu favor
- Prazo maior reduz a parcela. Se a aprovação está no limite, financiar em 30 ou 35 anos (conforme a idade e o banco) pode resolver, e depois dá para amortizar.
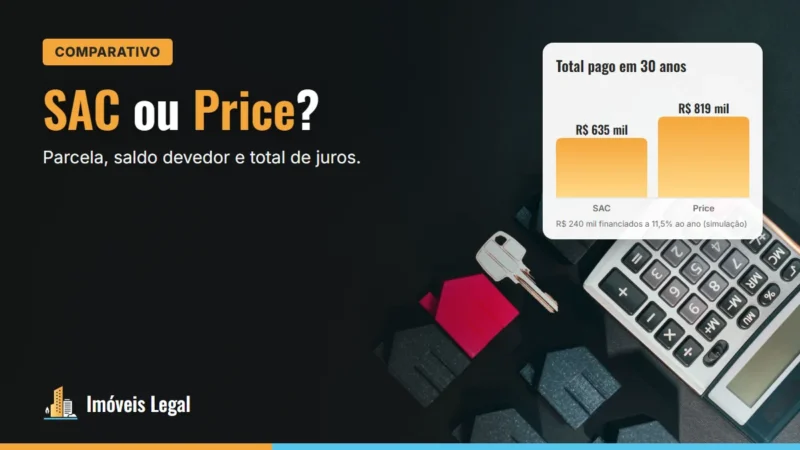
- Tabela Price começa com parcela menor que a SAC e exige menos renda. Veja a comparação em SAC ou Price.
10. Junte os documentos antes
Documentação incompleta atrasa e às vezes derruba a análise. Tenha em mãos:
- RG, CPF, certidão de estado civil e comprovante de residência;
- comprovantes de renda dos últimos meses e a declaração de IR;
- extrato do FGTS, se for usar.
O checklist completo de documentos traz também os documentos do vendedor e do imóvel.
11. Escolha um imóvel que o banco aceite
O imóvel é a garantia do financiamento. O banco faz uma avaliação e só financia sobre o valor avaliado. Problemas comuns:
- imóvel sem habite-se ou com área não averbada na matrícula;
- matrícula com pendências (penhora, usufruto, inventário não concluído);
- avaliação abaixo do preço de venda, o que obriga a aumentar a entrada.
Peça a matrícula do imóvel antes de assinar qualquer proposta.
12. Simule em mais de um banco
Cada banco tem sua política: um aprova o que outro nega, e as taxas variam. Simule na Caixa, no seu banco de relacionamento e em pelo menos mais um. Um correspondente bancário pode levar a proposta a vários bancos de uma vez.
E se mesmo assim vier um “não”? Peça o motivo, corrija o ponto fraco e tente de novo. O guia de financiamento negado explica o que fazer.
Checklist rápido antes de pedir o crédito
| Item | Pronto? |
|---|---|
| Parcela estimada até 30% da renda | ☐ |
| Nome sem restrições | ☐ |
| Parcelamentos e empréstimos reduzidos | ☐ |
| Renda comprovável (contracheques, IR, extratos) | ☐ |
| Entrada definida (recursos próprios, FGTS, subsídio) | ☐ |
| Documentos pessoais organizados | ☐ |
| Matrícula do imóvel conferida | ☐ |
| Simulação em pelo menos dois bancos | ☐ |
Perguntas frequentes
Qual a renda mínima para aprovar financiamento?
Depende do valor do imóvel e da entrada. Pela regra dos 30%, a renda precisa ser cerca de três vezes a primeira parcela.
Nome sujo impede o financiamento?
Na prática, sim. Os bancos costumam recusar crédito para quem tem restrição ativa no CPF.
Quanto tempo leva a análise de crédito?
A pré-aprovação pode sair em poucos dias. O processo completo, até a assinatura, leva semanas. Veja os prazos de cada etapa no guia de quanto tempo demora o financiamento.
Quer saber se o seu perfil aprova antes de escolher o imóvel? Me chama no WhatsApp que eu faço a análise prévia com você.
Precisa de ajuda para decidir?
Sou corretor em Salvador, na Região Metropolitana e no interior. Te ajudo a comparar as opções com calma.