SAC ou Price: qual tabela escolher no financiamento imobiliário?
Atualizado em novembro de 2026. Simulação própria e ilustrativa, sem seguros, taxas e TR. A conta oficial é a do simulador do banco.
Na hora de assinar o financiamento, o banco pergunta: SAC ou Price? A escolha parece um detalhe técnico, mas muda a parcela do primeiro mês, a velocidade com que a dívida cai e o total de juros pago ao longo de 30 anos.
A resposta curta: o SAC custa menos no total e reduz a dívida mais rápido; a Price começa com parcela menor e exige menos renda. Abaixo, a comparação com números.
A diferença em uma frase
- SAC (Sistema de Amortização Constante): você paga a mesma amortização todo mês, mais os juros sobre o saldo. Como o saldo cai, os juros caem, e a parcela diminui com o tempo.
- Price (Sistema Francês): a parcela é igual todo mês (antes da TR). No começo, quase tudo é juros; a amortização cresce aos poucos.
Comparação lado a lado
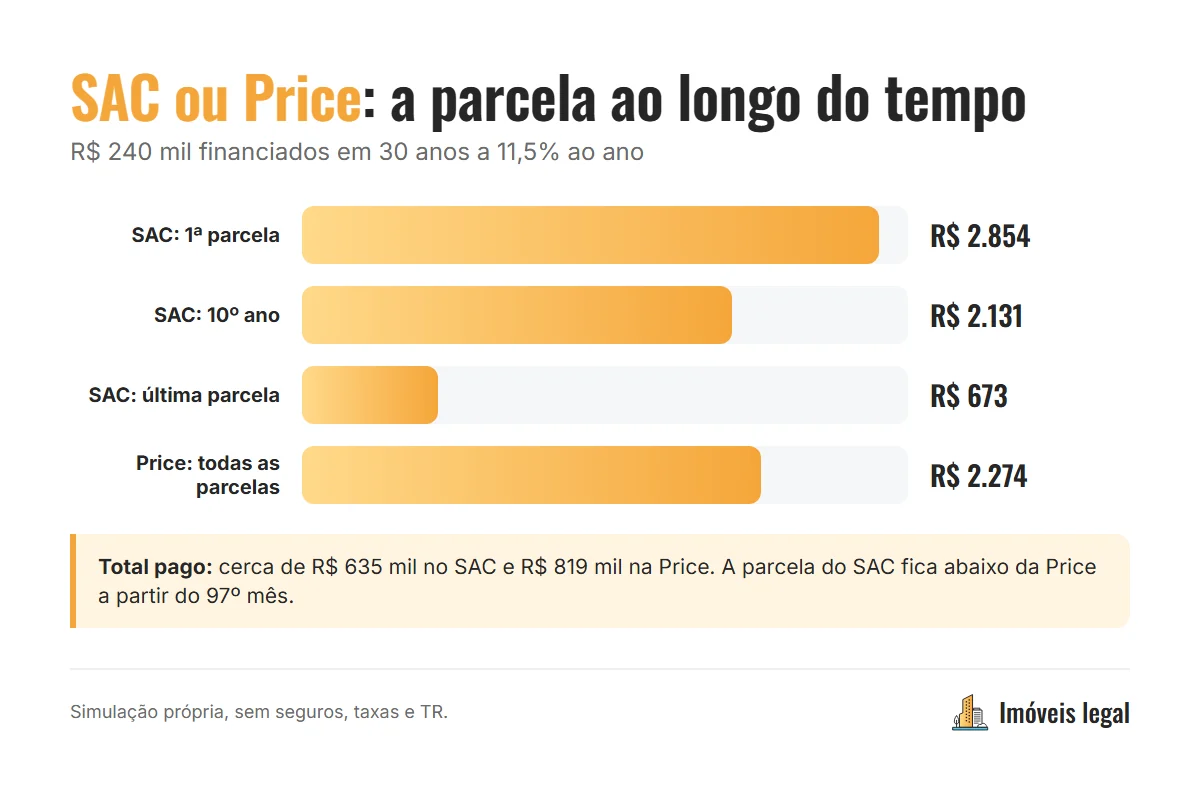
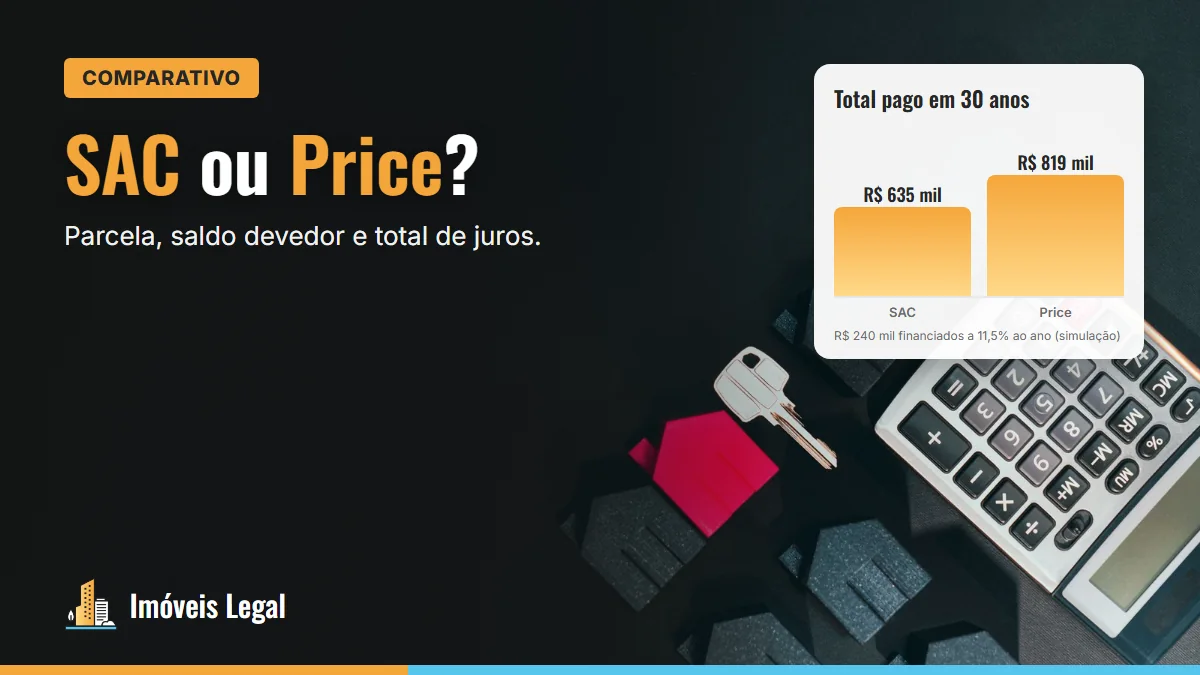
Simulação de R$ 240 mil financiados (imóvel de R$ 300 mil com 20% de entrada), 30 anos e 11,5% ao ano:
| SAC | Price | |
|---|---|---|
| 1ª parcela | ~R$ 2.854 | ~R$ 2.274 |
| Parcela no 5º ano (mês 60) | ~R$ 2.495 | ~R$ 2.274 |
| Parcela no 10º ano (mês 120) | ~R$ 2.131 | ~R$ 2.274 |
| Última parcela | ~R$ 673 | ~R$ 2.274 |
| Renda para a 1ª parcela (30%) | ~R$ 9.512 | ~R$ 7.579 |
| Saldo devedor após 5 anos | ~R$ 200 mil | ~R$ 233 mil |
| Saldo devedor após 10 anos | ~R$ 160 mil | ~R$ 221 mil |
| Total pago | ~R$ 635 mil | ~R$ 819 mil |
Totais referentes aos R$ 240 mil financiados, sem a entrada. Juros efetivos de 11,5% ao ano convertidos para o mês.
O que a tabela mostra:
- A Price exige cerca de 20% menos renda no começo. É por isso que muita gente só é aprovada nela.
- A parcela do SAC fica menor que a da Price a partir do 97º mês (pouco depois do 8º ano).
- Em 10 anos, quem está no SAC deve R$ 61 mil a menos que quem está na Price.
- No total, a Price custa cerca de R$ 184 mil a mais, porque o saldo cai devagar e os juros incidem sobre um saldo maior por mais tempo.
Para ver a mesma conta com taxas de 10,5% e 12,5%, veja a simulação de financiamento de R$ 300 mil.
Quando o SAC é a melhor escolha
- Você tem renda folgada para a primeira parcela.
- Quer pagar menos juros no total.
- Pretende vender ou quitar antes do fim do prazo: com o saldo caindo mais rápido, sobra mais do valor da venda.
- Tem medo de aperto no futuro: a parcela só cai (fora a correção da TR).
Na Caixa, o SAC é o sistema mais usado nas linhas do SBPE, e a maior parte dos simuladores dos bancos já começa nele.
Quando a Price faz sentido
- A renda não alcança a primeira parcela do SAC, e a Price é o que viabiliza a compra.
- Você espera aumento de renda e planeja amortizar com sobras, FGTS ou bônus.
- Precisa de parcela previsível para organizar o orçamento da família.
O ponto de atenção: na Price, durante os primeiros anos, a dívida cai pouco. Se você vender cedo, vai descobrir que pagou muito juro e amortizou pouco.
E se eu escolher Price e amortizar?
Amortizações extras reduzem o saldo, e isso vale nos dois sistemas. Na Price, amortizar no começo tem efeito grande, justamente porque a amortização “normal” é pequena nessa fase. Você pode escolher entre reduzir o prazo (economiza mais juros) ou reduzir a parcela (alivia o orçamento).
O FGTS pode ser usado a cada dois anos para isso. Veja a conta no guia de amortizar o financiamento com FGTS.
Dá para trocar de tabela depois?
Em regra, a tabela é definida no contrato. Mudar depois depende do banco aceitar uma renegociação. Outra saída é a portabilidade para outro banco, que pode vir com nova tabela e nova taxa. Veja como funciona no guia de portabilidade de financiamento.
Veredito por perfil
| Seu perfil | Tabela que costuma fazer mais sentido |
|---|---|
| Renda confortável e plano de ficar muitos anos | SAC |
| Renda apertada no limite da aprovação | Price, com plano de amortizar |
| Pretende vender em até 10 anos | SAC |
| Recebe bônus ou tem FGTS para amortizar sempre | Qualquer uma, com amortização de prazo |
| Quer parcela fixa e previsível | Price |
Perguntas frequentes
Qual é melhor, SAC ou Price?
No custo total, o SAC. Na parcela inicial e na renda exigida, a Price. A melhor é a que cabe no seu orçamento sem aperto.
A parcela da Price nunca muda?
Ela é fixa antes da correção. Se o contrato tiver TR, o saldo e a parcela são corrigidos por ela.
Por que a parcela do SAC é maior no começo?
Porque você já começa amortizando uma parte fixa da dívida todo mês, além dos juros sobre o saldo cheio.
Quer comparar SAC e Price com a sua renda e o imóvel que você está olhando? Me chama no WhatsApp que eu faço a simulação com você.
Antes de assinar, fale com um corretor
Confiro a documentação, o fluxo de pagamento e os custos com você. A primeira conversa não tem custo.