Financiamento negado: os motivos, o que fazer e quando tentar de novo
Atualizado em outubro de 2026. Cada banco tem sua política de crédito. As regras citadas aqui são as mais usadas pelo mercado e as previstas em lei.
Receber um financiamento negado é frustrante, principalmente quando você já escolheu o imóvel e fez planos. Mas uma negativa quase nunca é definitiva. Na maioria dos casos, ela aponta um problema que dá para corrigir: renda comprometida, nome com restrição, documentação incompleta ou um imóvel que o banco não aceita como garantia.
Neste guia, explico os motivos mais comuns de financiamento negado, como descobrir o que pesou no seu caso, o que fazer em cada situação e quando faz sentido pedir o crédito de novo.
Neste guia:
- Como o banco decide aprovar ou negar
- Os 8 motivos mais comuns de financiamento negado
- Descubra o motivo antes de tentar de novo
- O que fazer em cada caso
- Quando posso tentar o financiamento de novo?
- Financiamento negado em um banco pode ser aprovado em outro?
- Financiamento negado na compra na planta
- Documentos que evitam uma nova negativa
- O que não fazer depois de um financiamento negado
- Um plano de 90 dias depois do financiamento negado
- Perguntas frequentes sobre financiamento negado
Como o banco decide aprovar ou negar
No financiamento imobiliário, o banco faz duas análises separadas:
- Análise de crédito do comprador: renda, dívidas, histórico de pagamento, idade e estabilidade.
- Análise do imóvel e da documentação: se o imóvel serve como garantia (avaliação de engenharia) e se a documentação está regular (análise jurídica).
O financiamento pode ser negado em qualquer uma das duas. Por isso, a primeira pergunta depois de uma negativa é: o problema foi comigo ou com o imóvel?
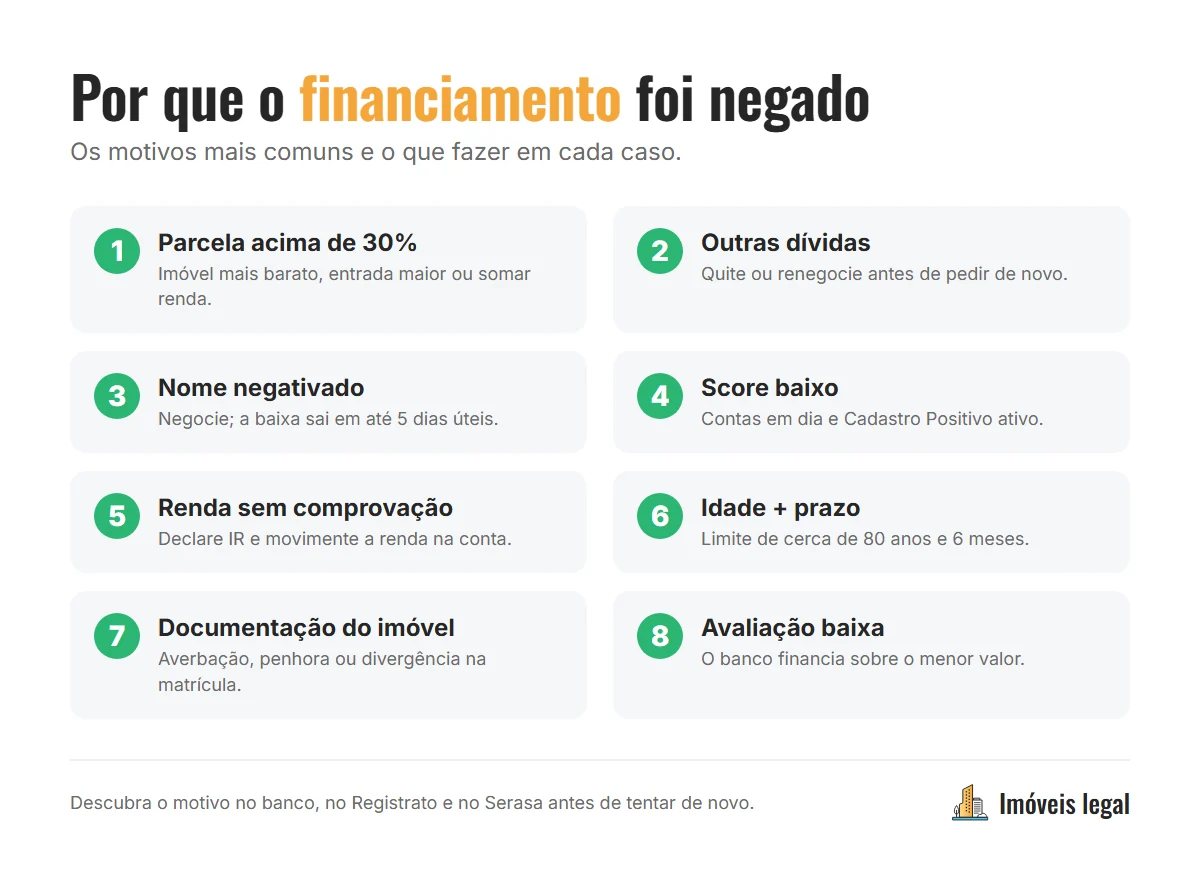
Os 8 motivos mais comuns de financiamento negado
1. Parcela acima de 30% da renda
Os bancos costumam limitar a parcela a cerca de 30% da renda bruta familiar. Se a parcela do imóvel que você escolheu passa disso, o banco nega ou aprova um valor menor. Veja quanto é preciso ganhar para cada valor de imóvel no guia de renda mínima para financiamento.
2. Outras dívidas consumindo a margem
Financiamento de carro, consignado, empréstimo pessoal e parcelas no cartão entram na conta. Uma pessoa com renda suficiente pode ter o crédito negado porque já compromete parte da renda com outras dívidas.
3. Nome negativado ou histórico de atrasos
CPF com restrição em birôs de crédito (Serasa, SPC, Boa Vista) normalmente impede a aprovação. Atrasos recentes, mesmo já pagos, também pesam. O banco consulta o Sistema de Informações de Crédito (SCR) do Banco Central, que mostra as dívidas com instituições financeiras.
4. Score baixo ou pouco histórico
Quem nunca teve cartão, conta ou financiamento tem pouco histórico, e o banco tem menos informação para avaliar. Veja como melhorar no guia de score para financiamento.
5. Renda que não dá para comprovar
Autônomos, MEIs e quem tem renda informal costumam ter dificuldade quando a renda não aparece na declaração do Imposto de Renda nem é movimentada na conta. Para o banco, renda que não é comprovada não existe.
6. Idade somada ao prazo
Na maioria dos bancos, a idade do comprador mais o prazo do financiamento não pode passar de cerca de 80 anos e 6 meses. Quem tem 55 anos, por exemplo, consegue no máximo cerca de 25 anos de prazo. Prazo menor deixa a parcela maior, e a parcela maior pode passar do limite de renda.
7. Problema na documentação do imóvel
A análise jurídica pode barrar o financiamento quando o imóvel tem, por exemplo:
- construção não averbada na matrícula ou sem habite-se;
- penhora, hipoteca ou indisponibilidade registrada;
- divergência entre a área real e a da matrícula;
- vendedor com problemas que comprometam a venda.
Nesse caso, o problema não é você. É o imóvel.
8. Avaliação abaixo do preço
O banco manda um engenheiro avaliar o imóvel e financia um percentual do menor valor entre o preço de compra e o valor de avaliação. Se o imóvel custa R$ 400 mil e é avaliado em R$ 360 mil, o banco calcula o financiamento sobre R$ 360 mil. A diferença precisa sair do seu bolso, o que pode inviabilizar o negócio.
Descubra o motivo antes de tentar de novo
Tentar de novo sem saber o que deu errado costuma dar no mesmo resultado. Faça este diagnóstico:
- Pergunte ao banco o motivo. Peça ao gerente ou ao correspondente bancário uma explicação. O banco nem sempre detalha os critérios internos, mas costuma indicar se o problema foi renda, crédito ou imóvel.
- Consulte o Registrato. O Registrato do Banco Central é gratuito e mostra todas as suas dívidas e financiamentos em bancos, inclusive os que você esqueceu.
- Consulte seu CPF no Serasa e nos outros birôs para ver restrições e o score.
- Peça revisão de decisão automatizada. A Lei Geral de Proteção de Dados, no artigo 20, garante o direito de solicitar a revisão de decisões tomadas apenas com base em tratamento automatizado de dados, como alguns sistemas de análise de crédito, e de receber informações sobre os critérios usados, respeitados os segredos comercial e industrial.
- Some suas parcelas atuais e divida pela sua renda bruta. Se já passa de 10% a 15%, a margem para o financiamento fica apertada.
O que fazer em cada caso
| Motivo | O que fazer |
|---|---|
| Parcela acima de 30% | Escolher imóvel mais barato, dar entrada maior, alongar o prazo ou somar renda |
| Outras dívidas | Quitar ou renegociar antes de pedir de novo |
| Nome negativado | Negociar e pagar; a baixa deve ocorrer em até 5 dias úteis (Súmula 548 do STJ) |
| Score baixo | Pagar tudo em dia por alguns meses, ativar o Cadastro Positivo, concentrar movimentação |
| Renda não comprovada | Declarar Imposto de Renda, movimentar a renda na conta, formalizar como MEI |
| Idade e prazo | Compor renda com alguém mais jovem ou dar entrada maior |
| Documentação do imóvel | Pedir ao vendedor a regularização ou trocar de imóvel |
| Avaliação baixa | Renegociar o preço, aumentar a entrada ou buscar outro imóvel |
Some rendas
Cônjuges, companheiros e, em alguns casos, parentes podem compor a renda no mesmo financiamento. Isso aumenta a parcela aprovada, mas todos os participantes passam pela análise de crédito e ficam responsáveis pela dívida.
Use o FGTS para aumentar a entrada
Quanto maior a entrada, menor o valor financiado e a renda exigida. Quem tem direito pode usar o FGTS. Veja as regras no guia do FGTS para comprar imóvel.
Veja se você se encaixa no Minha Casa Minha Vida
Com juros menores e prazo de até 35 anos, a parcela cai e a renda exigida também. Para muitas famílias, o financiamento negado no banco com taxa de balcão é aprovado dentro do programa. Veja as faixas no guia do Minha Casa Minha Vida 2026.
Quando posso tentar o financiamento de novo?
Não existe um prazo legal de espera depois de um financiamento negado. Você pode pedir de novo quando quiser, inclusive em outro banco no dia seguinte. A pergunta certa é: o que mudou desde a última análise?
- Se o motivo foi o imóvel (documentação ou avaliação), você pode tentar com outro imóvel imediatamente.
- Se o motivo foi a renda, tente de novo assim que mudar algo concreto: outra pessoa compondo renda, entrada maior, imóvel mais barato ou o enquadramento no MCMV.
- Se o motivo foi o crédito (restrição, atrasos, score), espere a baixa da negativação e mantenha as contas em dia por alguns meses antes de pedir de novo. Pedidos repetidos em pouco tempo, sem nada ter mudado, tendem a ter o mesmo resultado.
Financiamento negado em um banco pode ser aprovado em outro?
Sim. Cada banco tem sua política de crédito, seus limites de comprometimento de renda e sua forma de avaliar autônomos e empresários. Por isso, faça simulações em pelo menos três bancos. Veja como funciona o processo no maior banco do crédito imobiliário no guia do financiamento imobiliário Caixa.
Financiamento negado na compra na planta
Na compra na planta, a análise de crédito definitiva acontece perto da entrega das chaves, no repasse ao banco. Se nesse momento o financiamento é negado, o comprador pode ter dificuldade de pagar o saldo e entrar em discussão sobre distrato com a construtora.
Para evitar isso:
- faça uma análise de crédito prévia antes de assinar o contrato;
- mantenha o nome limpo e evite novas dívidas durante a obra;
- acompanhe a correção do saldo pelo INCC;
- leia as cláusulas de distrato do contrato.
Entenda as etapas no guia de financiamento de imóvel na planta.
Documentos que evitam uma nova negativa
Boa parte das negativas e dos atrasos vem de documentação incompleta ou desatualizada. Antes de pedir a nova análise, deixe pronto:
Para a análise de crédito:
– RG, CPF e comprovante de estado civil (certidão de nascimento ou de casamento);
– comprovante de residência recente;
– comprovantes de renda: holerites recentes (CLT), declaração completa do Imposto de Renda com recibo de entrega (autônomos, empresários e quem tem outras rendas), extratos bancários que mostrem a renda entrando na conta;
– extrato do FGTS, se for usar o saldo.
Para a análise do imóvel:
– certidão de inteiro teor da matrícula, atualizada;
– documentos pessoais do vendedor;
– habite-se e averbação da construção, no caso de imóvel pronto.
Confira se nome, CPF e estado civil estão iguais em todos os documentos. Uma divergência simples, como um sobrenome que mudou depois do casamento, pode travar a análise.
O que não fazer depois de um financiamento negado
- Não pedir crédito em vários bancos no mesmo dia sem ter mudado nada. Os resultados tendem a ser iguais.
- Não omitir dívidas na proposta. O banco consulta o SCR e vai encontrá-las.
- Não declarar renda que não consegue comprovar. Divergências entre o que você informa e os documentos derrubam a análise.
- Não fazer novas compras parceladas enquanto se prepara para a próxima tentativa.
- Não desistir do sonho por causa de uma negativa. Na maioria dos casos, com alguns ajustes, o crédito é aprovado.
Um plano de 90 dias depois do financiamento negado
| Período | O que fazer |
|---|---|
| Semana 1 | Descobrir o motivo: banco, Registrato, Serasa |
| Semanas 2 a 4 | Negociar dívidas, juntar comprovantes de renda, ver o saldo do FGTS |
| Mês 2 | Simular em 3 bancos e no MCMV, avaliar composição de renda |
| Mês 3 | Pedir nova análise com a situação corrigida ou escolher um imóvel compatível |
Perguntas frequentes sobre financiamento negado
Por que meu financiamento foi negado se tenho renda?
Porque a renda é só um dos critérios. Dívidas que já comprometem a renda, restrições no CPF, histórico de crédito, idade e prazo, documentação ou avaliação do imóvel também podem levar à negativa.
Quanto tempo esperar para pedir financiamento de novo?
Não há prazo obrigatório. O ideal é tentar de novo quando a causa da negativa estiver resolvida. Se o problema foi o imóvel, dá para tentar com outro imóvel na hora.
O banco é obrigado a dizer o motivo da negativa?
O banco nem sempre detalha os critérios internos de crédito. Pela LGPD, você pode pedir informações sobre os critérios de decisões automatizadas e solicitar a revisão delas.
Financiamento negado afeta o score?
As consultas ao seu CPF podem ficar registradas. Muitos pedidos em pouco tempo podem ser vistos como sinal de necessidade de crédito. Por isso, simule à vontade, mas peça a análise formal com critério.
Com nome sujo dá para financiar?
Não. Com restrição no CPF, o financiamento imobiliário é negado. É preciso negociar e quitar as dívidas antes.
Teve o financiamento negado e quer entender o que fazer? Me chama no WhatsApp que eu analiso o seu caso e te ajudo a montar o plano para a próxima tentativa.
Leia também:
- Score para financiamento de casa: qual o mínimo e como aumentar
- Renda mínima para financiamento imobiliário: quanto preciso ganhar
- Financiamento imobiliário Caixa: juros, simulador e passo a passo
- Como sair do aluguel: o passo a passo para a casa própria
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.