Como funciona o financiamento imobiliário: entrada, prazo e parcelas
Atualizado em outubro de 2026
Pouca gente compra um imóvel à vista. Na maioria dos casos, o caminho é o financiamento imobiliário: o banco paga o imóvel ao vendedor e você devolve esse valor ao banco em parcelas mensais, com juros, ao longo de muitos anos.
Parece simples, mas entender como funciona o financiamento imobiliário é o que define se você vai pagar mais ou menos no final. Neste post, explico cada parte do financiamento e mostro uma simulação com números reais.
Neste guia:
- Os termos do financiamento imobiliário que você precisa conhecer
- SAC ou Price: qual a diferença?
- Simulação de financiamento imobiliário: imóvel de R$ 400 mil
- O passo a passo do financiamento imobiliário
- 5 dicas para pagar menos no financiamento imobiliário
- Perguntas frequentes sobre financiamento imobiliário
Os termos do financiamento imobiliário que você precisa conhecer
Entrada
É a parte do valor que você paga com recursos próprios. Na maioria dos bancos, o financiamento cobre até 80% do valor do imóvel, então a entrada mínima costuma ser de 20%. Você pode usar o FGTS para compor a entrada, desde que cumpra as regras (veja os requisitos no guia do primeiro imóvel).
Prazo
É o tempo para pagar. Pode chegar a 35 anos (420 meses), mas a sua idade conta: a idade + o prazo não podem passar de cerca de 80 anos e 6 meses na maioria dos bancos.
Prazo maior significa parcela menor, mas mais juros pagos no total.
Taxa de juros
É o “preço” do dinheiro emprestado. Nos financiamentos comuns, chamados de SBPE, as taxas de balcão dos grandes bancos ficaram em torno de 10% a 11,5% ao ano + TR em outubro de 2026. No Minha Casa Minha Vida, os juros são bem menores. Veja o guia do Minha Casa Minha Vida 2026.
A TR (Taxa Referencial) é um índice que corrige o saldo devedor. Nos últimos anos ela vem ficando baixa, mas não é zero. O Banco Central publica o histórico das taxas de juros praticadas pelos bancos, útil para comparar instituições.
Dica: os bancos costumam reduzir os juros para quem recebe o salário na instituição, tem conta com débito automático ou usa o FGTS. Sempre peça a taxa com e sem esses relacionamentos.
CET: o número mais importante
O Custo Efetivo Total (CET) soma tudo o que você paga: juros, seguros, tarifas e taxas. É o melhor número para comparar bancos. Um banco com juros um pouco menores pode ter CET maior por causa dos seguros ou das tarifas. O Banco Central explica o CET e obriga os bancos a informá-lo antes da contratação.
Seguros obrigatórios
Todo financiamento imobiliário tem dois seguros embutidos na parcela:
- MIP (Morte e Invalidez Permanente): quita o financiamento, total ou parcialmente, se o titular falecer ou ficar inválido. O valor sobe com a idade.
- DFI (Danos Físicos ao Imóvel): cobre danos à estrutura, como incêndio ou desabamento.
Alienação fiduciária
Enquanto você não quita o financiamento, o imóvel fica em garantia para o banco. Você mora, usa e pode até reformar, mas só recebe a propriedade plena depois de pagar a última parcela. Essa garantia é regulada pela Lei nº 9.514/1997.
SAC ou Price: qual a diferença?
Esses são os dois sistemas de amortização. Eles definem como a sua parcela evolui ao longo do tempo.
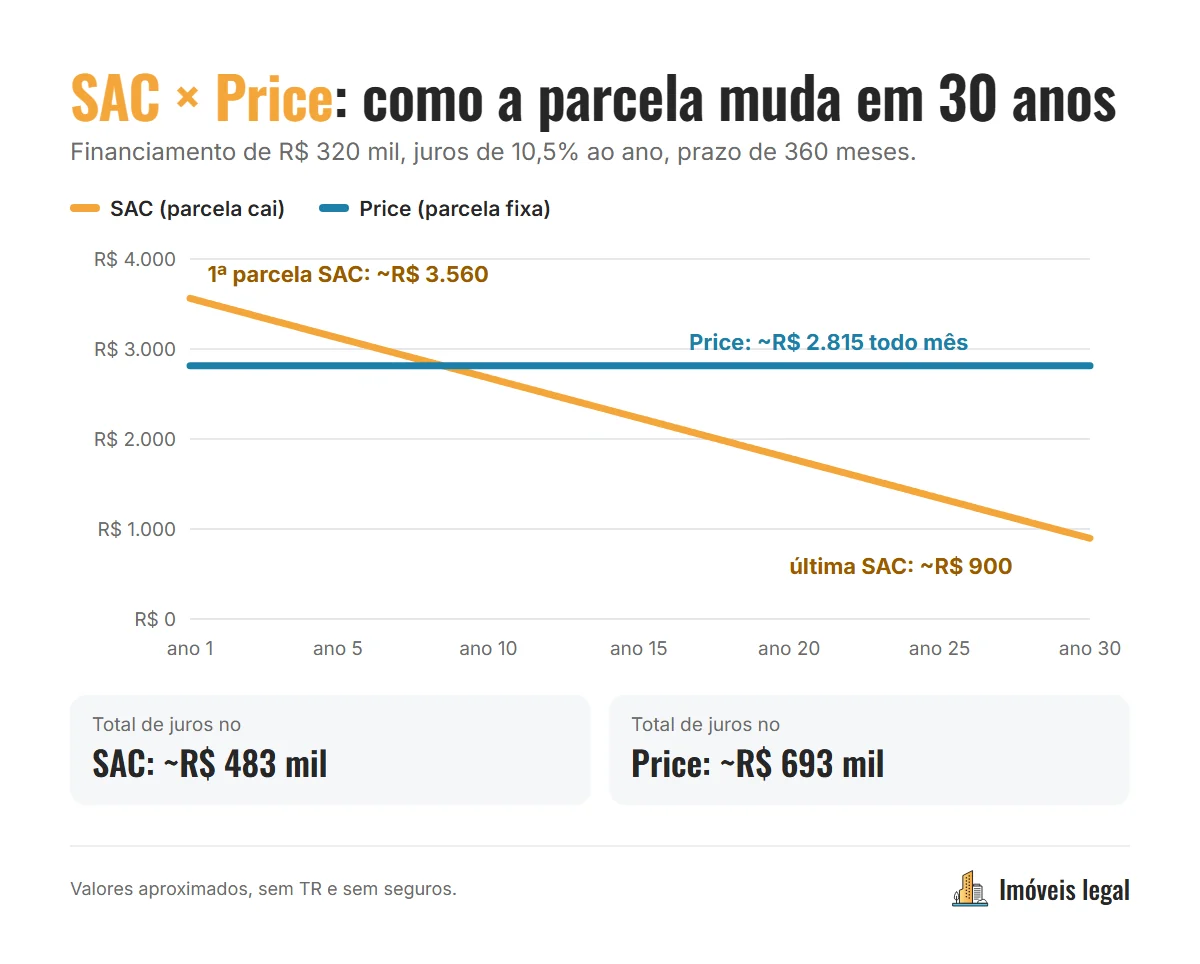
- SAC (Sistema de Amortização Constante): a parcela começa mais alta e vai diminuindo todo mês. No total, você paga menos juros.
- Price (Tabela Price): a parcela é igual do começo ao fim (fora a correção pela TR). Começa mais baixa, mas no total você paga mais juros.
A Caixa tem uma cartilha oficial sobre indexadores e sistemas de amortização para quem quiser se aprofundar.
Simulação de financiamento imobiliário: imóvel de R$ 400 mil
Vamos ver na prática. Considere:
- Imóvel de R$ 400.000
- Entrada de 20%: R$ 80.000
- Valor financiado: R$ 320.000
- Prazo: 30 anos (360 meses)
- Juros: 10,5% ao ano
| SAC | Price | |
|---|---|---|
| 1ª parcela | cerca de R$ 3.560 | cerca de R$ 2.815 |
| Última parcela | cerca de R$ 900 | cerca de R$ 2.815 |
| Renda mínima aproximada | cerca de R$ 12.200 | cerca de R$ 9.800 |
| Total de juros pagos | cerca de R$ 483 mil | cerca de R$ 693 mil |
| Total pago ao banco | cerca de R$ 803 mil | cerca de R$ 1,01 milhão |
Valores aproximados, sem considerar a TR. A renda mínima já inclui uma estimativa dos seguros. A simulação oficial do banco pode variar conforme sua idade e seu perfil.
Quer testar outros valores? A Calculadora do Cidadão do Banco Central simula financiamentos com parcelas fixas, como na Tabela Price.
O que essa tabela mostra:
- No Price, a parcela inicial é cerca de R$ 750 menor, e por isso é mais fácil ser aprovado com uma renda menor.
- No SAC, você economiza cerca de R$ 210 mil em juros ao longo do contrato.
Se a sua renda permite, o SAC costuma ser a melhor escolha. Se a renda está no limite, o Price pode ser o que viabiliza a compra. E você pode amortizar depois (com FGTS, 13º salário ou bônus) para reduzir os juros.
O passo a passo do financiamento imobiliário
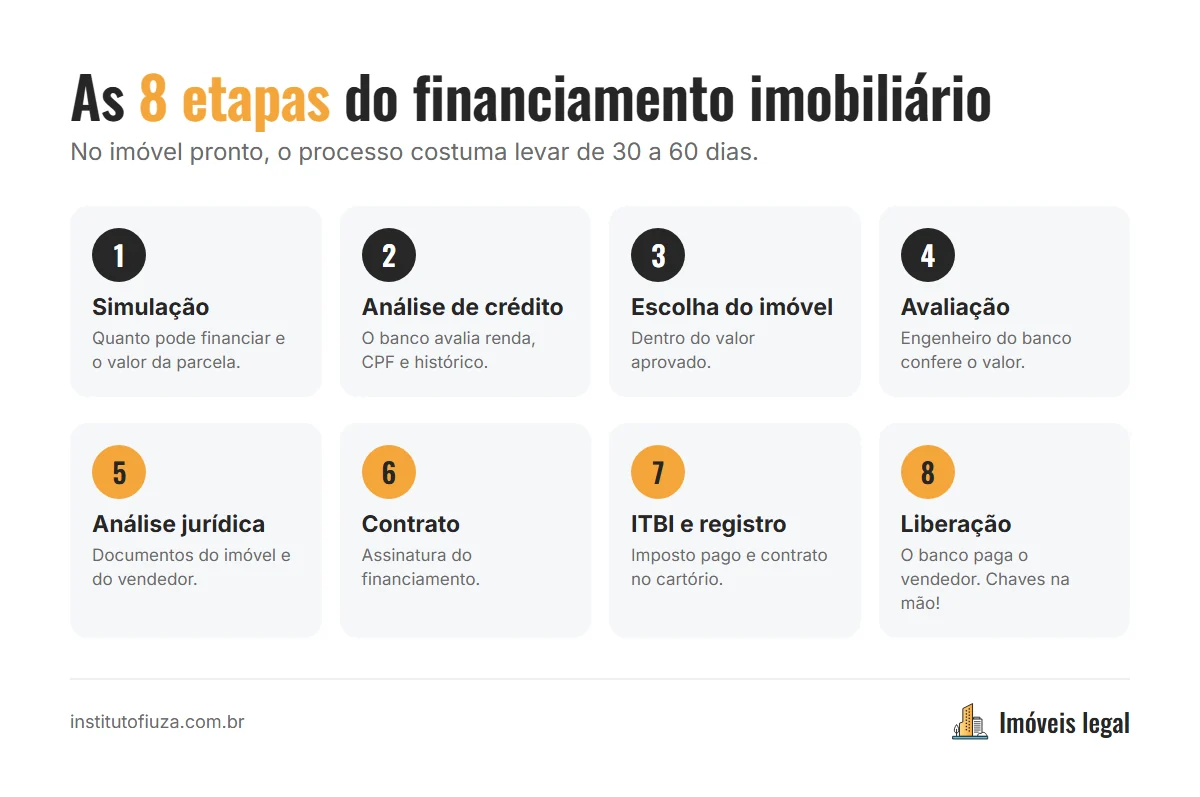
- Simulação: você descobre quanto pode financiar e quanto fica a parcela. Dá pra começar pelo simulador habitacional da Caixa.
- Análise de crédito: o banco analisa sua renda, seu CPF e seu histórico e diz quanto aprova.
- Escolha do imóvel: dentro do valor aprovado.
- Avaliação do imóvel: um engenheiro do banco confere se o imóvel vale o preço.
- Análise jurídica: o banco confere a documentação do imóvel e do vendedor.
- Assinatura do contrato de financiamento.
- ITBI e registro do contrato no cartório.
- Liberação do dinheiro ao vendedor, e o imóvel é seu.
Esse processo de financiamento imobiliário costuma levar de 30 a 60 dias no imóvel pronto. No imóvel na planta, o financiamento com o banco normalmente é assinado perto da entrega das chaves.
5 dicas para pagar menos no financiamento imobiliário
- Dê a maior entrada que conseguir sem ficar sem reserva de emergência.
- Compare o CET de pelo menos 3 bancos, não só a taxa de juros.
- Prefira o SAC se a sua renda permitir.
- Use o FGTS para amortizar a cada 2 anos, o que é permitido por lei.
- Amortize reduzindo o prazo, não a parcela. É o que mais economiza juros.
Se a sua renda familiar é de até R$ 13 mil, compare também com as condições do Minha Casa Minha Vida 2026, que tem juros bem menores.
Perguntas frequentes sobre financiamento imobiliário
Qual a entrada mínima para financiar um imóvel?
Na maioria dos bancos, 20% do valor do imóvel, porque o financiamento cobre até 80%. O FGTS pode ser usado para compor a entrada.
Qual o prazo máximo do financiamento imobiliário?
Até 35 anos (420 meses), desde que a sua idade somada ao prazo não passe de cerca de 80 anos e 6 meses.
O que é melhor: SAC ou Price?
O SAC faz você pagar menos juros no total, mas exige renda maior no começo. O Price tem parcela inicial menor e facilita a aprovação. Na simulação acima, a diferença de juros passa de R$ 200 mil.
Posso quitar o financiamento antes do prazo?
Sim. Você pode amortizar ou quitar a qualquer momento, com redução proporcional dos juros. O FGTS também pode ser usado para amortizar a cada 2 anos.
Leia também:
- Como comprar o primeiro imóvel: guia completo passo a passo (2026)
- Minha Casa Minha Vida 2026: faixas, renda e como participar em Salvador
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.