Investir em imóvel na planta: como funciona o lucro, os custos e os riscos
Atualizado em outubro de 2026. Conteúdo educativo, não é recomendação de investimento. Simulação própria, com premissas declaradas.
“Compra na planta, vende nas chaves e embolsa a valorização.” A frase é repetida em todo estande de vendas, e às vezes funciona. Mas investir em imóvel na planta tem uma conta própria, com o INCC corrigindo as parcelas, custos na entrega e o risco de a valorização não vir.
Este guia mostra de onde vem o lucro, faz a simulação em três cenários e lista o que conferir antes de assinar.
Neste guia:
De onde vem o lucro
O investidor de planta ganha, em geral, com três coisas:
- Preço de lançamento: as primeiras unidades costumam ser vendidas mais barato, e a tabela sobe ao longo das vendas e da obra.
- Alavancagem: durante a obra, você paga só uma parte do preço (sinal e parcelas), mas a valorização é sobre o imóvel inteiro.
- Valorização do bairro: obras de infraestrutura, novos equipamentos e a própria conclusão do prédio podem valorizar a região.
Nenhuma dessas três é garantida. O preço de tabela de uma construtora não é o preço que um comprador vai pagar na revenda.
O que corrói o lucro
- INCC: as parcelas da obra são corrigidas pelo Índice Nacional de Custo da Construção. O INCC-M acumulou 6,40% em 12 meses até julho de 2026, segundo a FGV (Brasil Indicadores). Ou seja: o saldo devedor com a construtora também sobe.
- Custos na entrega: ITBI e registro, se você precisar escriturar antes de vender (veja as dúvidas do imóvel na planta).
- Corretagem na revenda: em geral, um percentual do valor de venda.
- Imposto sobre o ganho de capital: de 15% a 22,5% sobre o lucro, para pessoa física, salvo isenções.
- Custo de oportunidade: o dinheiro aplicado na obra deixa de render na renda fixa. Com a Selic a 13,75% (setembro de 2026), isso pesa.
Simulação: comprar na planta e revender nas chaves
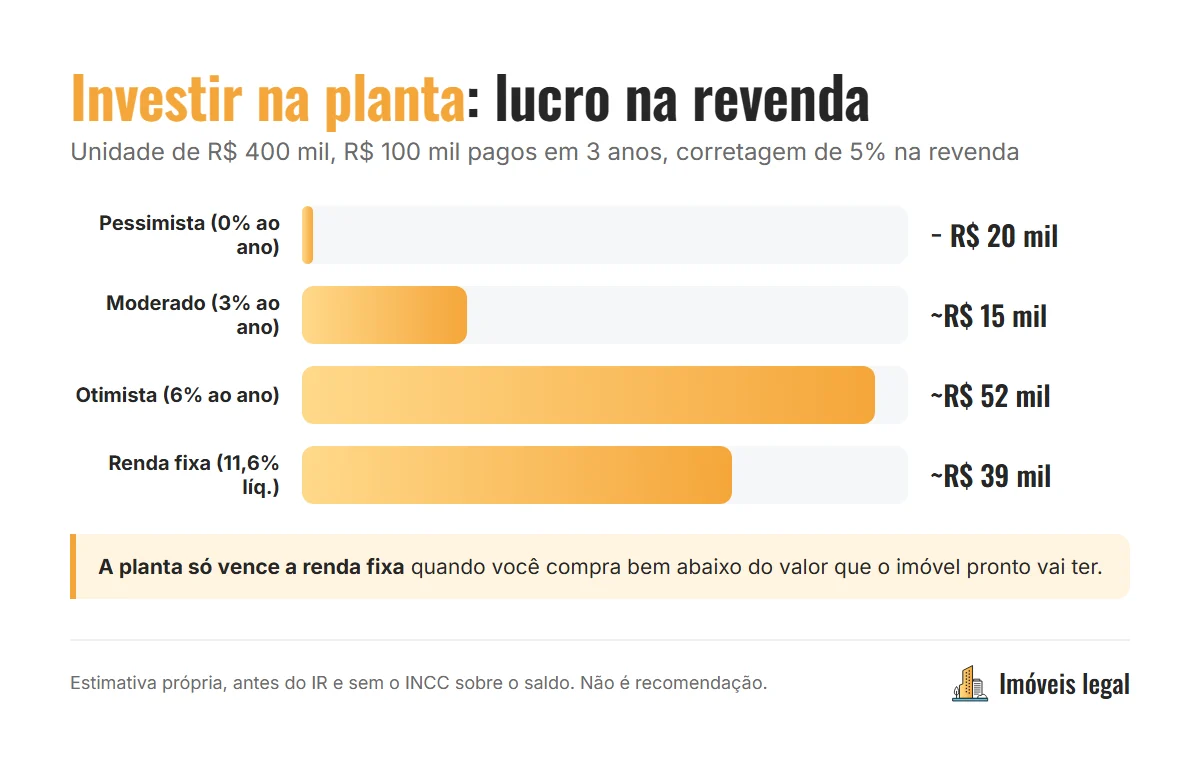
Premissas ilustrativas: unidade de R$ 400 mil, obra de 3 anos, você paga R$ 100 mil (sinal e parcelas) até as chaves; venda do direito sobre o imóvel (cessão) antes do repasse ao banco; corretagem de 5% na revenda; sem considerar o INCC sobre o saldo e o imposto, para simplificar.
| Cenário | Valorização ao ano | Valor nas chaves | Lucro bruto | Corretagem (5%) | Lucro antes do IR | Sobre os R$ 100 mil |
|---|---|---|---|---|---|---|
| Pessimista | 0% | R$ 400 mil | R$ 0 | R$ 20 mil | −R$ 20 mil | −20% |
| Moderado | 3% | ~R$ 437 mil | ~R$ 37 mil | ~R$ 22 mil | ~R$ 15 mil | ~15% |
| Otimista | 6% | ~R$ 476 mil | ~R$ 76 mil | ~R$ 24 mil | ~R$ 52 mil | ~52% |
O que a tabela mostra:
- no cenário otimista, a alavancagem faz o lucro de 52% em 3 anos superar a renda fixa;
- no moderado, o resultado fica abaixo do que os R$ 100 mil renderiam na renda fixa no mesmo período;
- no pessimista, o investidor perde dinheiro;
- e, na vida real, o INCC aumenta o saldo a pagar e o imposto reduz o lucro.
Conclusão da conta: a planta só compensa quando você compra bem abaixo do valor que o imóvel pronto vai valer. A valorização “média” do mercado, sozinha, não paga o custo de oportunidade com juros altos. Veja a série histórica no guia de valorização imobiliária.
O efeito do INCC no saldo
Na simulação acima, deixei o INCC de fora para facilitar. Na vida real, ele pesa. Se o saldo devedor com a construtora for de R$ 300 mil e o INCC subir cerca de 6% ao ano, o saldo corrigido no fim de três anos fica perto de R$ 357 mil, se nada for amortizado no período. Cálculo próprio, ilustrativo: na prática, o saldo cai à medida que você paga as parcelas, e o índice varia mês a mês.
Isso significa que, nas chaves, o valor a financiar no banco (ou a assumir pelo comprador da cessão) é maior do que o da tabela original. Quem compra para revender precisa que a valorização do imóvel seja maior que o INCC acumulado para ter lucro real.
Planta ou pronto para investir?
| Imóvel na planta | Imóvel pronto | |
|---|---|---|
| Desembolso inicial | Menor, parcelado na obra | Entrada maior ou valor à vista |
| Renda de aluguel | Só depois das chaves | Desde o primeiro mês |
| Preço por m² | Pode ser menor no lançamento | Preço de mercado |
| Correção | INCC durante a obra | Não há |
| Risco de obra | Atraso e construtora | Não há |
| Estado do imóvel | Novo, com garantia da construtora | Pode exigir reforma |
| Liquidez antes das chaves | Cessão, com taxa | Venda normal |
Para quem quer renda logo, o pronto costuma fazer mais sentido. Para quem quer comprar abaixo do mercado e esperar, a planta pode render mais, com mais risco.
Como escolher o lançamento
- Compare o preço por m² com prédios prontos e recentes do mesmo bairro. Se a planta não for mais barata, falta a principal fonte de lucro.
- Prefira as primeiras fases de venda, quando a tabela costuma ser menor.
- Olhe a planta pelo olhar do inquilino: quartos, vaga, varanda e condomínio estimado.
- Pesquise a concorrência: quantos lançamentos parecidos vão ficar prontos no mesmo bairro e no mesmo ano?
- Leia o contrato inteiro, principalmente o quadro-resumo, o índice de correção, a tolerância de entrega e as regras de cessão.
Imposto na revenda
Na venda com lucro, a pessoa física paga imposto sobre o ganho de capital, de 15% a 22,5% sobre a diferença entre o valor de venda e o custo de aquisição. Por isso, guarde todos os comprovantes de pagamento e declare o imóvel corretamente ano a ano (veja como declarar o imóvel no Imposto de Renda). No exemplo moderado da simulação, um lucro de R$ 15 mil pagaria cerca de R$ 2.250 de imposto.
Revender ou alugar depois das chaves?
Quem não quer revender pode financiar o saldo nas chaves e alugar. Aí a conta muda: o aluguel ajuda a pagar a parcela, mas a rentabilidade do aluguel (cerca de 7% ao ano bruta em Salvador, pelo FipeZAP de agosto de 2026) fica abaixo dos juros de um financiamento. Veja a conta no guia de comprar imóvel para alugar.
Em bairros com muita procura de turistas, alguns investidores optam pelo aluguel por temporada em studios. Antes, confira as regras do prédio (veja condomínio pode proibir Airbnb).
Os riscos
- Atraso da obra: a lei permite tolerância de até 180 dias, se prevista no contrato.
- Construtora em dificuldade: o patrimônio de afetação protege o dinheiro da obra, mas não elimina o risco.
- Excesso de oferta: quando vários lançamentos parecidos ficam prontos ao mesmo tempo no mesmo bairro, o preço de revenda e o aluguel caem.
- Não conseguir financiar nas chaves: se a renda cair ou os juros subirem, o investidor pode ter que vender com pressa ou fazer distrato, com multa.
- Cessão com custo: muitas construtoras cobram taxa para transferir o contrato a outro comprador antes das chaves. Leia essa cláusula.
Checklist antes de investir na planta
- ☐ Registro de Incorporação na matrícula, com número no anúncio.
- ☐ Histórico da construtora: obras entregues no prazo, reclamações, qualidade.
- ☐ Patrimônio de afetação.
- ☐ Preço por m² comparado com imóveis prontos do mesmo bairro.
- ☐ Fluxo de pagamento com o INCC simulado.
- ☐ Regras de cessão e taxa de transferência.
- ☐ Plano B para as chaves: financiar, alugar ou vender.
- ☐ Reserva para alguns meses de parcela.
Perguntas frequentes
Investir em imóvel na planta vale a pena em 2026?
Pode valer em compras abaixo do valor de mercado, em bairros com demanda e com construtoras sólidas. Com juros altos, a margem de erro é menor.
Quanto um imóvel na planta valoriza até as chaves?
Não há número garantido. Depende do preço de compra, do bairro, do momento do mercado e da concorrência. Desconfie de promessas de valorização fixa.
Posso vender o imóvel antes de ficar pronto?
Em geral, sim, por cessão de direitos, com a anuência da construtora e eventual taxa.
Está avaliando um lançamento para investir? Me chama no WhatsApp que eu faço a conta com os números reais do fluxo.
Precisa de ajuda para decidir?
Sou corretor em Salvador, na Região Metropolitana e no interior. Te ajudo a comparar as opções com calma.