Renda passiva com aluguel: quanto preciso investir para viver de aluguel?
Atualizado em outubro de 2026. Conteúdo educativo, não é recomendação de investimento. Estimativas próprias, com as premissas indicadas.
“Viver de aluguel” é o sonho de muita gente que pensa na aposentadoria ou em ter uma renda extra. A renda passiva com aluguel tem vantagens reais: é paga todo mês, é reajustada pela inflação e vem de um patrimônio que pode valorizar. Mas ela exige mais capital do que muitos imaginam e não é tão “passiva” quanto o nome sugere.
Neste guia, faço a conta de quanto é preciso investir para ter R$ 2 mil, R$ 5 mil ou R$ 10 mil por mês de aluguel, comparo com a renda fixa e mostro um plano para construir essa renda aos poucos.
Neste guia:
- Renda passiva com aluguel: as premissas
- Quanto investir para viver de aluguel
- E o imposto de renda?
- Aluguel ou renda fixa para renda passiva?
- A renda de aluguel não é 100% passiva
- Como montar a carteira de imóveis
- Quanto tempo leva para chegar lá
- Renda passiva com fundos imobiliários
- Erros comuns de quem quer viver de aluguel
- Um plano para construir renda passiva com aluguel
- Renda passiva com aluguel na aposentadoria
- Renda passiva com aluguel e imposto: um exemplo
- Perguntas frequentes sobre renda passiva com aluguel
Renda passiva com aluguel: as premissas
Para fazer a conta, usei dados de mercado e estimativas próprias:
- Rentabilidade bruta do aluguel: cerca de 7% ao ano em Salvador, segundo o Índice FipeZAP (agosto de 2026).
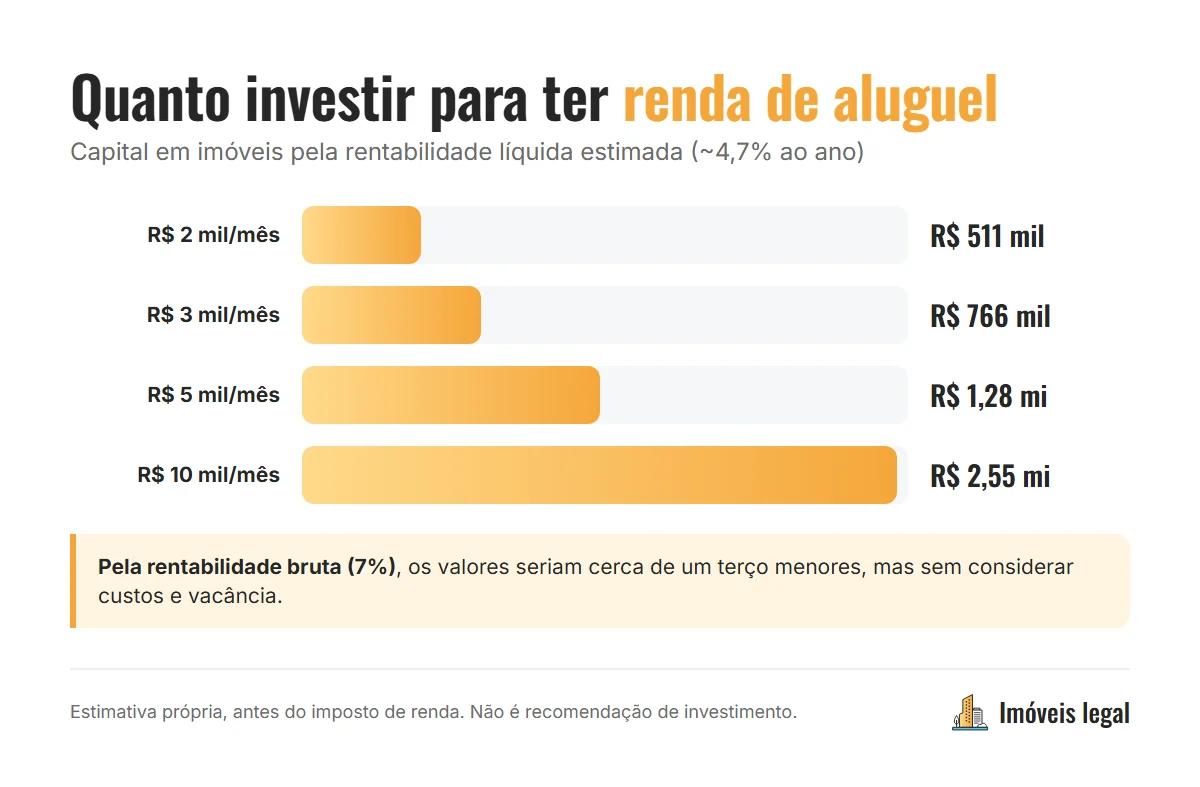
- Rentabilidade líquida estimada: cerca de 4,7% ao ano, descontando administração da imobiliária (10%), um mês de vacância por ano e uma reserva de 1% do valor do imóvel para manutenção. Veja a conta detalhada no guia sobre comprar imóvel para alugar.
- Antes do imposto de renda sobre o aluguel, que depende da renda total de cada pessoa.
Quanto investir para viver de aluguel
| Renda mensal desejada | Capital pela rentabilidade bruta (7%) | Capital pela rentabilidade líquida (~4,7%) |
|---|---|---|
| R$ 2.000 | ~R$ 343 mil | ~R$ 511 mil |
| R$ 3.000 | ~R$ 514 mil | ~R$ 766 mil |
| R$ 5.000 | ~R$ 857 mil | ~R$ 1,28 milhão |
| R$ 10.000 | ~R$ 1,71 milhão | ~R$ 2,55 milhões |
Como ler a tabela: a coluna da rentabilidade bruta é a conta que costuma aparecer em anúncios. A coluna da rentabilidade líquida é a mais realista, porque considera custos e meses sem inquilino. A diferença é grande: para ter R$ 5 mil por mês no bolso, o patrimônio em imóveis precisa ficar perto de R$ 1,3 milhão, e não de R$ 857 mil.
E o imposto de renda?
O aluguel é rendimento tributável. Em 2026, a tabela mensal da Receita Federal e a nova redução da Lei 15.270 deixam o carnê-leão do mês zerado para rendimentos tributáveis até R$ 5 mil, com redução parcial até R$ 7.350. Acima disso, a alíquota chega a 27,5%. E, na declaração anual, o aluguel se soma às outras rendas.
Para quem busca R$ 10 mil por mês de aluguel, o imposto pode levar uma parte relevante da renda. Veja os detalhes no guia do imposto de renda sobre aluguel.
Aluguel ou renda fixa para renda passiva?
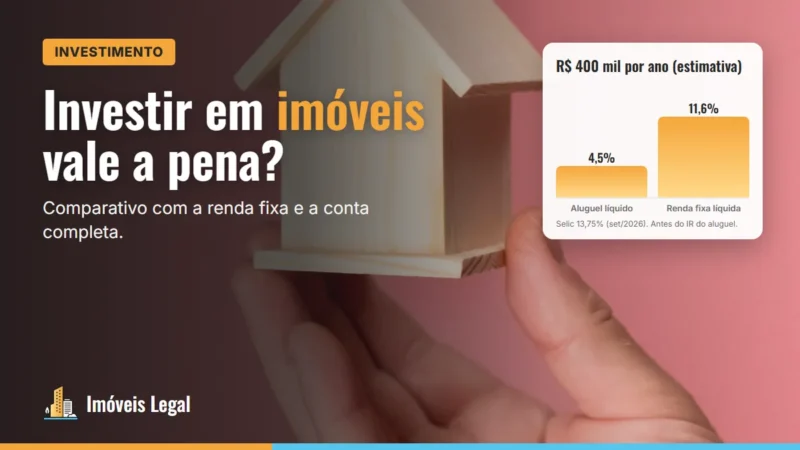
Com a Selic a 13,75% ao ano (setembro de 2026), a renda fixa paga, depois do imposto, mais que o aluguel. Em um título atrelado à Selic, com rendimento líquido perto de 11,6% ao ano, R$ 517 mil gerariam cerca de R$ 5 mil por mês.
Mas há diferenças importantes:
| Aluguel | Renda fixa pós-fixada | |
|---|---|---|
| Renda hoje | Menor | Maior, com a Selic alta |
| Proteção contra a inflação | O aluguel é reajustado todo ano | Para manter o poder de compra, é preciso reinvestir parte do rendimento |
| Valorização do capital | Possível (não garantida) | Não há |
| Juros no futuro | Não depende da Selic | Se a Selic cair, a renda cai |
| Trabalho | Inquilinos, manutenção, vacância | Quase nenhum |
| Liquidez | Baixa: vender leva meses | Alta |
Na prática, quem vive de renda costuma combinar os dois: imóveis para uma renda que acompanha a inflação e renda fixa para liquidez e reserva. Veja a comparação no guia sobre investir em imóveis e os números de longo prazo no guia de valorização imobiliária.
A renda de aluguel não é 100% passiva
Antes de planejar viver de aluguel, considere:
- Vacância: meses sem inquilino, em que você paga condomínio e IPTU.
- Inadimplência: atrasos e, às vezes, ações de despejo.
- Manutenção: o locador responde pelos problemas estruturais e pelas despesas extraordinárias do condomínio.
- Gestão: contratos, reajustes, vistorias e imposto todo mês.
A administração por imobiliária transforma boa parte disso em algo mais passivo, mas custa uma porcentagem do aluguel.
Como montar a carteira de imóveis
Diversifique
Ter vários imóveis menores reduz o risco: se um fica vazio, os outros continuam rendendo. Apartamentos de 1 e 2 quartos bem localizados costumam ter menos vacância.
Escolha bairros com demanda o ano inteiro
Perto de trabalho, universidades, hospitais e transporte. Em Salvador, bairros com estrutura completa, como a Pituba, alugam com rapidez. Veja o guia sobre morar na Pituba.
Considere imóveis na planta
Comprar na planta permite parcelar a entrada e, em muitos casos, pagar menos que num imóvel pronto. Mas o imóvel só gera renda depois das chaves. Veja as dúvidas mais comuns no guia de imóvel na planta.
Temporada como complemento
O aluguel por temporada pode render mais, com mais trabalho e sazonalidade. Veja a conta no guia sobre investir em Airbnb em Salvador.
Quanto tempo leva para chegar lá
Construir renda passiva leva tempo. Um exemplo de acumulação: quem aplica R$ 3 mil por mês em renda fixa com rendimento líquido de cerca de 11,6% ao ano junta, em valores nominais, cerca de R$ 652 mil em 10 anos e cerca de R$ 1,37 milhão em 15 anos. Cálculo próprio, ilustrativo, sem descontar a inflação e supondo a mesma taxa durante todo o período, o que não é garantido.
Com esse patrimônio, a pessoa poderia comprar imóveis à vista ou combinar imóveis e renda fixa. O que acelera o caminho é aumentar o aporte, reinvestir os aluguéis e começar cedo.
Renda passiva com fundos imobiliários
Os fundos imobiliários (FIIs) são outra forma de ter renda ligada a imóveis. Eles reúnem dinheiro de muitos investidores para comprar galpões, lajes corporativas, shoppings ou títulos do mercado imobiliário, e distribuem rendimentos mensais.
| Imóvel próprio | Fundo imobiliário | |
|---|---|---|
| Valor para começar | Alto | Baixo (cotas na bolsa) |
| Gestão | Sua ou da imobiliária | Gestor profissional |
| Liquidez | Baixa | Maior (venda na bolsa) |
| Diversificação | Difícil | Mais fácil |
| Controle | Total | Nenhum sobre os imóveis |
| Oscilação de preço | Pouco visível | Diária, na bolsa |
Os FIIs têm regras próprias de tributação e riscos de mercado. Antes de investir, informe-se com um profissional certificado.
Erros comuns de quem quer viver de aluguel
- Fazer a conta com o aluguel bruto, esquecendo custos, vacância e imposto.
- Concentrar tudo em um único imóvel grande, que pode ficar meses vazio.
- Comprar só pelo preço baixo, em região sem demanda de inquilinos.
- Não ter reserva para os meses sem aluguel e para manutenções.
- Ignorar a liquidez: precisar de dinheiro rápido e ter tudo em imóveis.
Um plano para construir renda passiva com aluguel
- Monte a reserva de emergência antes de qualquer imóvel.
- Defina a meta: quanto de renda mensal, em quanto tempo.
- Compre o primeiro imóvel (à vista ou financiado) e use o aluguel para ajudar a pagar ou para reinvestir.
- Reinvista os aluguéis e as sobras em renda fixa até juntar a entrada do próximo imóvel.
- Repita o ciclo, diversificando bairros e tipos de imóvel.
- Revise a carteira a cada ano: aluguel, vacância, valorização e imposto.
Renda passiva com aluguel na aposentadoria
Para quem planeja usar a renda passiva com aluguel na aposentadoria, alguns cuidados extras:
- prefira imóveis de fácil locação e manutenção simples;
- considere entregar a gestão a uma imobiliária, para não depender de energia e tempo para cuidar dos inquilinos;
- mantenha uma parte do patrimônio em aplicações com liquidez, para emergências de saúde e despesas grandes;
- pense na sucessão: como os imóveis serão divididos entre os herdeiros. Um planejamento com advogado evita custos e conflitos no inventário.
Renda passiva com aluguel e imposto: um exemplo
Imagine R$ 6 mil por mês de aluguel líquido de custos, de inquilinos pessoas físicas. Pela tabela de 2026, a redução da Lei 15.270 é parcial nessa faixa, e o imposto mensal pelo carnê-leão fica relevante. Na declaração anual, esse valor se soma às outras rendas, como aposentadoria ou salário. Por isso, ao planejar a renda passiva com aluguel, faça as contas depois do imposto, de preferência com um contador.
Perguntas frequentes sobre renda passiva com aluguel
Quanto preciso investir para ter R$ 5 mil de aluguel por mês?
Pela rentabilidade bruta média de Salvador (cerca de 7% ao ano), cerca de R$ 857 mil. Considerando custos e vacância (cerca de 4,7% líquidos), perto de R$ 1,3 milhão, antes do imposto de renda.
Viver de aluguel compensa mais que a renda fixa?
Em 2026, com a Selic alta, a renda fixa paga mais renda imediata. O aluguel ganha na proteção contra a inflação e na possível valorização do imóvel no longo prazo.
Qual imóvel é melhor para renda passiva?
Em geral, apartamentos de 1 e 2 quartos bem localizados, com condomínio compatível com o aluguel e demanda o ano inteiro.
Aluguel paga imposto de renda?
Sim. O aluguel é tributável, com carnê-leão mensal quando o inquilino é pessoa física.
Renda de aluguel é passiva mesmo?
Parcialmente. Vacância, inadimplência e manutenção exigem atenção. A administração por imobiliária reduz o trabalho, mas tem custo.
Quantos imóveis preciso para viver de aluguel?
Depende do valor de cada imóvel e da renda desejada. Pela rentabilidade líquida estimada de cerca de 4,7% ao ano, cada R$ 100 mil em imóveis gera algo perto de R$ 390 por mês, antes do imposto. Para R$ 5 mil por mês, seriam necessários cerca de R$ 1,3 milhão em imóveis.
Fundos imobiliários substituem os imóveis na renda passiva?
Eles são uma alternativa com mais liquidez e diversificação, mas com oscilação de preço na bolsa e sem controle sobre os imóveis. Muitos investidores combinam as duas formas.
É melhor comprar à vista ou financiado para ter renda passiva?
À vista, o aluguel vira renda imediata. Financiado, o aluguel ajuda a pagar a parcela e a renda só aparece depois de quitar. Financiar acelera a compra do patrimônio, mas custa juros.
Quer montar um plano de renda com imóveis? Me chama no WhatsApp que eu te ajudo a fazer as contas e a escolher os primeiros imóveis.
Leia também:
- Comprar imóvel para alugar vale a pena? Faça a conta
- Imposto de renda sobre aluguel: como funciona em 2026
- Investir em imóveis vale a pena em 2026?
- Valorização imobiliária: quanto os imóveis subiram
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.