Ganho de capital na venda de imóvel: quanto paga, como calcular e as isenções
Atualizado em novembro de 2026. Conteúdo informativo, não substitui a orientação de um contador. As leis citadas estão linkadas para consulta.
Vendeu um imóvel por mais do que pagou? A diferença é o ganho de capital, e sobre ela pode incidir Imposto de Renda. Muita gente só descobre isso depois de assinar a escritura, quando o prazo para pagar o imposto já está correndo.
A boa notícia: há várias isenções e reduções previstas em lei, e muitas vendas de imóvel residencial acabam pagando pouco ou nada. Este guia explica quando o imposto é devido, como calcular e como usar as isenções.
Sumário
- O que é ganho de capital
- Alíquotas do imposto
- Como calcular o ganho de capital
- Exemplo de cálculo
- As isenções na venda de imóvel
- A regra dos 180 dias
- Prazo e forma de pagamento
- Erros comuns
- Perguntas frequentes
O que é ganho de capital
Ganho de capital é a diferença positiva entre o valor de venda de um bem e o seu custo de aquisição. Na venda de imóvel por pessoa física, esse ganho é tributado pelo Imposto de Renda de forma separada, fora da declaração anual: o imposto é apurado e pago no mês seguinte à venda.
Alíquotas do imposto
As alíquotas são progressivas, conforme o tamanho do ganho (Lei 13.259/2016):
| Parcela do ganho de capital | Alíquota |
|---|---|
| Até R$ 5 milhões | 15% |
| De R$ 5 milhões a R$ 10 milhões | 17,5% |
| De R$ 10 milhões a R$ 30 milhões | 20% |
| Acima de R$ 30 milhões | 22,5% |
Para a grande maioria das vendas de imóveis residenciais, a alíquota é de 15%.
Como calcular o ganho de capital
A conta, em linhas gerais, é esta:
Ganho de capital = valor de venda − custo de aquisição
- Valor de venda: o preço recebido, descontada a corretagem paga pelo vendedor.
- Custo de aquisição: o valor pago na compra, conforme a declaração de IR, somado a benfeitorias e reformas declaradas e comprovadas e, conforme as regras da Receita, a algumas despesas da compra, como a corretagem que você pagou ao comprar. Confira com o contador quais despesas entram no seu caso.
Sobre esse ganho, a lei ainda aplica fatores de redução para imóveis comprados há mais tempo (Lei 11.196/2005, art. 40), além do percentual de redução para imóveis adquiridos entre 1969 e 1988 (Lei 7.713/1988, art. 18).
Você não precisa fazer essas contas na mão: o programa GCAP, da Receita Federal, calcula o ganho, as reduções e o imposto. Depois, os dados são importados na declaração anual.
Exemplo de cálculo
Um caso hipotético, sem aplicar os fatores de redução (que diminuiriam o imposto):
| Valor | |
|---|---|
| Valor de venda | R$ 600.000 |
| (−) Corretagem paga pelo vendedor | R$ 30.000 |
| Valor de venda líquido | R$ 570.000 |
| Custo de aquisição (compra em 2014) | R$ 300.000 |
| (+) Reforma declarada e comprovada | R$ 40.000 |
| Custo total | R$ 340.000 |
| Ganho de capital | R$ 230.000 |
| Imposto (15%), antes das reduções | R$ 34.500 |
Com os fatores de redução por tempo de posse, o imposto efetivo fica menor. O GCAP mostra o valor exato.
Repare na linha da reforma: benfeitorias só entram no custo se foram declaradas no IR e comprovadas com notas fiscais e recibos. Quem reforma e não declara paga mais imposto na venda.
As isenções na venda de imóvel
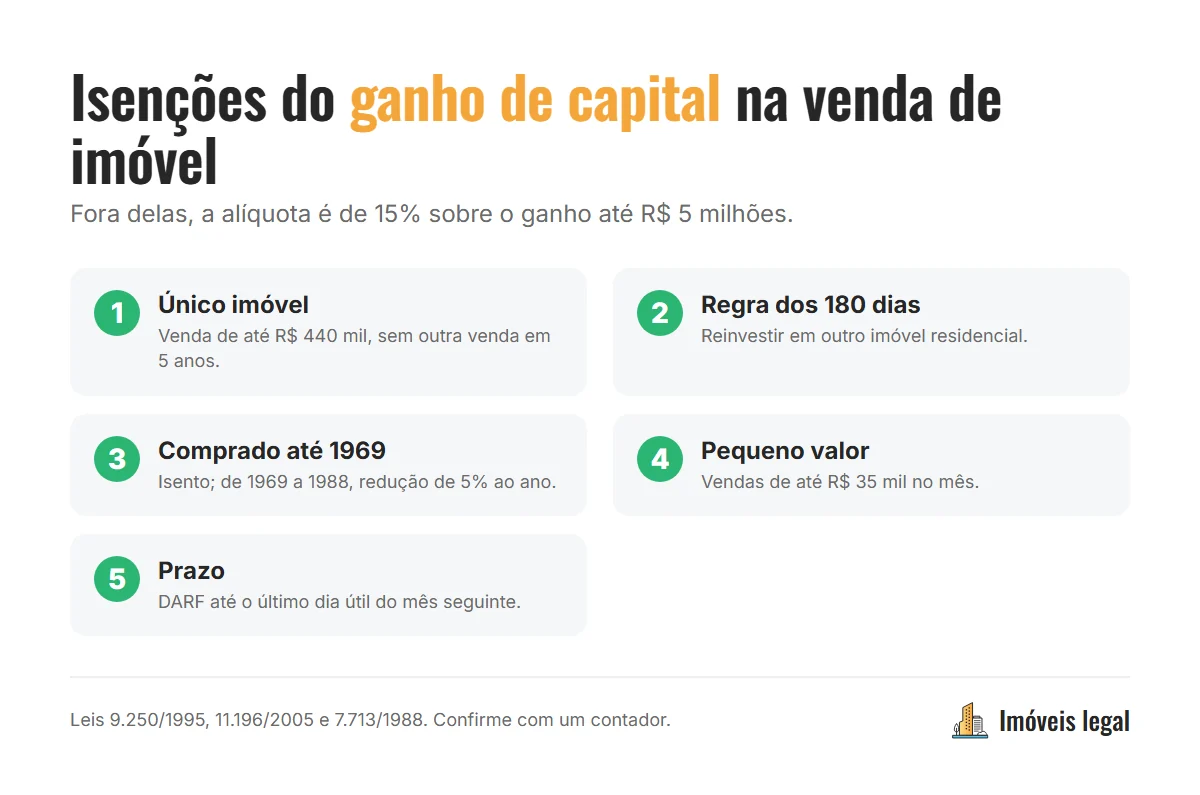
1. Único imóvel vendido por até R$ 440 mil
É isento o ganho na venda do único imóvel que a pessoa possui, desde que o valor de venda seja de até R$ 440 mil e que ela não tenha vendido outro imóvel nos últimos 5 anos (Lei 9.250/1995, art. 23).
Em imóvel de dois ou mais donos, a Receita considera a parte de cada um.
2. Venda e compra de outro imóvel residencial em 180 dias
É isento o ganho na venda de imóvel residencial quando o valor é usado para comprar outro imóvel residencial no Brasil em até 180 dias contados do contrato de venda (Lei 11.196/2005, art. 39). Detalhes na seção abaixo.
3. Imóvel comprado até 1969
O ganho na venda de imóvel adquirido até 1969 é isento, e os adquiridos entre 1969 e 1988 têm redução de 5% por ano de posse até 1988 (Lei 7.713/1988, art. 18).
4. Vendas de pequeno valor
Bens vendidos por até R$ 35 mil no mês são isentos, regra que raramente se aplica a imóveis inteiros, mas pode valer para frações.
A regra dos 180 dias
É a isenção mais usada por quem troca de imóvel, e também a que mais gera erro. Os pontos principais:
- O imóvel vendido e o comprado devem ser residenciais.
- O prazo de 180 dias é corrido e conta a partir da celebração do contrato de venda.
- Se só parte do valor for reinvestida, a isenção é proporcional e o imposto incide sobre a parte não reinvestida.
- O benefício só pode ser usado uma vez a cada 5 anos.
- Comprar o novo imóvel antes da venda é tema de divergência entre contribuintes e Receita. O uso do valor para quitar financiamento também. Nessas situações, consulte um contador antes.
- Mesmo isenta, a venda deve ser informada no GCAP e na declaração anual.
Prazo e forma de pagamento
- O imposto deve ser pago até o último dia útil do mês seguinte ao da venda, por DARF (código 4600 para pessoa física).
- Em venda parcelada, o imposto é pago proporcionalmente a cada parcela recebida.
- Atraso gera multa e juros.
- Os dados do GCAP são importados na declaração anual do IR do ano seguinte.
Se você comprou com financiamento, veja também como declarar no guia de declarar financiamento no imposto de renda. Para quem tem imóvel alugado, o guia do imposto de renda sobre aluguel explica a tributação da renda mensal.
Erros comuns
- Não declarar reformas ao longo dos anos e perder o direito de somá-las ao custo.
- Achar que a isenção dos 180 dias é automática e não informar a venda.
- Perder o prazo do DARF por não saber que o imposto é mensal, não anual.
- Usar o valor venal ou o valor do IPTU como custo, em vez do valor de compra declarado.
- Esquecer a corretagem paga, que reduz o ganho.
Perguntas frequentes
Quanto é o imposto sobre a venda de imóvel?
15% sobre o ganho de capital até R$ 5 milhões, com alíquotas maiores acima disso.
Quem vende o único imóvel paga imposto?
Não, se a venda for de até R$ 440 mil e não houver outra venda de imóvel nos últimos 5 anos.
Vendi e vou comprar outro imóvel. Pago imposto?
Se os dois forem residenciais e a compra acontecer em até 180 dias, o ganho reinvestido é isento.
Quando pago o imposto?
Até o último dia útil do mês seguinte ao da venda, por DARF.
Vai vender um imóvel para comprar outro? Me chama no WhatsApp que eu te ajudo a organizar os prazos da venda e da compra.
Precisa de ajuda para decidir?
Sou corretor em Salvador, na Região Metropolitana e no interior. Te ajudo a comparar as opções com calma.