Alugar ou comprar imóvel em 2026? A conta de 10 anos com números reais de Salvador
Atualizado em novembro de 2026. Simulação própria e ilustrativa. Os resultados mudam com juros, valorização e o rendimento da sua aplicação.
“Aluguel é dinheiro jogado fora.” “Comprar com os juros de hoje é loucura.” As duas frases são repetidas com a mesma convicção, e as duas estão erradas como regra geral. A resposta para alugar ou comprar depende de uma conta, e o resultado muda com três números: os juros, a valorização do imóvel e o quanto o seu dinheiro rende aplicado.
Vamos fazer a conta com números de Salvador.
Alugar ou comprar: o caso da simulação
Um imóvel de R$ 350 mil em Salvador, comparado em dois caminhos durante 10 anos:
| Comprar | Alugar e investir | |
|---|---|---|
| Desembolso inicial | R$ 70 mil de entrada (20%) + R$ 14 mil de ITBI e cartório (~4%) | Os mesmos R$ 84 mil vão para uma aplicação |
| Todo mês | Parcela do financiamento: R$ 280 mil, 30 anos, SAC, 11,5% ao ano | Aluguel do mesmo imóvel, e a diferença para a parcela vai para a aplicação |
| Aluguel inicial | — | R$ 2.042 (rentabilidade bruta de 7% ao ano, média de Salvador pelo FipeZAP em 2026) |
| Reajuste do aluguel | — | 4,5% ao ano |
| Rendimento da aplicação | — | 10% ao ano, já descontado o imposto |
Premissas próprias, simplificadas. Não incluem seguros, TR, manutenção do imóvel, condomínio e IPTU (que existem nos dois caminhos de forma parecida).
Para referência: com a Selic em 13,75% (mantida pelo Copom em 4 de novembro de 2026), aplicações de renda fixa conservadoras rendem hoje acima de 10% líquidos. Mas a taxa não deve ficar nesse nível por 10 anos, por isso a simulação usa 10% ao ano.
O que acontece em 10 anos
Quem compra:
- Primeira parcela de R$ 3.329, que vai caindo no SAC até cerca de R$ 2.486 no fim do 10º ano.
- Depois de 10 anos, ainda deve cerca de R$ 187 mil ao banco.
- O patrimônio é o valor do imóvel menos a dívida.
Quem aluga:
- Começa pagando R$ 2.042 de aluguel e aplica os R$ 84 mil, mais a diferença para a parcela todo mês (cerca de R$ 1.290 no começo).
- O aluguel sobe com o reajuste e chega perto de R$ 3.034 no 10º ano, acima da parcela de quem comprou. A partir daí, a diferença se inverte.
- Depois de 10 anos, tem cerca de R$ 328 mil aplicados.
O resultado depende da valorização
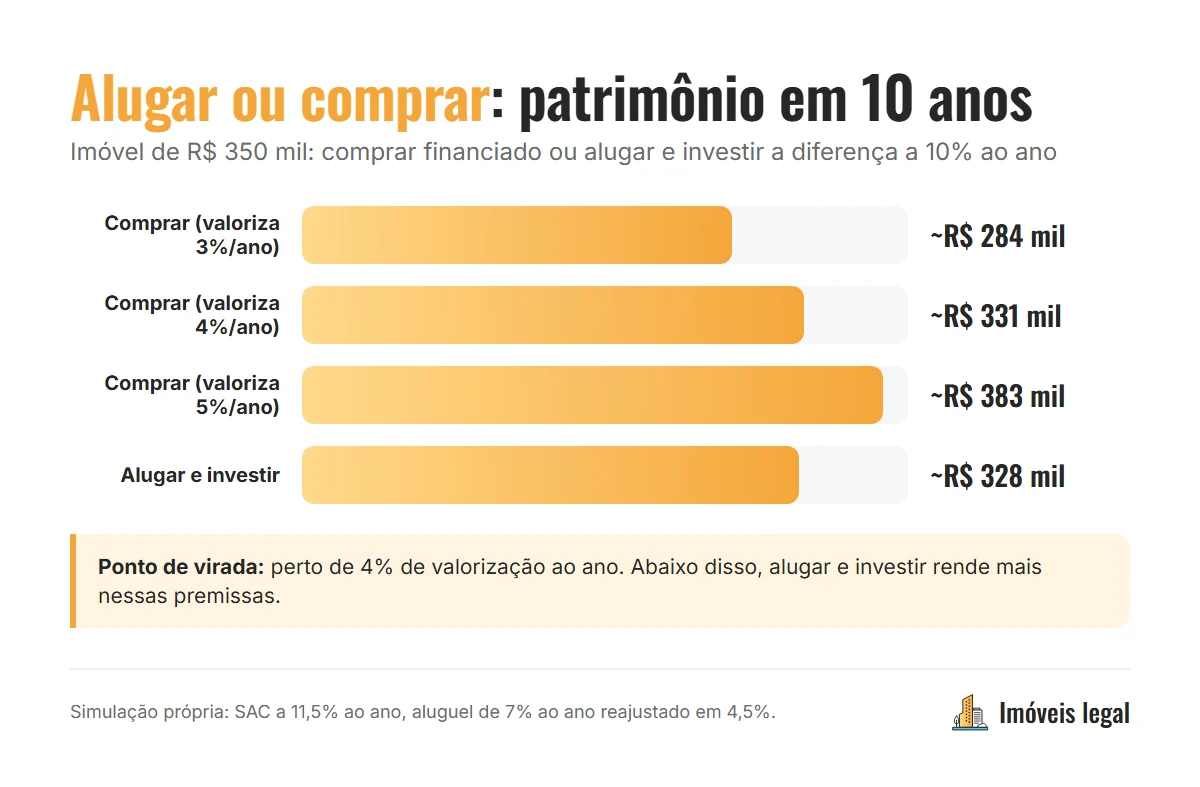
| Valorização do imóvel por ano | Patrimônio de quem comprou (imóvel − dívida) | Patrimônio de quem alugou | Quem ganha |
|---|---|---|---|
| 3% | ~R$ 284 mil | ~R$ 328 mil | Alugar |
| 3,5% | ~R$ 307 mil | ~R$ 328 mil | Alugar |
| 4% | ~R$ 331 mil | ~R$ 328 mil | Empate técnico |
| 4,5% | ~R$ 357 mil | ~R$ 328 mil | Comprar |
| 5% | ~R$ 383 mil | ~R$ 328 mil | Comprar |
O ponto de virada fica perto de 4% de valorização ao ano. Abaixo disso, alugar e investir a diferença rende mais nessas premissas. Acima, comprar leva vantagem.
Para comparar: em 12 meses até agosto de 2026, o preço de venda dos imóveis em Salvador subiu 10,84%, pelo Índice FipeZAP. Mas um ano forte não garante uma década igual. Veja o histórico no guia de valorização imobiliária.
O que a conta não mostra (e pesa muito)
- Disciplina. A simulação supõe que quem aluga investe todo mês a diferença, sem falhar, por 10 anos. Na vida real, pouca gente faz isso. A parcela do financiamento funciona como uma poupança obrigatória.
- Estabilidade. Quem é dono não tem renovação de contrato, reajuste pelo índice nem pedido de devolução do imóvel.
- Mobilidade. Quem aluga muda de bairro ou de cidade com facilidade, sem custo de venda.
- Custos de compra e venda. ITBI, cartório e, na venda, corretagem e eventual imposto sobre ganho de capital.
- Manutenção. O dono paga reformas e consertos estruturais; o inquilino não.
- Juros mais baixos mudam tudo. Se a Selic cair e os bancos baixarem as taxas, a parcela cai, e comprar fica mais vantajoso. A portabilidade permite aproveitar essa queda depois.
Quando comprar costuma fazer mais sentido
- Você pretende ficar no imóvel por muitos anos (mais de 5 a 7).
- A parcela cabe no orçamento sem apertar, com reserva de emergência.
- Você não teria disciplina para investir a diferença todo mês.
- Encontrou um imóvel com preço abaixo do mercado ou numa região com potencial de valorização.
- Tem acesso a juros menores, como no Minha Casa Minha Vida.
Quando alugar costuma fazer mais sentido
- Você pode mudar de cidade ou de bairro nos próximos anos.
- A renda é instável ou ainda não tem reserva de emergência.
- A parcela ficaria muito acima do aluguel do mesmo imóvel.
- Você já investe com regularidade e tem disciplina.
Como decidir no seu caso
- Descubra o aluguel de um imóvel parecido com o que você quer comprar. Veja como no guia de como calcular o valor do aluguel.
- Simule a parcela com a sua renda e a sua entrada no simulador do banco.
- Some os custos da compra: veja a lista nos custos para comprar imóvel.
- Pergunte a si mesmo: por quanto tempo vou morar ali?
Se a decisão for comprar, o guia de como sair do aluguel mostra o caminho passo a passo.
Perguntas frequentes
Aluguel é dinheiro jogado fora?
Não necessariamente. O aluguel é o custo de morar sem imobilizar o seu dinheiro. Os juros do financiamento também são um custo. A comparação justa é entre aluguel e juros, não entre aluguel e parcela.
Vale a pena comprar imóvel com a Selic alta?
Pode valer, se você vai ficar muitos anos e a parcela cabe no orçamento. Com juros altos, a vantagem de alugar e investir aumenta, mas a portabilidade permite reduzir os juros no futuro se as taxas caírem.
Qual valorização faz comprar valer a pena?
Nesta simulação, a partir de cerca de 4% ao ano. Com juros menores ou um aluguel mais caro, o ponto de virada cai.
Quer fazer essa conta com o aluguel que você paga hoje e o imóvel que você quer comprar? Me chama no WhatsApp que eu monto a simulação com os seus números.
Precisa de ajuda para decidir?
Sou corretor em Salvador, na Região Metropolitana e no interior. Te ajudo a comparar as opções com calma.