Composição de renda no financiamento: como somar renda com cônjuge, parente ou amigo
Atualizado em outubro de 2026. Cada banco e cada linha de crédito tem regras próprias sobre quem pode compor renda. Confirme na sua simulação.
A renda de uma pessoa sozinha nem sempre basta para o banco aprovar o imóvel que ela quer. A composição de renda resolve isso: duas ou mais pessoas somam os rendimentos no mesmo financiamento, e o banco calcula a parcela sobre a renda total.
É uma das formas mais usadas para chegar ao primeiro imóvel, mas tem consequências que muita gente só descobre depois. Veja o passo a passo.
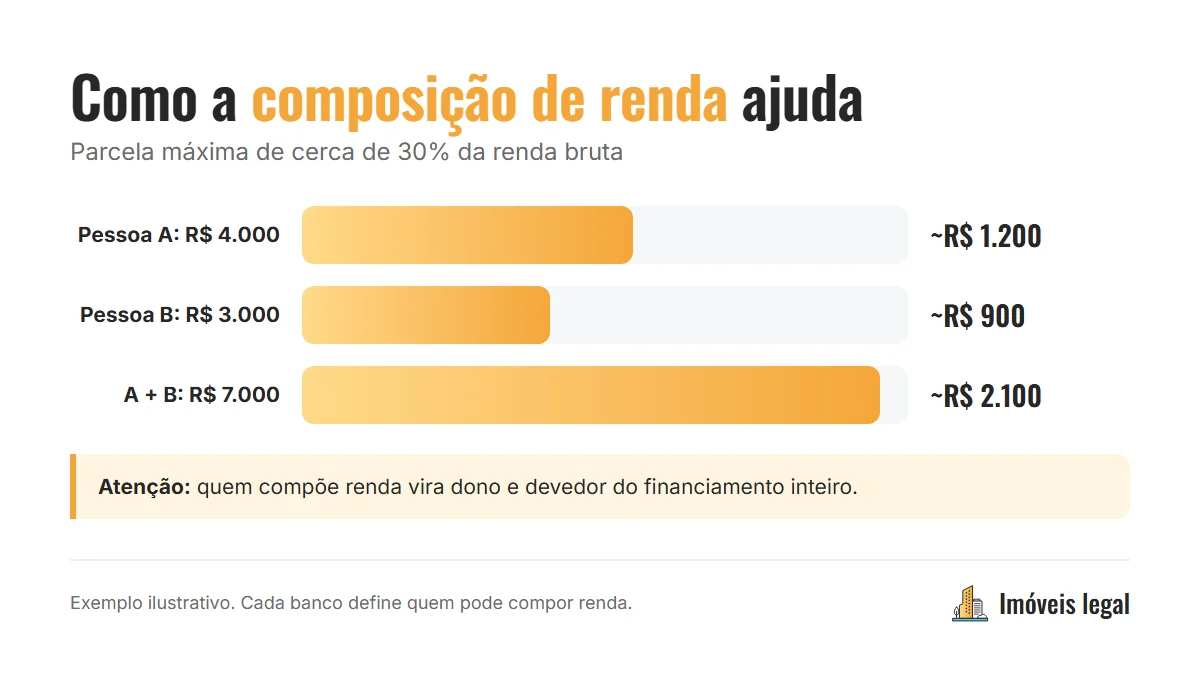
Como funciona a composição de renda, em números
Os bancos costumam limitar a parcela a cerca de 30% da renda bruta (veja o guia de renda mínima para financiamento).
| Renda | Parcela máxima (~30%) | |
|---|---|---|
| Só a pessoa A | R$ 4.000 | ~R$ 1.200 |
| Só a pessoa B | R$ 3.000 | ~R$ 900 |
| A + B juntas | R$ 7.000 | ~R$ 2.100 |
Com uma parcela de R$ 2.100 em vez de R$ 1.200, o valor que o banco pode financiar quase dobra. Pela simulação deste blog, uma parcela de cerca de R$ 2.100 na tabela Price, a 10,5% ao ano em 30 anos, corresponde a um financiamento perto de R$ 240 mil. Exemplo ilustrativo, sem seguros e TR.
Passo 1: veja quem pode compor renda
Em geral, os bancos aceitam:
- cônjuges e companheiros em união estável;
- parentes, como pais, filhos e irmãos, dependendo do banco e da linha;
- em algumas linhas, outras pessoas, mesmo sem parentesco.
No Minha Casa Minha Vida, o que conta é a renda familiar dentro das faixas do programa, o que muda a lógica (veja o guia do Minha Casa Minha Vida em Salvador).
Como as regras mudam, pergunte ao banco antes de juntar os documentos: quantas pessoas podem entrar, quais vínculos são aceitos e se todas precisam morar no imóvel.
Passo 2: entenda que todos viram donos e devedores
Este é o ponto mais importante. Quem compõe renda, em regra:
- assina o contrato de financiamento;
- responde pela dívida inteira junto com os outros (se um parar de pagar, o banco cobra todos);
- aparece como proprietário na matrícula, na proporção combinada;
- compromete o próprio crédito: aquela dívida entra no histórico de cada um e reduz a capacidade de financiar outro imóvel.
Por isso, compor renda com um amigo ou parente é uma decisão de longo prazo. Em 30 anos, muita coisa muda na vida das pessoas.
Passo 3: defina os percentuais
O contrato indica quanto cada um tem do imóvel e qual parte da renda cada um usou. Os percentuais também definem a cobertura do seguro obrigatório (MIP): em caso de morte ou invalidez de um dos participantes, o seguro quita a parte dele na dívida.
Combine os percentuais pensando:
- em quem vai morar no imóvel;
- em quem vai pagar as parcelas, na prática;
- no que acontece se um quiser sair do negócio.
Passo 4: organize os documentos de todos
Cada participante entrega:
- documentos pessoais e de estado civil;
- comprovantes de renda (holerite, IR, extratos ou documentos de autônomo; veja o guia de financiamento para autônomo);
- autorização de consulta de crédito.
O banco analisa o CPF de todos. Se um dos participantes tiver nome negativado ou muitas dívidas, a análise pode ser negada para o grupo inteiro (veja financiamento negado).
Passo 5: veja o FGTS de cada um
Quem compõe renda pode usar o próprio FGTS, desde que cumpra as regras (como não ter outro imóvel residencial na cidade onde mora ou trabalha). Cada participante é analisado separadamente. Veja os detalhes no guia do FGTS para comprar imóvel.
Passo 6: faça um acordo por escrito
Fora do contrato do banco, especialmente quando os participantes não são casados, vale fazer um acordo particular dizendo:
- quem paga quanto por mês;
- quem mora no imóvel;
- o que acontece em caso de venda, separação ou desistência de um deles.
Um advogado pode redigir esse documento. Ele evita a maior parte das brigas.
Riscos e cuidados
| Risco | Como reduzir |
|---|---|
| Um participante para de pagar | Reserva de emergência e acordo por escrito |
| Separação do casal | Percentuais claros na matrícula e no acordo |
| Quem compôs renda quer comprar outro imóvel | Saber que a dívida reduz o crédito dele por anos |
| Tirar alguém do financiamento depois | Depende de nova análise do banco; nem sempre é possível |
Perguntas frequentes
Posso compor renda com meu namorado?
Depende do banco e da linha de crédito. Algumas aceitam pessoas sem vínculo formal. Pergunte na simulação.
Quem compõe renda precisa morar no imóvel?
Não necessariamente, mas algumas linhas e programas exigem. Confirme com o banco.
Dá para tirar uma pessoa do financiamento depois?
É possível em alguns casos, com nova análise de crédito do banco e transferência da parte dela, com custos de cartório e ITBI.
Quer saber quanto vocês conseguem financiar juntos? Me chama no WhatsApp que eu faço a simulação com as duas rendas.
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.