Amortizar o financiamento com FGTS: vale a pena? Reduzir prazo ou parcela?
Atualizado em outubro de 2026. As regras do FGTS são definidas pelo Conselho Curador do FGTS e operadas pela Caixa. Confirme as condições do seu contrato com o banco.
Amortizar financiamento imobiliário é pagar uma parte do saldo devedor antes do prazo. Como os juros são calculados sobre o saldo, cada real amortizado deixa de gerar juros pelo resto do contrato. E o FGTS é uma das formas mais usadas para isso.
Neste guia, explico as regras para amortizar o financiamento com FGTS, a diferença entre reduzir o prazo ou a parcela, um exemplo com números e quando vale mais a pena usar o FGTS ou guardar o dinheiro.
Neste guia:
- O que é amortizar financiamento
- Reduzir o prazo ou a parcela?
- Exemplo com números
- As regras para usar o FGTS na amortização
- Vale a pena amortizar financiamento com FGTS?
- Amortizar com dinheiro próprio
- Passo a passo para amortizar financiamento com FGTS
- Amortizar na tabela SAC ou na Price
- Usar o FGTS para abater parcelas
- Amortizar ou investir? Um jeito simples de decidir
- Outras formas de pagar menos juros
- Erros comuns ao amortizar financiamento
- Amortizar financiamento do Minha Casa Minha Vida
- Perguntas frequentes sobre amortizar financiamento
O que é amortizar financiamento
Toda parcela do financiamento tem duas partes: juros (o custo do dinheiro emprestado) e amortização (a parte que reduz a dívida). Amortizar de forma extraordinária é pagar, além das parcelas, um valor que vai direto para reduzir o saldo devedor.
Quanto mais cedo a amortização acontece, maior a economia, porque o saldo menor gera menos juros por mais tempo.
Reduzir o prazo ou a parcela?
Ao amortizar, você escolhe entre:
- Reduzir o prazo: a parcela continua parecida, mas o contrato termina antes.
- Reduzir a parcela: o prazo continua o mesmo, mas a parcela fica menor.
Reduzir o prazo economiza mais juros, porque você deixa de pagar meses inteiros de juros no fim do contrato. Reduzir a parcela alivia o orçamento agora, o que pode ser importante se a parcela está pesando ou se a renda caiu.
Exemplo com números
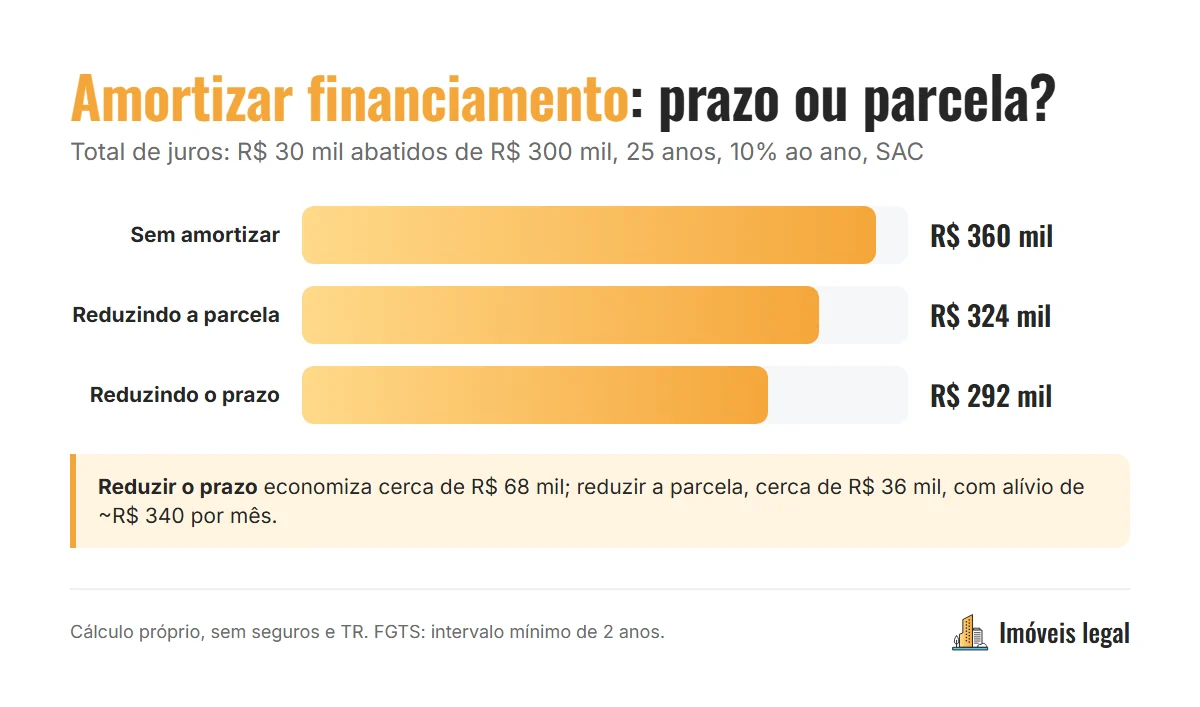
Considere um financiamento com saldo de R$ 300 mil, 25 anos (300 meses), juros de 10% ao ano, tabela SAC. Imagine uma amortização de R$ 30 mil logo no início do contrato:
| Sem amortizar | Reduzindo a parcela | Reduzindo o prazo | |
|---|---|---|---|
| Primeira parcela (sem seguros) | ~R$ 3.392 | ~R$ 3.053 | ~R$ 3.153 |
| Prazo | 300 meses | 300 meses | 270 meses |
| Total de juros no contrato | ~R$ 360 mil | ~R$ 324 mil | ~R$ 292 mil |
| Economia de juros | – | ~R$ 36 mil | ~R$ 68 mil |
Reduzindo o prazo, a economia de juros é quase o dobro. Reduzindo a parcela, você ganha um alívio de cerca de R$ 340 por mês. Cálculo próprio, ilustrativo, sem seguros e sem TR; os valores reais dependem do seu contrato e do momento da amortização.
As regras para usar o FGTS na amortização
As principais condições são:
- ter pelo menos 3 anos de trabalho com FGTS, somando todos os empregos;
- o financiamento ser do Sistema Financeiro da Habitação (SFH), para imóvel residencial urbano;
- não ter outro imóvel residencial na cidade onde mora ou trabalha, nem outro financiamento ativo pelo SFH em qualquer lugar do país;
- respeitar o intervalo mínimo de 2 anos entre um uso do FGTS e outro para amortizar ou liquidar;
- o imóvel ser usado para a sua moradia.
O FGTS também pode abater parte das parcelas (até 80% do valor de cada prestação, por até 12 meses) ou quitar o saldo, se o valor for suficiente. Veja todas as formas no guia do FGTS para comprar imóvel.
Atenção: quem aderiu ao saque-aniversário pode ter parte do saldo bloqueada como garantia de empréstimos antecipados. Confira o saldo disponível no aplicativo do FGTS.
Vale a pena amortizar financiamento com FGTS?
Para a maioria das pessoas, sim. O motivo é a diferença de rendimento:
- o FGTS rende 3% ao ano mais TR, mais a distribuição de parte do lucro do fundo. Em 2024, o Supremo Tribunal Federal decidiu que essa remuneração deve garantir, no mínimo, a reposição da inflação (IPCA), mas ela continua bem abaixo dos juros de um financiamento;
- o financiamento cobra, em geral, juros de 8% a 12% ao ano, mais seguros e TR.
Cada real do FGTS usado para reduzir uma dívida que custa 10% ao ano “rende”, na prática, os 10% que você deixa de pagar. Poucos investimentos sem risco fazem isso com o dinheiro do FGTS.
Quando pensar duas vezes
- Se o FGTS é sua única reserva e o emprego está instável: em caso de demissão sem justa causa, o saldo pode ser sacado.
- Se você está perto de comprar outro imóvel e quer usar o FGTS na entrada.
- Se o financiamento tem juros muito baixos (como algumas faixas do Minha Casa Minha Vida), a vantagem da amortização é menor.
Amortizar com dinheiro próprio
Também dá para amortizar com recursos próprios (13º salário, bônus, venda de outro bem), a qualquer momento, sem o intervalo de 2 anos do FGTS. Antes, compare:
- juros do financiamento (o CET do seu contrato) com
- o rendimento líquido de um investimento seguro.
Com a Selic a 13,75% ao ano em 2026, uma aplicação de renda fixa pode render mais do que os juros de um financiamento barato. Nesse caso, faz sentido manter uma reserva de emergência antes de amortizar. Se os juros do contrato são altos, amortizar costuma ganhar.
Passo a passo para amortizar financiamento com FGTS
- Consulte o saldo do FGTS no aplicativo oficial.
- Peça ao banco do financiamento o saldo devedor e as opções de amortização.
- Escolha: reduzir o prazo ou a parcela.
- Envie os documentos pedidos (pessoais, extrato do FGTS, declaração de que cumpre os requisitos).
- Assine a autorização de uso do FGTS.
- Confira o novo demonstrativo do contrato depois da amortização.
Na Caixa, o pedido pode ser feito na agência ou nos canais digitais, conforme o tipo de contrato. Veja o funcionamento do banco no guia do financiamento imobiliário Caixa.
Amortizar na tabela SAC ou na Price
- Na tabela SAC, a amortização mensal é fixa, e a parcela cai com o tempo. Uma amortização extraordinária reduz o saldo e, consequentemente, os juros das parcelas seguintes.
- Na tabela Price, a parcela é fixa, e no começo ela é quase toda de juros. Por isso, amortizar nos primeiros anos de um contrato Price costuma ter um efeito grande na redução dos juros totais.
Em qualquer sistema, quanto mais cedo a amortização, maior a economia. Veja a diferença entre os dois sistemas no guia de como funciona o financiamento imobiliário.
Usar o FGTS para abater parcelas
Outra opção é usar o FGTS para pagar até 80% do valor de cada prestação, por até 12 meses seguidos. Isso não reduz tanto os juros quanto a amortização do saldo, mas alivia o orçamento num período apertado, como uma queda temporária de renda.
| Uso do FGTS | Efeito principal | Quando faz sentido |
|---|---|---|
| Amortizar e reduzir o prazo | Maior economia de juros | Parcela cabe com folga |
| Amortizar e reduzir a parcela | Alívio mensal permanente | Parcela pesando no orçamento |
| Abater parcelas por 12 meses | Alívio temporário | Aperto passageiro |
| Quitar o saldo | Fim da dívida | Saldo do FGTS suficiente |
Amortizar ou investir? Um jeito simples de decidir
Compare o custo da dívida com o rendimento líquido do investimento:
- veja o CET do seu financiamento (está no contrato ou no demonstrativo);
- veja o rendimento líquido de uma aplicação segura e com liquidez (depois do imposto);
- se o CET for maior, amortizar costuma ganhar; se for menor, investir pode render mais;
- em qualquer caso, mantenha uma reserva de emergência antes de amortizar com dinheiro próprio.
Para o FGTS, a conta costuma favorecer a amortização, porque o fundo rende menos que os juros do financiamento.
Outras formas de pagar menos juros
- Portabilidade: levar a dívida para um banco com juros menores. Veja o guia de portabilidade de financiamento.
- Negociar a taxa com o próprio banco, com uma proposta de outro banco em mãos.
- Revisar os seguros do contrato, quando permitido.
Erros comuns ao amortizar financiamento
- Usar toda a reserva de emergência para amortizar e ficar sem colchão para imprevistos.
- Escolher reduzir a parcela por impulso, quando a parcela já cabia com folga e reduzir o prazo economizaria mais.
- Não conferir o novo demonstrativo depois da amortização.
- Esquecer o intervalo de 2 anos entre usos do FGTS.
- Amortizar um financiamento de juros baixos com dinheiro que renderia mais aplicado.
Amortizar financiamento do Minha Casa Minha Vida
No Minha Casa Minha Vida, os juros já são reduzidos, principalmente nas Faixas 1 e 2. Amortizar continua reduzindo os juros pagos, mas a vantagem é menor do que num financiamento com juros de mercado. Mesmo assim, para quem tem FGTS parado e quer terminar a dívida mais cedo, amortizar financiamento do programa pode fazer sentido. Confira as condições do seu contrato com o banco.
Perguntas frequentes sobre amortizar financiamento
É melhor amortizar o prazo ou a parcela?
Reduzir o prazo economiza mais juros. Reduzir a parcela alivia o orçamento mensal. Se a parcela cabe com folga, o prazo costuma ser a melhor escolha financeira.
De quanto em quanto tempo posso usar o FGTS para amortizar?
O intervalo mínimo entre usos do FGTS para amortizar ou liquidar é de 2 anos.
Posso usar o FGTS para amortizar financiamento de imóvel de investimento?
Não. O FGTS só pode ser usado em imóvel residencial para a sua moradia, dentro das regras do SFH.
Amortizar financiamento com FGTS vale a pena?
Na maioria dos casos, sim, porque o FGTS rende menos que os juros do financiamento. Mas mantenha uma reserva se o emprego estiver instável.
Posso amortizar com dinheiro próprio a qualquer momento?
Sim. A amortização com recursos próprios pode ser feita a qualquer momento, sem o intervalo de 2 anos do FGTS.
Amortizar financiamento reduz o valor do seguro?
Em geral, sim. O seguro de morte e invalidez é calculado sobre o saldo devedor, então, com o saldo menor, a parcela do seguro também tende a cair.
Posso amortizar financiamento com FGTS se estiver com parcelas atrasadas?
As regras do FGTS e de cada banco tratam de forma específica os contratos em atraso. Consulte o banco antes; em alguns casos, é preciso regularizar a situação.
Quanto tempo leva para o FGTS ser usado na amortização?
Depende do banco e da análise dos documentos. Em geral, o processo leva algumas semanas entre o pedido e a atualização do contrato.
Quer saber quanto você economiza amortizando o seu financiamento? Me chama no WhatsApp com os dados do contrato que eu faço a simulação com você.
Leia também:
- FGTS para comprar imóvel: regras 2026 e passo a passo
- Portabilidade de financiamento imobiliário: como pagar menos juros
- Como funciona o financiamento imobiliário: SAC × Price
- Financiamento imobiliário Caixa: juros, simulador e passo a passo
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.