Imóvel ou renda fixa em 2026: o que rende mais com a Selic a 13,75%?
Atualizado em novembro de 2026. Conteúdo educativo e simulação ilustrativa, não é recomendação de investimento. Rentabilidade passada não garante rentabilidade futura.
Com a Selic em 13,75% ao ano, mantida pelo Copom em 4 de novembro de 2026, a renda fixa paga juros que poucos investimentos conseguem bater. Isso levanta uma dúvida comum entre quem tem dinheiro guardado: imóvel ou renda fixa: o que vale mais, comprar um apartamento para alugar ou deixar o dinheiro aplicado?
A resposta depende de quanto o imóvel valoriza e de quanto tempo os juros ficam altos. Vamos à conta.
O caso da simulação
R$ 400 mil disponíveis, em duas opções:
- Imóvel: um apartamento em Salvador comprado à vista e alugado.
- Renda fixa: um CDB pós-fixado ou uma LCI, atrelados ao CDI.
As premissas
| Imóvel alugado | CDB 100% do CDI | LCI 90% do CDI | |
|---|---|---|---|
| Rendimento bruto | Aluguel de 7% ao ano (média de Salvador, FipeZAP 2026) + valorização | CDI de cerca de 13,65% ao ano | 90% do CDI, cerca de 12,3% ao ano |
| Custos e impostos | Administração, vacância, manutenção e IR do aluguel | IR de 15% (aplicação acima de 2 anos) | Isenta de IR para pessoa física |
| Rendimento líquido | ~4,7% ao ano de aluguel antes do IR + valorização | ~11,6% ao ano | ~12,3% ao ano |
| Liquidez | Baixa (vender leva meses) | Diária ou no vencimento | Após a carência |
| Garantia | O próprio imóvel | FGC, até R$ 250 mil por CPF e instituição | FGC, até R$ 250 mil por CPF e instituição |
Os 4,7% líquidos do aluguel vêm da conta feita no guia de comprar imóvel para alugar: 7% brutos menos administração, um mês de vacância por ano e reserva de manutenção.
O retorno anual, lado a lado
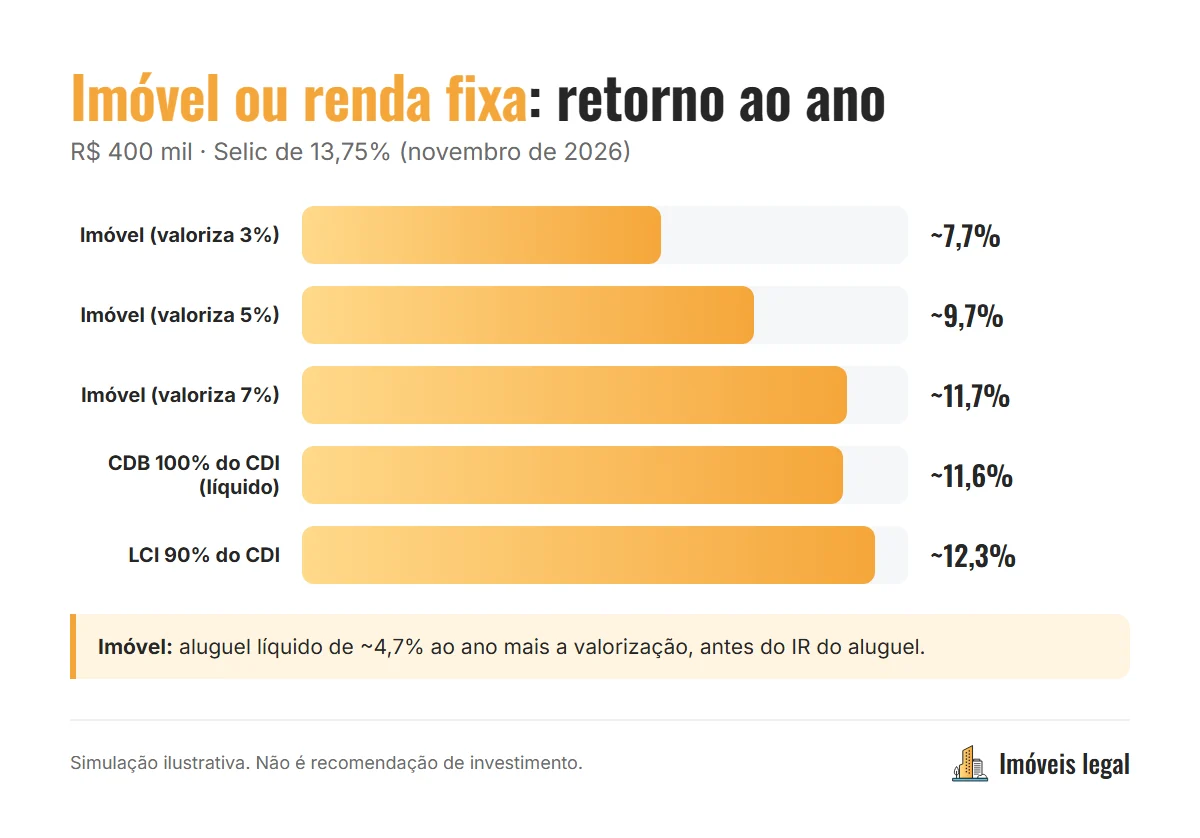
| Valorização do imóvel ao ano | Retorno do imóvel (aluguel líquido + valorização) | CDB (líquido) | LCI |
|---|---|---|---|
| 3% | ~7,7% | ~11,6% | ~12,3% |
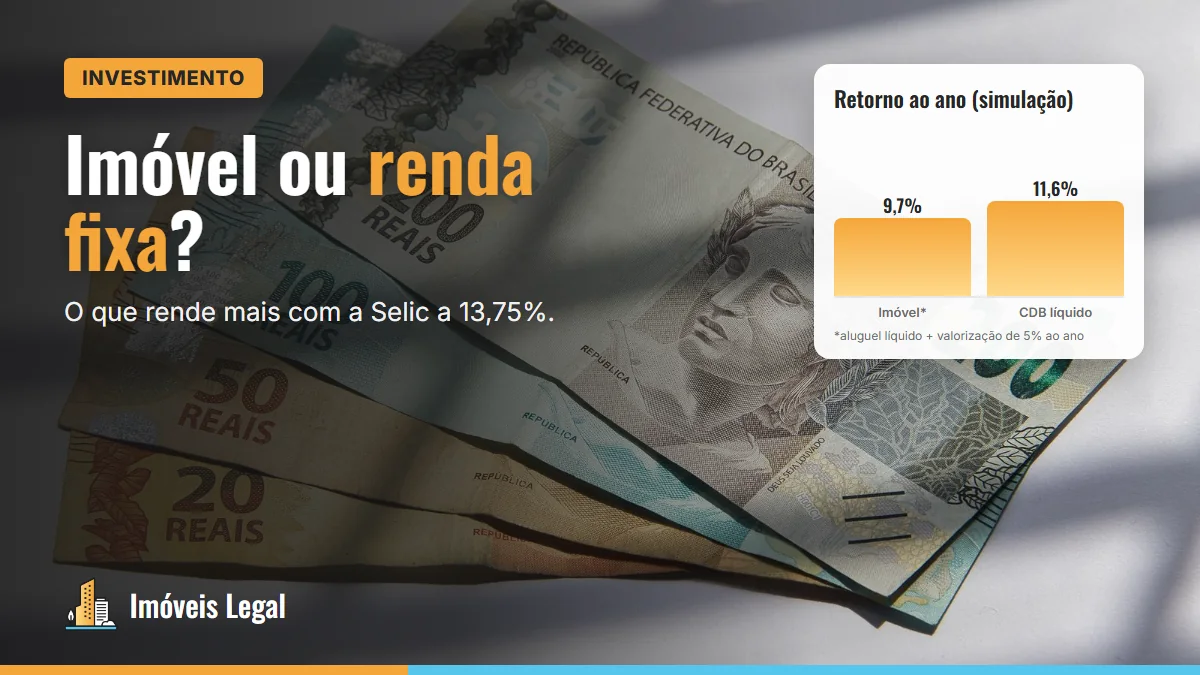
| 5% | ~9,7% | ~11,6% | ~12,3% |
| 7% | ~11,7% | ~11,6% | ~12,3% |
| 10% | ~14,7% | ~11,6% | ~12,3% |
Soma simples das taxas anuais, sem o IR sobre o aluguel (que reduz o retorno do imóvel) e sem os custos de compra (ITBI e cartório, perto de 4% no início).
Com os juros de hoje, o imóvel só empata com a renda fixa se valorizar perto de 7% ao ano. Abaixo disso, a renda fixa rende mais, com mais liquidez e menos trabalho.
Para comparar: o preço de venda dos imóveis em Salvador subiu 10,84% em 12 meses até agosto de 2026, pelo FipeZAP. Mas a valorização oscila bastante de um ano para o outro. Veja o histórico no guia de valorização imobiliária.
O fator que muda a conta: os juros não ficam altos para sempre
A renda fixa pós-fixada acompanha a Selic. Se a taxa cair nos próximos anos, o rendimento do CDB e da LCI cai junto. O aluguel e a valorização do imóvel não dependem diretamente da Selic e, em geral, juros menores ajudam o mercado imobiliário, porque o financiamento fica mais barato e a procura aumenta.
Por isso, quem pensa no longo prazo costuma olhar também:
- renda fixa prefixada ou atrelada à inflação (como o Tesouro IPCA+), para travar uma taxa alta por mais tempo;
- o imóvel como parte da carteira, e não como a carteira inteira.
Imóvel x renda fixa além do número
| Imóvel | Renda fixa | |
|---|---|---|
| Trabalho | Inquilino, manutenção, condomínio, IPTU | Quase nenhum |
| Liquidez | Baixa | Alta |
| Divisibilidade | Não dá para vender “um pedaço” | Resgata quanto precisar |
| Proteção contra inflação | Aluguel reajustado e imóvel tende a acompanhar a inflação no longo prazo | Depende do título |
| Alavancagem | Dá para comprar financiado | Não |
| Uso próprio | Pode virar moradia ou casa de veraneio | Não |
| Risco de concentração | Alto: um imóvel, um inquilino | Baixo, se diversificado |
Quando o imóvel faz mais sentido
- Você tem horizonte longo (10 anos ou mais) e não vai precisar do dinheiro.
- Encontrou um imóvel abaixo do preço de mercado ou numa região com potencial de valorização.
- Quer usar o imóvel no futuro (morar, aposentadoria, filhos).
- Já tem uma reserva de emergência em renda fixa.
Quando a renda fixa faz mais sentido
- Você pode precisar do dinheiro nos próximos anos.
- Não quer lidar com inquilino e manutenção.
- A Selic está alta e você consegue travar boas taxas.
- O valor disponível compraria só um imóvel pequeno, que concentraria todo o patrimônio.
Uma terceira via são os fundos imobiliários, que dão exposição ao mercado de imóveis com liquidez. Veja a comparação em imóvel ou fundo imobiliário.
Perguntas frequentes
O que rende mais hoje, imóvel ou renda fixa?
Com a Selic a 13,75%, a renda fixa rende mais na maioria dos cenários, a menos que o imóvel valorize perto de 7% ao ano ou mais.
Imóvel protege da inflação?
No longo prazo, o aluguel é reajustado por índice de inflação e o preço dos imóveis tende a acompanhar a inflação, mas sem garantia ano a ano.
Vale a pena vender um imóvel para aplicar em renda fixa?
Depende dos custos da venda, do imposto sobre ganho de capital e do seu horizonte. Veja o guia de ganho de capital antes de decidir.
Quer comparar o retorno de um imóvel específico com a sua aplicação atual? Me chama no WhatsApp que eu faço a conta com você.
Precisa de ajuda para decidir?
Sou corretor em Salvador, na Região Metropolitana e no interior. Te ajudo a comparar as opções com calma.