Financiamento imobiliário para autônomo e MEI: como comprovar renda e ser aprovado
Atualizado em outubro de 2026. Cada banco tem sua política de crédito e sua lista de documentos. Confirme a lista exata com o banco antes de pedir a análise.
Quem trabalha por conta própria costuma ouvir que “autônomo não consegue financiar imóvel”. Não é verdade. O financiamento para autônomo e para MEI existe e é aprovado todos os dias. O que muda é a forma de provar a renda: sem holerite, o banco precisa enxergar o seu dinheiro em documentos oficiais.
Neste guia, explico como o banco analisa a renda de autônomos, profissionais liberais e MEIs, quais documentos funcionam, os erros que mais derrubam a análise e um plano para se preparar.
Neste guia:
- Autônomo e MEI podem financiar imóvel?
- Como o banco enxerga a renda do autônomo
- Documentos para comprovar renda de autônomo e MEI
- Como o banco calcula a renda do autônomo
- Profissionais liberais: médicos, dentistas, advogados e outros
- Perguntas para fazer ao banco antes de pedir
- Erros que mais derrubam o financiamento para autônomo
- Como aumentar as chances de aprovação
- Exemplo: autônomo com renda de R$ 8 mil por mês
- Plano de 6 meses para o autônomo financiar
- Financiamento para autônomo no Minha Casa Minha Vida
- Perguntas frequentes sobre financiamento para autônomo
Autônomo e MEI podem financiar imóvel?
Sim. Nenhuma regra proíbe o financiamento para autônomo, profissional liberal, MEI ou empresário. Os bancos aplicam as mesmas regras gerais do crédito imobiliário:
- a parcela costuma ficar limitada a cerca de 30% da renda bruta familiar;
- a idade somada ao prazo não pode passar de cerca de 80 anos e 6 meses;
- o nome precisa estar limpo e o histórico de crédito pesa na decisão.
A diferença está no como provar a renda. Para o banco, renda que não aparece em documento não existe. Veja quanto é preciso ganhar para cada valor de imóvel no guia de renda mínima para financiamento.
Como o banco enxerga a renda do autônomo
Com um assalariado, o banco olha o holerite e pronto. Com o autônomo, ele procura três coisas:
- Renda declarada: o que você informou à Receita Federal no Imposto de Renda.
- Renda movimentada: o dinheiro que entra de fato na sua conta, mês a mês.
- Estabilidade: se a renda é constante ao longo do tempo ou muito irregular.
Quando os três batem (o que você declarou, o que entra na conta e o que você informa na proposta), a análise fica muito mais fácil. Quando não batem, o banco tende a considerar o menor valor, ou a recusar.
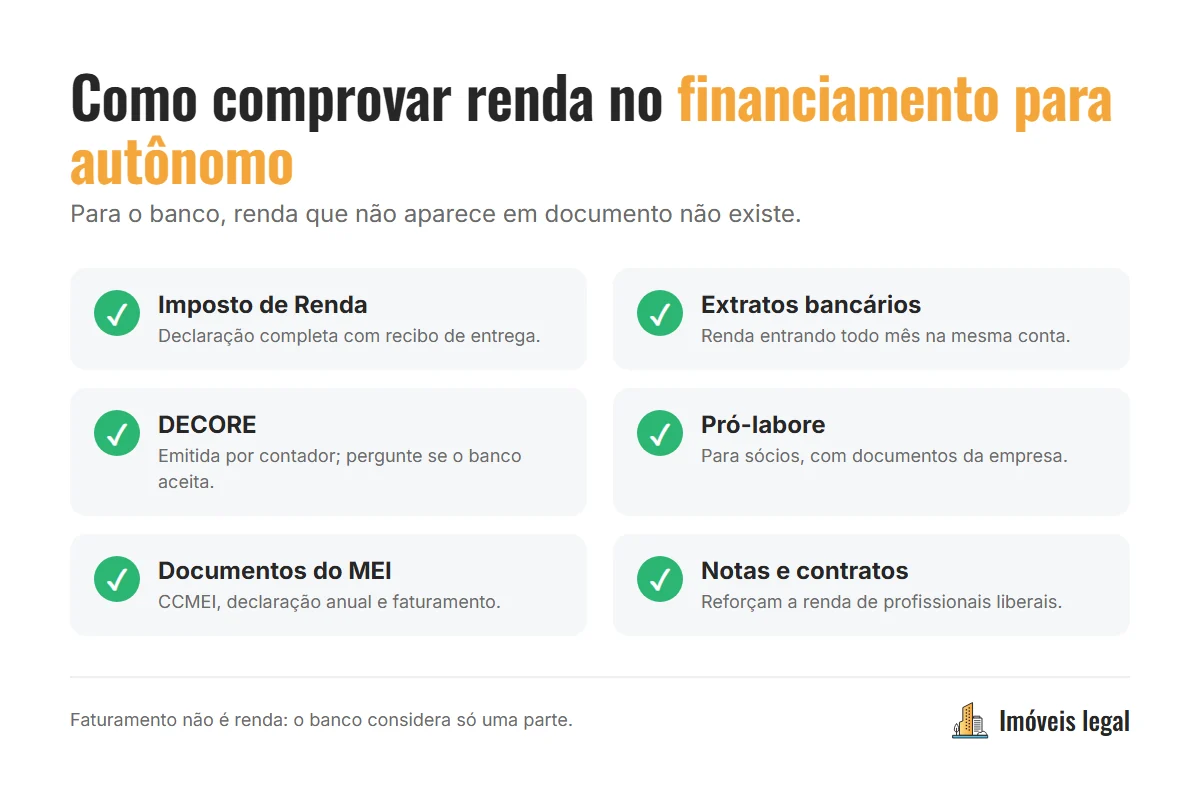
Documentos para comprovar renda de autônomo e MEI
1. Declaração do Imposto de Renda
É o documento mais importante. Leve a declaração completa com o recibo de entrega do último ano (alguns bancos pedem dois anos). A renda informada como rendimento tributável, os rendimentos isentos (como lucros distribuídos) e a evolução do patrimônio ajudam a mostrar a sua capacidade de pagamento.
Quem é autônomo e recebe de pessoas físicas precisa recolher o carnê-leão e declarar esses valores. Uma declaração sem rendimentos, ou com valores muito abaixo do que você realmente ganha, praticamente impede o financiamento.
2. Extratos bancários
Os bancos costumam pedir os extratos dos últimos meses (o período varia de 3 a 12 meses conforme o banco), da conta pessoa física e, se houver, da conta da empresa. Eles mostram a regularidade das entradas. Por isso, concentre os recebimentos em uma conta e evite receber em dinheiro vivo sem depositar.
3. DECORE
A Declaração Comprobatória de Percepção de Rendimentos (DECORE) é emitida por um contador registrado no Conselho Regional de Contabilidade, com base em registros reais: livro-caixa, notas fiscais, extratos e Imposto de Renda. A aceitação varia de banco para banco, então pergunte antes se o seu banco aceita a DECORE, para não pagar por um documento que não será usado.
4. Pró-labore e documentos da empresa
Quem tem empresa pode comprovar renda pelo pró-labore (a remuneração do sócio) e pela distribuição de lucros, com contrato social, balanço ou demonstrativos assinados pelo contador e a declaração de Imposto de Renda da pessoa física mostrando esses valores.
5. Documentos do MEI
Para o microempreendedor individual, os bancos costumam pedir:
- o CCMEI (Certificado da Condição de Microempreendedor Individual);
- a declaração anual do MEI (DASN-SIMEI);
- relatório de faturamento dos últimos 12 meses;
- extratos da conta PJ e da conta PF;
- a declaração de Imposto de Renda da pessoa física.
Atenção: faturamento não é renda. O banco sabe que parte do que o MEI fatura vira custo (mercadoria, material, aluguel). Por isso, a renda considerada costuma ser apenas uma parte do faturamento, e o Imposto de Renda da pessoa física é que mostra quanto, de fato, ficou para você.
6. Contratos e notas fiscais
Contratos de prestação de serviço, notas fiscais emitidas e contratos de aluguel recebido ajudam a reforçar a comprovação, principalmente para profissionais liberais com clientes fixos.
Como o banco calcula a renda do autônomo
Cada banco tem o seu método, mas, em geral, o raciocínio é parecido:
- Soma os rendimentos do ano que aparecem na declaração do Imposto de Renda e que podem ser considerados renda do trabalho (rendimentos tributáveis, pró-labore, lucros distribuídos).
- Divide por 12 para chegar a uma média mensal.
- Compara com os extratos dos últimos meses, para ver se o dinheiro realmente entra na conta.
- Considera o menor valor quando há diferença grande entre a declaração e a movimentação.
Por isso, picos de renda em poucos meses do ano pesam menos que uma renda constante. Para o banco, previsibilidade vale tanto quanto o valor.
Profissionais liberais: médicos, dentistas, advogados e outros
Profissionais liberais costumam ter renda alta, mas espalhada entre consultas, plantões, honorários e clínicas. Para facilitar a análise:
- concentre os recebimentos em uma conta, mesmo os que vêm de várias fontes;
- guarde os informes de rendimentos das empresas e clínicas que pagam você;
- se atende pessoas físicas, pague o carnê-leão e declare tudo;
- se tem empresa, defina um pró-labore compatível e registre a distribuição de lucros na contabilidade.
Perguntas para fazer ao banco antes de pedir
- Quais documentos vocês aceitam para comprovar a renda de autônomo ou MEI?
- Quantos meses de extrato são exigidos? Da conta PF, da conta PJ ou das duas?
- A DECORE é aceita?
- Quantos anos de declaração do Imposto de Renda são exigidos?
- A renda do cônjuge pode compor o financiamento?
- Qual o comprometimento máximo de renda para o meu perfil?
Com as respostas, você monta a pasta de documentos certa para cada banco e evita idas e vindas.
Erros que mais derrubam o financiamento para autônomo
- Declarar no Imposto de Renda menos do que ganha. Para pagar menos imposto, muita gente declara pouco. Na hora do financiamento, essa é a renda que vale.
- Receber tudo em dinheiro vivo ou em contas de terceiros, sem passar pela sua conta.
- Misturar contas sem controle: a renda fica difícil de enxergar.
- Informar na proposta uma renda que os documentos não confirmam.
- Pedir o financiamento logo depois de abrir o MEI, sem histórico de faturamento.
- Ter dívidas em atraso, mesmo pequenas, no CPF ou no CNPJ.
Como aumentar as chances de aprovação
Organize a renda com antecedência
O ideal é começar pelo menos seis meses a um ano antes do pedido: declarar corretamente o Imposto de Renda, concentrar os recebimentos em uma conta e manter as contas em dia.
Componha renda
Se o cônjuge ou companheiro tem renda formal (CLT ou servidor público), somar as rendas ajuda muito. A renda comprovada por holerite dá mais segurança ao banco e complementa a renda do autônomo.
Dê uma entrada maior
Quanto maior a entrada, menor o valor financiado e a parcela, e mais fácil a aprovação. Quem tem saldo de FGTS de empregos anteriores pode usar, dentro das regras. Veja no guia do FGTS para comprar imóvel.
Veja o Minha Casa Minha Vida
Para quem tem renda familiar dentro dos limites do programa, os juros menores reduzem a parcela e a renda exigida. Veja as faixas no guia do Minha Casa Minha Vida 2026.
Compare bancos
Cada banco tem sua política para autônomos: alguns aceitam DECORE, outros valorizam mais os extratos, outros exigem dois anos de Imposto de Renda. Faça simulações em pelo menos três bancos. Veja como funciona o processo no guia do financiamento imobiliário Caixa.
Cuide do score
Contas em dia, Cadastro Positivo ativo e pouco uso do limite do cartão ajudam. Veja as dicas no guia de score para financiamento.
Exemplo: autônomo com renda de R$ 8 mil por mês
Imagine um profissional liberal que fatura cerca de R$ 10 mil por mês e, descontados os custos, tem renda de R$ 8 mil:
| Situação | Renda que o banco consegue considerar |
|---|---|
| Declara R$ 3 mil por mês no IR e recebe parte em dinheiro | Cerca de R$ 3 mil |
| Declara R$ 8 mil no IR, mas os extratos mostram R$ 5 mil | Tende a considerar o menor valor |
| Declara R$ 8 mil no IR e os extratos mostram a renda entrando todo mês | Cerca de R$ 8 mil |
Com R$ 3 mil, a parcela máxima fica perto de R$ 900. Com R$ 8 mil, perto de R$ 2.400. A diferença no valor do imóvel que dá para financiar é enorme, e vem só da organização dos documentos. Exemplo ilustrativo; a análise final é de cada banco.
Plano de 6 meses para o autônomo financiar
| Quando | O que fazer |
|---|---|
| Mês 1 | Abrir ou escolher uma conta só para receber, revisar dívidas no Registrato e no Serasa |
| Meses 1 a 6 | Receber tudo pela conta, emitir notas fiscais, pagar carnê-leão quando devido |
| Mês 3 | Conversar com um contador sobre o Imposto de Renda e a DECORE |
| Mês 5 | Simular em três bancos e perguntar a lista de documentos de cada um |
| Mês 6 | Reunir documentos e pedir a análise de crédito |
Financiamento para autônomo no Minha Casa Minha Vida
O financiamento para autônomo também é possível no Minha Casa Minha Vida. A lógica é a mesma: a renda precisa ser comprovada, e a faixa do programa é definida pela renda bruta familiar. Para quem tem renda informal, organizar a declaração do Imposto de Renda e os extratos é o primeiro passo para entrar no programa com juros reduzidos. Veja as faixas no guia do Minha Casa Minha Vida 2026.
Perguntas frequentes sobre financiamento para autônomo
Autônomo consegue financiamento imobiliário?
Sim. O banco aplica as mesmas regras de renda, idade e crédito, mas exige comprovação por Imposto de Renda, extratos bancários e, em alguns casos, DECORE.
MEI pode financiar imóvel?
Pode. O banco costuma pedir CCMEI, declaração anual do MEI, faturamento, extratos e o Imposto de Renda da pessoa física. Lembre que faturamento não é renda: o banco considera só uma parte.
Quantos meses de extrato o banco pede?
Varia. Os bancos costumam pedir de 3 a 12 meses. Pergunte ao seu banco antes de reunir os documentos.
A DECORE é aceita em todos os bancos?
Não. A aceitação varia. Confirme com o banco antes de pedir a declaração ao contador.
Dá para financiar sem comprovar renda?
No financiamento bancário tradicional, não. Sem renda comprovada, o banco não tem como medir a sua capacidade de pagamento.
É autônomo ou MEI e quer saber quanto consegue financiar? Me chama no WhatsApp que eu te ajudo a organizar os documentos e a simular nos bancos.
Leia também:
- Financiamento negado: os motivos, o que fazer e quando tentar de novo
- Renda mínima para financiamento imobiliário: quanto preciso ganhar
- Score para financiamento de casa: qual o mínimo e como aumentar
- Como funciona o financiamento imobiliário
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.