INCC: o que é, quanto está e como ele corrige as parcelas do imóvel na planta
Atualizado em novembro de 2026 com o INCC-M de outubro. Conteúdo informativo; a regra que vale é a do seu contrato.
Quem compra imóvel na planta assina um contrato com um valor, mas descobre, alguns meses depois, que as parcelas e o saldo estão maiores. O responsável é o INCC, o Índice Nacional de Custo da Construção. Ele é o motivo de muita gente se assustar na hora de pegar as chaves.
Neste guia: o que é o INCC, quanto ele está, como ele corrige o seu contrato e o que dá para fazer para pagar menos correção.
Sumário
- O que é o INCC
- Quanto está o INCC em 2026
- Por que a construtora corrige pelo INCC
- Como o INCC corrige o seu contrato
- Exemplo: quanto o INCC soma em 3 anos de obra
- INCC-M ou INCC-DI
- Até quando o INCC corrige
- Como pagar menos correção
- Perguntas frequentes
O que é o INCC
O INCC é um índice calculado pelo Ibre, da Fundação Getulio Vargas (FGV), que mede a variação dos custos de construção de habitações no Brasil. Ele acompanha três grupos:
- Materiais e equipamentos (cimento, aço, tijolos, tintas, elevadores e outros);
- Serviços (como projetos e aluguel de máquinas);
- Mão de obra (salários dos trabalhadores da construção).
Em outras palavras: se construir ficou mais caro, o INCC sobe.
Quanto está o INCC em 2026
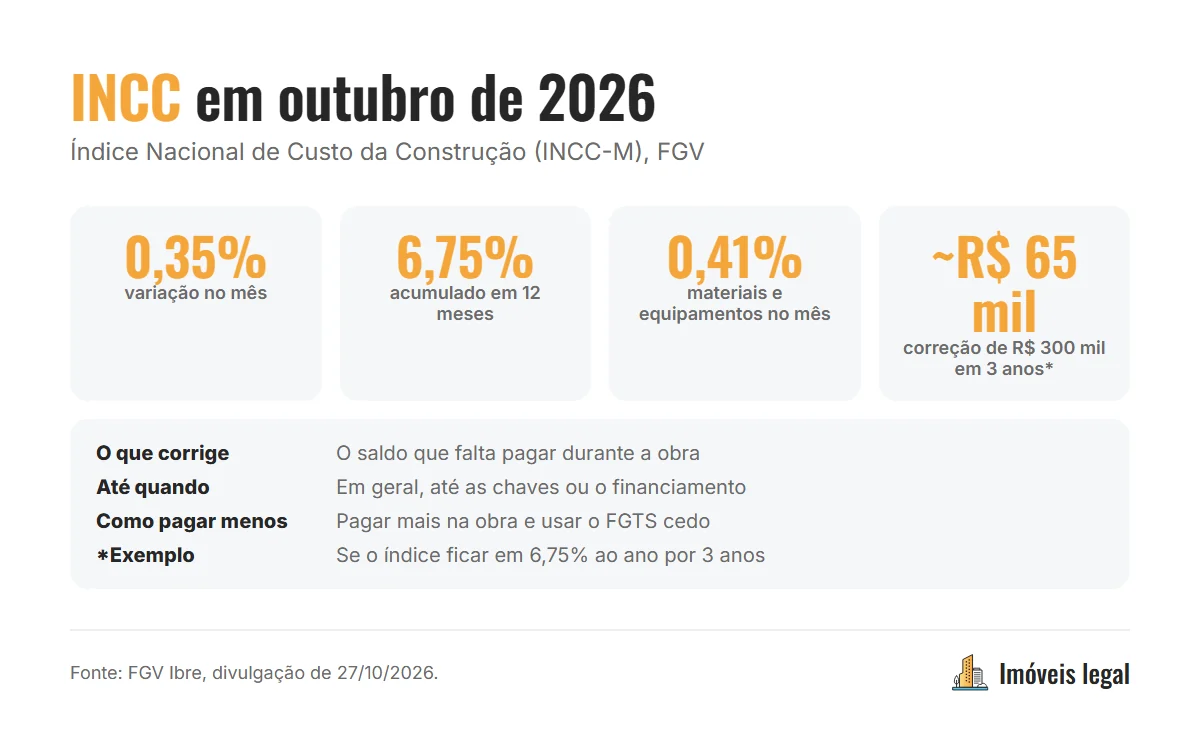
Segundo a FGV, o INCC-M de outubro de 2026 subiu 0,35%, depois de 0,25% em setembro. Em 12 meses, o índice acumulou 6,75%.
| Grupo | Setembro de 2026 | Outubro de 2026 |
|---|---|---|
| Materiais e equipamentos | 0,17% | 0,41% |
| Serviços | 0,15% | 0,31% |
| Mão de obra | 0,37% | 0,27% |
| INCC-M (total) | 0,25% | 0,35% |
Fonte: FGV Ibre, divulgação de 27/10/2026.
Para comparar: o IGP-M acumulou 5,24% no mesmo período de 12 meses. Ou seja, o custo da construção vem subindo mais que o índice usado em muitos aluguéis.
Por que a construtora corrige pelo INCC
Durante a obra, a construtora compra material e paga mão de obra ao longo de dois, três ou quatro anos. O preço que ela fixou no lançamento foi calculado com os custos daquele momento. A correção pelo INCC repassa ao comprador a inflação da construção durante o período em que o prédio está sendo erguido.
A correção é prevista em contrato e é legal. O que não pode é cobrar correção sem previsão contratual ou por índice diferente do contratado.
Como o INCC corrige o seu contrato
Na prática, o contrato traz duas informações:
- O índice (INCC-M ou INCC-DI) e a defasagem (por exemplo, “INCC de dois meses antes”).
- O que é corrigido: em regra, o saldo devedor e, por consequência, as parcelas que ainda faltam pagar durante a obra.
Todo mês, a construtora aplica a variação do índice sobre o que falta pagar. O sinal e as parcelas já quitadas não são corrigidos depois de pagos.
Exemplo: quanto o INCC soma em 3 anos de obra
Um caso hipotético, só para entender a ordem de grandeza:
- Imóvel de R$ 350 mil na planta.
- Durante a obra, o comprador paga R$ 50 mil (sinal e mensais).
- Restam R$ 300 mil para financiar na entrega.
- INCC constante de 6,75% ao ano (o acumulado de 12 meses até outubro de 2026).
Se o saldo de R$ 300 mil for corrigido durante 3 anos, ele chega perto de R$ 365 mil na entrega das chaves (300 mil × 1,0675³). São cerca de R$ 65 mil a mais para financiar.
Na vida real, o saldo cai um pouco a cada parcela paga e o INCC varia mês a mês, então a conta exata é menor ou maior. Mas o exemplo mostra por que o INCC precisa entrar no planejamento desde o primeiro dia.
INCC-M ou INCC-DI
A FGV divulga o índice em duas versões principais:
- INCC-M: coleta preços do dia 21 do mês anterior ao dia 20 do mês de referência. Sai antes, no fim do mês.
- INCC-DI: coleta preços do dia 1º ao último dia do mês. Sai no começo do mês seguinte.
Os dois medem a mesma coisa e costumam andar juntos ao longo do ano. O que importa é qual está no seu contrato.
Até quando o INCC corrige
Em geral, a correção pelo INCC vale até a entrega das chaves ou até a assinatura do financiamento com o banco, o que vier primeiro, conforme o contrato.
Depois disso:
- Se você financiou com o banco, a dívida passa a seguir as regras do financiamento (juros mais TR, em geral).
- Se você parcelou direto com a construtora após as chaves, é comum o contrato trocar o INCC por IPCA ou IGP-M mais juros. Leia essa cláusula com atenção.
Se a obra atrasar, a correção pelo INCC continua? O tema é discutido na Justiça, e há decisões que congelam a correção (ou trocam o índice) no período de atraso por culpa da construtora. Vale consultar um advogado se for o seu caso.
Como pagar menos correção
- Pague mais durante a obra. Quanto maior o valor pago antes das chaves, menor o saldo que o INCC corrige.
- Use o FGTS cedo, se as regras permitirem, para abater o saldo.
- Negocie à vista ou com desconto parcelas intermediárias, quando a construtora oferece.
- Contrate o financiamento durante a obra (o chamado financiamento na planta), quando o banco permite: o saldo deixa de ser corrigido pelo INCC e passa às regras do banco. Veja como funciona no guia de financiamento de imóvel na planta.
- Simule o saldo na entrega antes de assinar, com uma estimativa conservadora de INCC, e confira se a sua renda aprova esse valor.
Perguntas frequentes
O que é INCC?
É o Índice Nacional de Custo da Construção, da FGV, que mede a variação dos custos de construir. É o índice que corrige o saldo do imóvel na planta durante a obra.
Quanto está o INCC acumulado?
O INCC-M acumulou 6,75% em 12 meses até outubro de 2026, segundo a FGV.
O INCC corrige o sinal que eu já paguei?
Não. Corrige o saldo que ainda falta pagar.
Imóvel pronto tem correção pelo INCC?
Não. O INCC é usado durante a construção. Na compra de imóvel pronto, você paga o valor combinado.
A construtora pode trocar o índice?
Só se o contrato permitir ou se as duas partes assinarem um aditivo.
Está avaliando um imóvel na planta e quer saber quanto o saldo pode ficar na entrega? Me chama no WhatsApp que eu faço a projeção com você.
Quer fazer essa conta com os seus números?
Me manda sua renda, a entrada que você tem e a região que procura. Eu simulo e te explico cada parte.