Investir em imóveis vale a pena em 2026? Comparativo com renda fixa e a conta completa
Atualizado em outubro de 2026. Conteúdo educativo, não é recomendação de investimento. Os números usados têm fonte e data indicadas.
Investir em imóveis é um dos sonhos mais comuns de quem quer construir patrimônio no Brasil. O imóvel é palpável, pode gerar renda com aluguel e, em muitos casos, valoriza com o tempo. Mas em 2026, com a taxa básica de juros alta, a pergunta certa não é “imóvel é bom?”, e sim “imóvel é bom para o meu objetivo, comparado com as outras opções?”.
Neste guia, mostro com números como investir em imóveis se compara à renda fixa hoje, as formas de ganhar dinheiro com imóvel, os custos que quase ninguém coloca na conta e quando investir em imóveis faz mais sentido.
Neste guia:
- O cenário para investir em imóveis em 2026
- As 4 formas de ganhar dinheiro ao investir em imóveis
- A conta completa: imóvel alugado x renda fixa
- Por que muita gente ainda prefere investir em imóveis
- Os custos de investir em imóveis que quase ninguém coloca na conta
- Quando investir em imóveis faz mais sentido
- Estratégias para investir em imóveis por perfil
- Erros comuns ao investir em imóveis
- O imposto na venda: ganho de capital
- Como começar a investir em imóveis com pouco dinheiro
- Imóvel ou fundos imobiliários?
- Onde investir em imóveis em Salvador
- Perguntas frequentes sobre investir em imóveis
O cenário para investir em imóveis em 2026
Dois números ajudam a entender o momento:
- Selic: o Banco Central reduziu a taxa básica de juros para 13,75% ao ano em setembro de 2026, segundo a Agência Brasil. É um patamar alto, que deixa a renda fixa muito atrativa.
- Rentabilidade do aluguel residencial: a média medida pelo Índice FipeZAP ficou em torno de 6,1% ao ano em julho de 2026, ou seja, o aluguel anual equivale a cerca de 6% do valor do imóvel, antes de custos e impostos.
Com a Selic perto de 14% e o aluguel perto de 6%, só a renda de aluguel perde da renda fixa em 2026. Por isso, quem investe em imóveis hoje precisa olhar o conjunto: aluguel, valorização, uso próprio e prazo.
As 4 formas de ganhar dinheiro ao investir em imóveis
- Aluguel tradicional: renda mensal previsível, com contrato de 30 meses em geral.
- Aluguel por temporada (short stay): pode render mais em regiões turísticas, com mais custos e trabalho. Veja o guia sobre Airbnb Salvador.
- Valorização: o imóvel pode subir de preço ao longo dos anos, principalmente em regiões que recebem infraestrutura e novos empreendimentos.
- Compra na planta e revenda: comprar no lançamento e vender perto da entrega, aproveitando a diferença de preço. Exige cuidado com o contrato e com o mercado no momento da venda.
A conta completa: imóvel alugado x renda fixa
Considere R$ 400 mil para investir:
| Imóvel alugado | Renda fixa (CDB 100% do CDI) | |
|---|---|---|
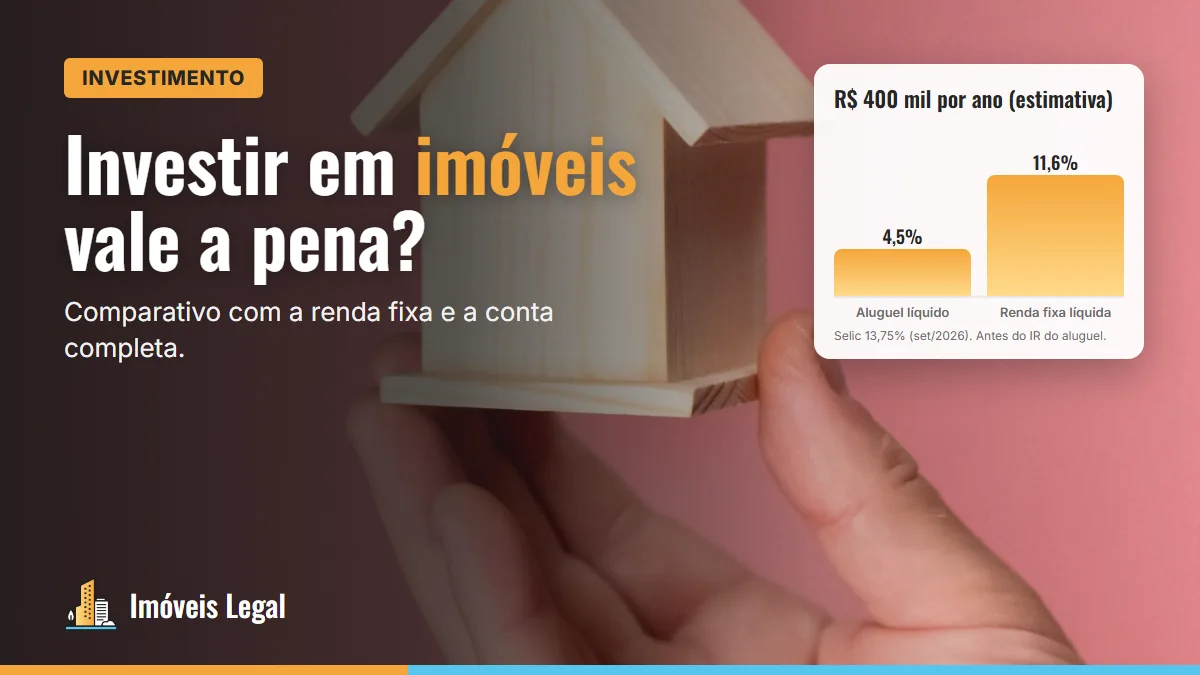
| Rendimento bruto | R$ 2.000/mês de aluguel = R$ 24.000/ano (6%) | CDI perto de 13,65% = ~R$ 54.600/ano |
| Custos | Administração (10%): R$ 2.400 · 1 mês vago: R$ 2.000 · IPTU e manutenção: ~R$ 1.500 | Sem custos relevantes num CDB de banco |
| Antes do imposto | ~R$ 18.100/ano (4,5%) | ~R$ 54.600/ano |
| Imposto de renda | Tabela progressiva no carnê-leão, que pode chegar a 27,5% | 15% para aplicações acima de 2 anos |
| Depois do imposto | Depende da sua faixa de IR | ~R$ 46.400/ano (11,6%) |
Estimativa ilustrativa. A renda fixa usa o CDI aproximado da Selic de 13,75%; o rendimento real muda com os juros ao longo do tempo. O aluguel considera um imóvel de R$ 400 mil alugado por R$ 2.000.
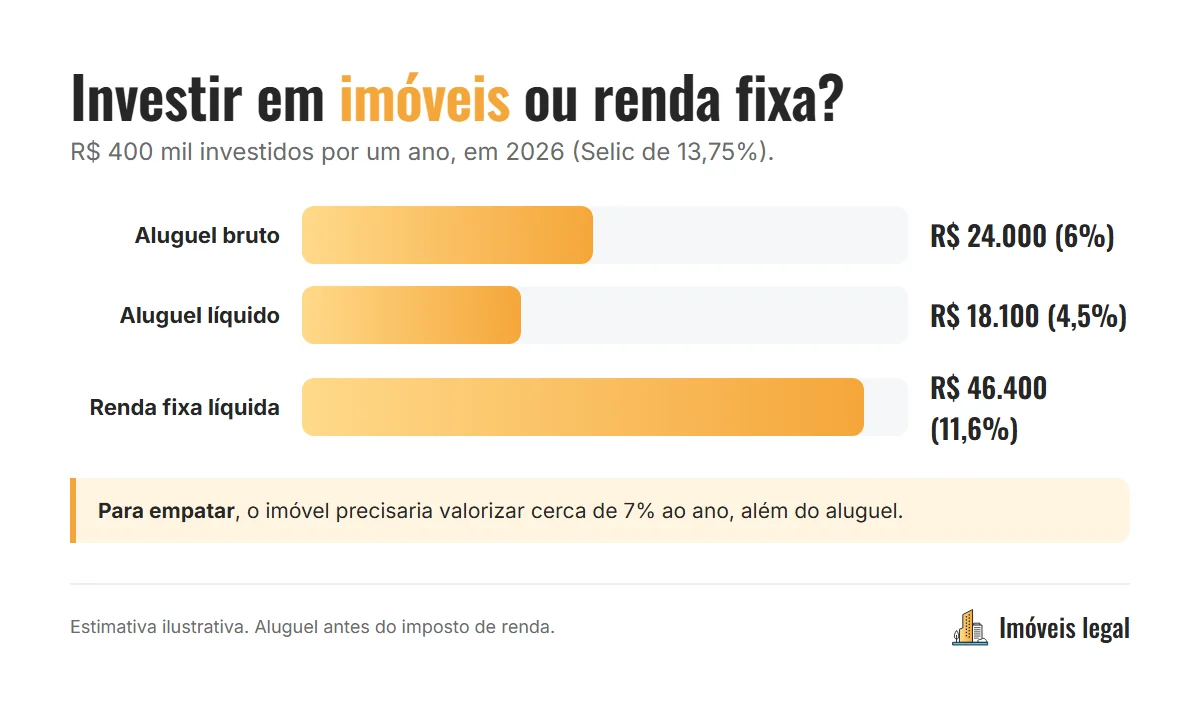
O que essa conta mostra: só pela renda mensal, em 2026, a renda fixa rende mais que o aluguel. Para investir em imóveis compensar, é preciso somar outros fatores.
Quanto o imóvel precisa valorizar para empatar com a renda fixa?
Na conta acima, a renda fixa rende cerca de R$ 28 mil por ano a mais que o aluguel líquido (R$ 46,4 mil contra R$ 18,1 mil, comparando o aluguel antes do imposto). Para empatar, o imóvel de R$ 400 mil precisaria valorizar cerca de 7% ao ano, além do aluguel.
Isso é possível em alguns bairros e momentos, mas não é garantido. Por isso, quem decide investir em imóveis com a Selic alta precisa de bons motivos além da renda: comprar abaixo do mercado, escolher uma região que tende a valorizar, pensar no longo prazo (quando os juros podem cair) ou usar o imóvel no futuro.
Conta simplificada: não considera imposto sobre o ganho de capital na venda nem o imposto de renda do aluguel, que reduziria ainda mais a renda líquida do imóvel.
Por que muita gente ainda prefere investir em imóveis
1. Valorização e proteção contra a inflação
Imóveis bem localizados tendem a acompanhar a inflação no longo prazo, e alguns bairros valorizam acima dela. O aluguel também é reajustado por índices de preços nos contratos.
2. Juros não ficam altos para sempre
A Selic vem sendo cortada ao longo de 2026, e o mercado projeta novas reduções. Quando os juros caem, a renda fixa passa a render menos, e o aluguel e a valorização ganham peso relativo. Quem compra um imóvel com juros altos pode conseguir preços melhores e travar um bom ativo para o longo prazo.
3. Alavancagem com financiamento
Com o financiamento, você controla um imóvel inteiro dando só uma parte do valor. Se o imóvel valorizar, o ganho é sobre o valor total. O outro lado: os juros do financiamento também são altos em 2026, então a conta precisa fechar.
4. Uso próprio e segurança
Um imóvel pode servir de moradia no futuro, de casa de praia ou de herança. Esse valor não aparece numa planilha, mas pesa na decisão de muitas famílias.
Os custos de investir em imóveis que quase ninguém coloca na conta
- ITBI e registro na compra (em média, de 4% a 5% do valor; veja o guia do ITBI Salvador);
- vacância (meses sem inquilino);
- administração de imobiliária;
- IPTU e condomínio nos meses vagos;
- manutenção e reformas entre um inquilino e outro;
- imposto de renda sobre o aluguel;
- liquidez baixa: vender um imóvel pode levar meses.
Quando investir em imóveis faz mais sentido
Faz mais sentido se você:
- pensa em 10 anos ou mais;
- já tem reserva de emergência em aplicação de liquidez;
- encontrou um imóvel com preço abaixo do mercado ou numa região com potencial de valorização;
- quer diversificar o patrimônio;
- pode usar o imóvel no futuro.
Faz menos sentido se você:
- precisa do dinheiro em pouco tempo;
- vai comprometer toda a reserva na compra;
- está contando só com a renda do aluguel para pagar uma parcela alta.
Estratégias para investir em imóveis por perfil
| Seu perfil | Estratégia que costuma combinar |
|---|---|
| Quer renda mensal previsível | Imóvel compacto bem localizado para aluguel tradicional, perto de trabalho, faculdade ou transporte |
| Aceita mais trabalho por mais renda | Studio em região turística para aluguel por temporada, com administradora |
| Pensa em 5 a 10 anos e na valorização | Imóvel na planta em região que recebe infraestrutura, com entrada parcelada |
| Tem pouco dinheiro para começar | Fundos imobiliários como primeiro passo, enquanto junta a entrada |
| Quer patrimônio para a família | Imóvel que possa servir de moradia no futuro, em bairro consolidado |
Erros comuns ao investir em imóveis
- Olhar só o aluguel bruto e esquecer vacância, administração, IPTU e manutenção.
- Comprar pela emoção, sem comparar o preço com imóveis parecidos da região.
- Comprometer toda a reserva e ficar sem dinheiro para imprevistos.
- Financiar contando que o aluguel paga a parcela inteira. Na maioria dos casos, isso não acontece no começo.
- Ignorar a liquidez: vender um imóvel pode levar meses, e às vezes exige desconto.
- Não ler a convenção do condomínio, principalmente para aluguel por temporada.
- Comparar com o passado: o que valorizou nos últimos 10 anos não garante o mesmo nos próximos.
O imposto na venda: ganho de capital
Quando uma pessoa física vende um imóvel por mais do que pagou, o lucro está sujeito ao imposto sobre ganho de capital, com alíquota de 15% sobre a parcela de até R$ 5 milhões de ganho. Há situações de isenção previstas em lei, como:
- a venda do único imóvel do vendedor por até R$ 440 mil, desde que ele não tenha vendido outro imóvel nos 5 anos anteriores;
- a venda de imóvel residencial cujo valor seja usado na compra de outro imóvel residencial em até 180 dias.
As regras têm detalhes e exceções. Antes de vender, converse com um contador. Esse imposto deve entrar na conta de quem pensa em comprar para revender.
Como começar a investir em imóveis com pouco dinheiro
- Fundos imobiliários: cotas na bolsa, a partir de valores baixos.
- Imóvel na planta: entrada parcelada durante a obra, que exige menos dinheiro no início.
- Comprar junto: dividir um imóvel com outra pessoa, com tudo bem documentado em contrato.
- Juntar a entrada em renda fixa, aproveitando os juros altos de 2026, e comprar quando encontrar uma boa oportunidade.
Imóvel ou fundos imobiliários?
Os fundos imobiliários permitem investir em imóveis (como galpões, shoppings e lajes corporativas) comprando cotas na bolsa, com pouco dinheiro, liquidez diária e sem a gestão do inquilino. Em compensação, as cotas oscilam todo dia e você não tem o imóvel físico. Para quem quer começar com pouco, eles podem ser um complemento ao imóvel próprio.
Onde investir em imóveis em Salvador
Regiões com demanda de moradia e turismo o ano inteiro tendem a ter menos vacância. Em Salvador, Barra, Rio Vermelho e Jardim Armação concentram a procura por aluguel por temporada, e bairros como Pituba e Imbuí têm procura constante por aluguel tradicional. Veja preços e perfis no guia dos melhores bairros para morar em Salvador e o checklist do studio para investir.
Perguntas frequentes sobre investir em imóveis
Investir em imóveis vale a pena em 2026?
Depende do objetivo e do prazo. Só pela renda de aluguel, a renda fixa rende mais com a Selic a 13,75%. O imóvel compensa mais para quem pensa no longo prazo, busca valorização, proteção contra a inflação ou uso próprio.
Quanto rende um imóvel alugado?
A rentabilidade média do aluguel residencial medida pelo FipeZAP ficou em torno de 6,1% ao ano em julho de 2026, antes de custos e impostos. Depois dos custos, costuma ficar menor.
É melhor investir em imóveis ou em renda fixa?
Em 2026, a renda fixa paga mais renda mensal. O imóvel oferece ativo físico, valorização e uso próprio. Muitos investidores combinam os dois.
Vale a pena financiar um imóvel para investir?
Só se a conta fechar com folga: compare a parcela com o aluguel esperado e considere vacância e custos. Com juros altos, a alavancagem fica mais cara.
Imóvel na planta é bom investimento?
Pode ser, pela entrada parcelada e pela valorização até a entrega, mas há riscos de prazo e de mercado. Veja o guia do imóvel na planta.
Quer avaliar se investir em imóveis faz sentido para o seu perfil e comparar oportunidades em Salvador? Me chama no WhatsApp.
Leia também:
- Airbnb Salvador: vale a pena investir? Cálculo de retorno
- Studio para investir: vantagens, riscos e o que observar
- Financiamento de imóvel na planta: como funciona
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.