Score para financiamento de casa: qual o mínimo e como aumentar (2026)
Atualizado em outubro de 2026
Muita gente deixa de tentar comprar a casa própria por medo do score para financiamento. Outras pessoas têm um score alto e mesmo assim recebem um “não” do banco. As duas situações têm a mesma explicação: o score é só uma parte da análise de crédito.
Neste guia, explico se existe um score mínimo para financiamento de casa, como os bancos olham para o seu histórico, o que mais derruba a aprovação e o que você pode fazer, na prática, para melhorar o seu score para financiamento.
Neste guia:
- Existe score mínimo para financiamento de casa?
- Como funciona o Serasa Score
- O que o banco analisa além do score para financiamento
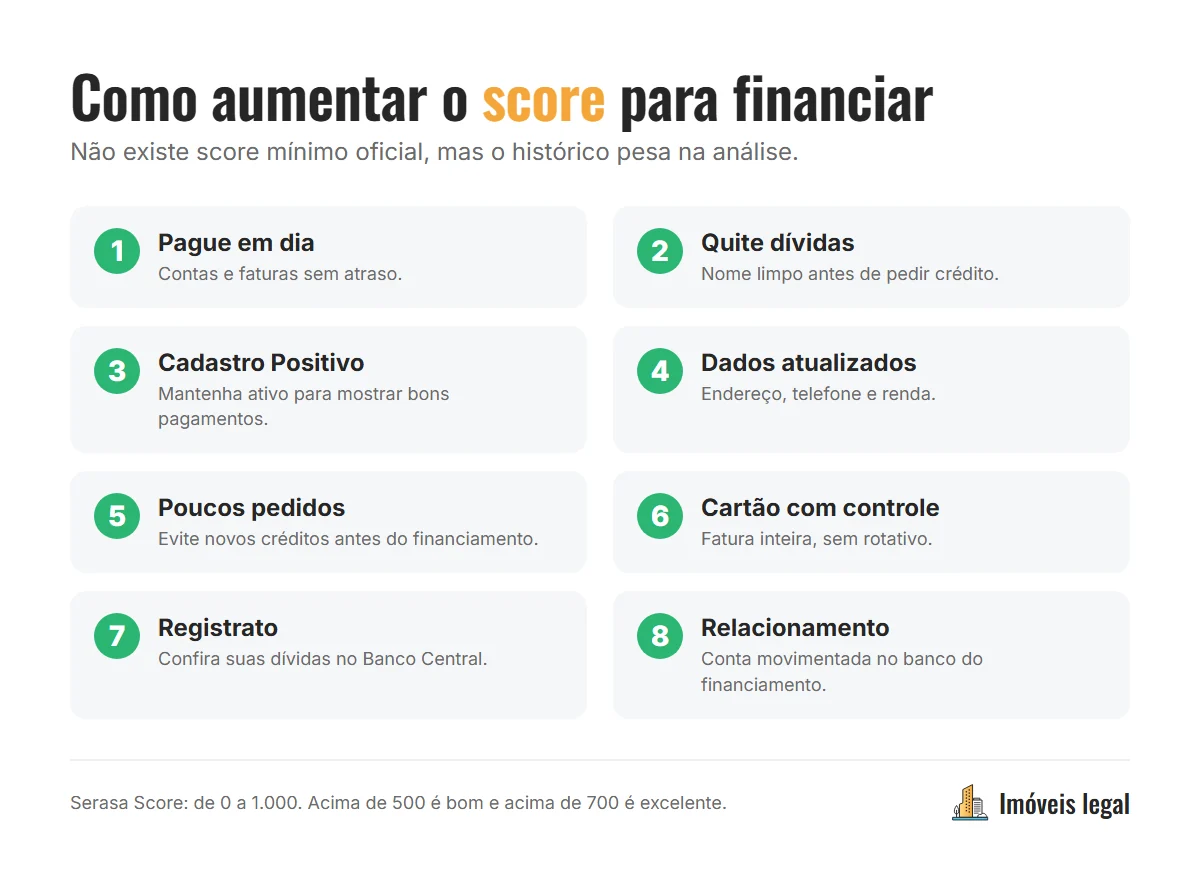
- 8 formas de aumentar o score para financiamento
- Como consultar o Registrato passo a passo
- Serasa, Boa Vista, SPC e Quod: qual vale para o financiamento?
- Cadastro Positivo: o que mudou
- Quanto tempo leva para o score subir?
- Plano de 90 dias para melhorar o score para financiamento
- Mitos e verdades sobre o score para financiamento
- Documentos que ajudam na análise
- Financiamento negado por score ou rating: e agora?
- Score para financiamento no Minha Casa Minha Vida
- Perguntas frequentes sobre score para financiamento
Existe score mínimo para financiamento de casa?
Não existe um score mínimo oficial. A Caixa e os outros grandes bancos não divulgam uma pontuação de corte para o financiamento imobiliário. A própria Serasa explica, num artigo sobre o tema, que não há pontuação mínima para financiar na Caixa, mas que um score mais alto aumenta as chances de aprovação.
O que acontece na prática:
- O score ajuda, porque mostra ao banco que você costuma pagar as contas em dia.
- Mas o banco faz a própria análise, com dados internos e de outros bancos. É por isso que existe o “financiamento negado por rating”: o rating é a nota que o próprio banco dá para o cliente.
- Nome negativado costuma barrar o crédito, mesmo com renda suficiente.
Como funciona o Serasa Score
O Serasa Score vai de 0 a 1.000 pontos. Segundo a Serasa, pontuações entre 501 e 700 são consideradas boas, e acima de 700, excelentes. Quanto mais alto, menor o risco que o mercado enxerga em emprestar para você.
Existem outros birôs de crédito com escalas parecidas, como a Boa Vista (SCPC) e a Quod. Os bancos podem consultar mais de um.
O que o banco analisa além do score para financiamento
| O que o banco olha | Por que importa |
|---|---|
| Restrições no CPF | Dívida em atraso negativada costuma barrar o crédito |
| Renda comprovada | Define o valor máximo da parcela (cerca de 30% da renda bruta) |
| Comprometimento de renda | Parcelas que você já paga reduzem a margem |
| Histórico com o próprio banco | Conta, cartão e empréstimos anteriores entram no rating interno |
| Dívidas em outros bancos | Aparecem no Sistema de Informações de Crédito do Banco Central (SCR) |
| Estabilidade | Tempo no emprego ou na atividade, no caso de autônomos |
Veja como a renda entra nessa conta no guia de renda mínima para financiamento.
8 formas de aumentar o score para financiamento
1. Pague as contas em dia
O que mais pesa no score é o histórico de pagamentos. Contas de luz, água, telefone, cartão e boletos pagos no prazo constroem uma boa reputação. Use débito automático ou lembretes para não atrasar.
2. Quite ou renegocie dívidas em atraso
Dívida negativada derruba a pontuação e costuma barrar o financiamento. Negocie e pague. O Serasa Limpa Nome reúne propostas de acordo de vários credores.
Depois do pagamento, o credor tem 5 dias úteis para pedir a retirada do seu nome do cadastro de inadimplentes, conforme a Súmula 548 do Superior Tribunal de Justiça. E o Código de Defesa do Consumidor (art. 43) limita a 5 anos o tempo em que uma informação negativa pode ficar no cadastro.
3. Ative o Cadastro Positivo
O Cadastro Positivo registra as contas que você paga em dia, e não só as atrasadas. Isso ajuda principalmente quem tem pouco histórico de crédito. Em regra, a inclusão é automática, mas você pode conferir e gerenciar nos sites dos birôs.
4. Mantenha seus dados atualizados
Endereço, telefone e renda atualizados nos birôs de crédito ajudam a compor uma análise mais completa.
5. Evite pedir crédito em vários lugares ao mesmo tempo
Muitas consultas e pedidos de cartão ou empréstimo num período curto podem indicar risco. Nos meses antes de pedir o financiamento, evite novos créditos.
6. Use o cartão de crédito com controle
Usar o cartão e pagar a fatura inteira e em dia mostra organização. Pagar só o mínimo e entrar no rotativo, ao contrário, prejudica o histórico e o orçamento.
7. Confira o Registrato do Banco Central
O Registrato mostra, de graça, os empréstimos, financiamentos e dívidas em seu nome em todas as instituições financeiras. É assim que você descobre uma dívida esquecida (ou uma fraude) antes de o banco do financiamento descobrir.
8. Movimente a conta no banco onde vai financiar
Ter conta, receber o salário e usar produtos no banco ajuda no rating interno e, em muitos casos, reduz os juros do financiamento.
Como consultar o Registrato passo a passo
O Registrato é gratuito e oficial, do Banco Central:
- Acesse a página do Registrato.
- Entre com a sua conta gov.br.
- Escolha o relatório de empréstimos e financiamentos (do Sistema de Informações de Crédito, o SCR).
- Confira cada linha: banco, tipo de operação, valor e situação (em dia ou em atraso).
- Se aparecer algo que você não reconhece, procure o banco listado e, se for o caso, registre reclamação.
É esse mesmo tipo de informação que os bancos consultam quando você pede um financiamento. Ver antes evita surpresas.
Serasa, Boa Vista, SPC e Quod: qual vale para o financiamento?
No Brasil existem vários birôs de crédito, empresas que reúnem informações sobre pagamentos e dívidas e calculam um score:
- Serasa Experian, com o Serasa Score;
- Boa Vista (SCPC);
- SPC Brasil, ligado ao comércio;
- Quod, criado por grandes bancos.
Cada um tem a própria escala e pode mostrar uma pontuação um pouco diferente, porque os dados e os modelos não são iguais. O banco pode consultar um ou mais deles, além de usar os próprios dados e o Sistema de Informações de Crédito (SCR) do Banco Central, onde estão registradas as operações de crédito feitas em instituições financeiras. Por isso, vale cuidar do histórico como um todo, e não de um número isolado.
Cadastro Positivo: o que mudou
Desde a Lei Complementar nº 166, de 2019, a inclusão no Cadastro Positivo passou a ser automática: as contas que você paga em dia (como financiamentos, cartões e, em muitos casos, contas de consumo) passam a compor o seu histórico, e não apenas as dívidas em atraso. Quem não quiser participar pode pedir a saída nos birôs. Para quem pretende financiar um imóvel, em geral é melhor manter o Cadastro Positivo ativo, porque ele mostra ao mercado o seu comportamento de bom pagador.
Quanto tempo leva para o score subir?
Não há prazo fixo. O score é recalculado com frequência, mas o histórico de bons pagamentos se constrói ao longo de meses. Depois de quitar uma dívida negativada, a retirada do nome acontece em poucos dias, mas a pontuação costuma subir aos poucos.
Dica prática: se você pretende comprar em 6 a 12 meses, comece agora. Organize as dívidas, mantenha as contas em dia e só então peça a análise de crédito.
Plano de 90 dias para melhorar o score para financiamento
| Período | O que fazer |
|---|---|
| Semana 1 | Consultar o CPF nos birôs de crédito e o Registrato do Banco Central. Listar todas as dívidas e parcelas. |
| Semanas 2 a 4 | Negociar e quitar o que estiver em atraso. Guardar comprovantes. Ativar débito automático das contas fixas. |
| Mês 2 | Conferir se as negativações foram retiradas. Atualizar dados cadastrais. Não pedir novos cartões ou empréstimos. |
| Mês 3 | Organizar comprovantes de renda, simular em pelo menos 3 bancos e só então pedir a análise de crédito. |
Mitos e verdades sobre o score para financiamento
- “Consultar meu score derruba a pontuação.” Mito. Consultar o próprio score nos sites oficiais não prejudica.
- “Score alto garante o financiamento.” Mito. Renda, comprometimento e histórico com o banco também contam.
- “Pagar a dívida tira meu nome do cadastro na hora.” Quase: o credor tem até 5 dias úteis para pedir a retirada.
- “Quem nunca teve crédito tem score alto.” Não necessariamente. Pouco histórico deixa o mercado sem informações, e o Cadastro Positivo ajuda a construir essa base.
- “Dívida caduca some do histórico.” Depois de 5 anos, a informação negativa não pode mais constar no cadastro, mas a dívida pode continuar existindo com o credor e aparecer na análise interna do banco.
Documentos que ajudam na análise
Além do score, ter a documentação organizada agiliza e passa confiança:
- documento de identidade, CPF e comprovante de estado civil;
- comprovantes de renda (holerites, Imposto de Renda, extratos, conforme o seu perfil);
- comprovante de residência;
- extrato do FGTS, se for usar.
Financiamento negado por score ou rating: e agora?
Se o banco negou:
- Pergunte o motivo. Às vezes é renda insuficiente, não o score.
- Consulte o Registrato para ver se há alguma dívida que você não conhecia.
- Tente outro banco. Cada um tem sua política de crédito.
- Reforce a composição de renda, somando a renda de outra pessoa.
- Aguarde e melhore o histórico antes de tentar de novo no mesmo banco.
Score para financiamento no Minha Casa Minha Vida
No Minha Casa Minha Vida, a análise de crédito também existe: o banco precisa avaliar se você consegue pagar as parcelas. As regras de score seguem a política do banco, mas os juros mais baixos do programa reduzem a parcela e facilitam a aprovação. Veja as faixas no guia do Minha Casa Minha Vida 2026.
Perguntas frequentes sobre score para financiamento
Qual o score mínimo para financiar uma casa?
Não existe score mínimo oficial. Os bancos não divulgam um corte e fazem análise própria. Pela escala da Serasa, acima de 500 é considerado bom e acima de 700, excelente.
Score baixo impede o financiamento?
Não necessariamente. O que costuma impedir é ter restrição (nome negativado), renda insuficiente ou muitas dívidas. Um score baixo dificulta, mas o banco analisa o conjunto.
Com nome sujo dá para financiar imóvel?
Em regra, não. É preciso quitar ou renegociar as dívidas antes de pedir o financiamento.
O que é rating no financiamento?
É a nota interna que o banco dá ao cliente, combinando dados de crédito, relacionamento e renda. Pode ser diferente do score dos birôs.
Consultar meu score diminui a pontuação?
Consultar o seu próprio score nos sites dos birôs não diminui a pontuação. O que pode pesar são muitos pedidos de crédito em pouco tempo.
Quer saber se o seu perfil tem boas chances de aprovação antes de pedir o financiamento? Me chama no WhatsApp que eu te ajudo a organizar tudo.
Leia também:
- Renda mínima para financiamento imobiliário: quanto preciso ganhar
- Como sair do aluguel: o passo a passo para a casa própria
- Como funciona o financiamento imobiliário
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.