Portabilidade de financiamento imobiliário: como trocar de banco e pagar menos juros
Atualizado em outubro de 2026. Conteúdo informativo. As condições de portabilidade variam de banco para banco: peça sempre o custo efetivo total da nova proposta.
Quem fechou um financiamento imobiliário com juros altos não precisa ficar preso a ele até o fim. A portabilidade de financiamento permite levar a sua dívida para outro banco que ofereça condições melhores, sem precisar vender o imóvel nem começar do zero. Em contratos longos, alguns pontos percentuais a menos nos juros podem significar dezenas de milhares de reais de economia.
Neste guia, explico como funciona a portabilidade de financiamento imobiliário, quando compensa, quais custos existem, um exemplo com números e o passo a passo para pedir.
Neste guia:
- O que é a portabilidade de financiamento imobiliário
- Portabilidade ou refinanciamento?
- Quando a portabilidade de financiamento compensa
- Exemplo com números
- Os custos da portabilidade
- O banco atual pode fazer uma contraproposta
- Passo a passo da portabilidade de financiamento
- Portabilidade com FGTS e Minha Casa Minha Vida
- Documentos para a portabilidade
- Quanto tempo demora a portabilidade?
- Como comparar duas propostas pelo CET
- Portabilidade, renegociação ou amortização?
- Erros comuns na portabilidade
- Sinais de que vale pedir a portabilidade de financiamento
- Portabilidade de financiamento e o seu score
- Perguntas frequentes sobre portabilidade de financiamento
O que é a portabilidade de financiamento imobiliário
A portabilidade de crédito é o direito de transferir uma dívida de um banco para outro. No financiamento imobiliário, o novo banco paga o saldo devedor ao banco atual, e você passa a pagar ao novo banco, com as novas condições. É uma operação regulamentada pelo Conselho Monetário Nacional e pelo Banco Central, com regras de prazos e de troca de informações entre os bancos.
Pontos importantes:
- A dívida transferida é o saldo devedor atual. A portabilidade não é um empréstimo novo para pegar dinheiro extra.
- O imóvel continua sendo a garantia. A alienação fiduciária passa do banco antigo para o novo.
- Não há nova compra do imóvel. Por isso, não se paga novo ITBI.
Portabilidade ou refinanciamento?
| Portabilidade | Refinanciamento com outro banco | |
|---|---|---|
| O que é | Transferência da mesma dívida | Novo contrato, quitando o anterior |
| Saldo e prazo | Em geral, até o saldo devedor e o prazo restante | Pode mudar prazo e valor |
| Dinheiro extra | Não | Em alguns casos (home equity) |
| Objetivo | Reduzir juros e custos | Reorganizar a dívida |
A portabilidade é o caminho mais direto para pagar menos juros. Se você precisa mudar o prazo ou o sistema de amortização, converse com o banco sobre as alternativas, porque nem toda alteração é possível na portabilidade.
Quando a portabilidade de financiamento compensa
A portabilidade costuma compensar quando:
- A diferença de juros é relevante. Pequenas diferenças podem ser engolidas pelos custos da operação.
- Ainda falta muito tempo de contrato. Quanto maior o prazo restante e o saldo devedor, maior a economia.
- O custo efetivo total (CET) da nova proposta é menor, não só a taxa de juros. Seguros e tarifas entram no CET.
- O seu crédito está bom. O novo banco faz uma análise de crédito antes de aceitar a dívida.
Em geral, a portabilidade compensa mais quando os juros do mercado caíram desde a contratação, ou quando o seu perfil melhorou (renda maior, mais relacionamento com o banco).
Exemplo com números
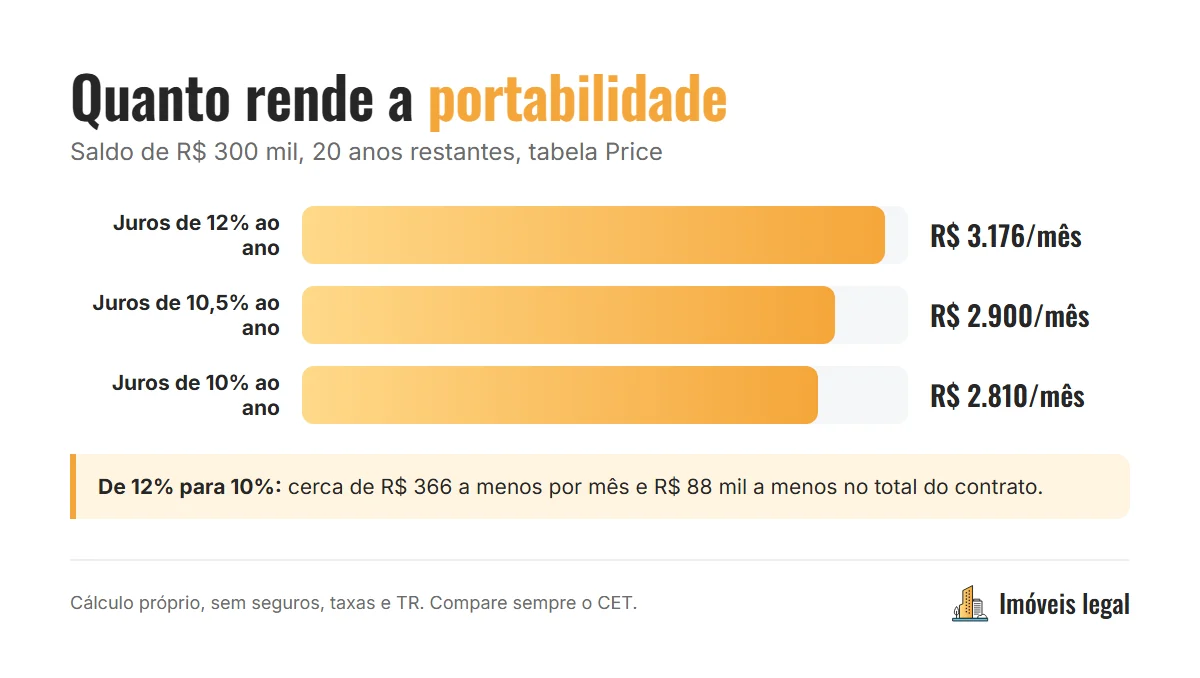
Imagine um saldo devedor de R$ 300 mil, com 20 anos restantes, na tabela Price:
| Juros de 12% ao ano | Juros de 10% ao ano | |
|---|---|---|
| Parcela mensal (sem seguros) | ~R$ 3.176 | ~R$ 2.810 |
| Total pago em 20 anos | ~R$ 762 mil | ~R$ 674 mil |
| Diferença | ~R$ 366 por mês e ~R$ 88 mil no total |
Mesmo uma redução menor, de 12% para 10,5% ao ano, levaria a parcela para cerca de R$ 2.900, uma economia de aproximadamente R$ 276 por mês. Cálculos próprios, ilustrativos, sem seguros, taxas e TR. A economia real depende do CET de cada proposta.
Os custos da portabilidade
A portabilidade não é totalmente gratuita. Os custos mais comuns são:
- Avaliação do imóvel pelo novo banco (vistoria de engenharia);
- Averbação ou registro da mudança no cartório de registro de imóveis;
- Seguros do novo contrato (morte e invalidez e danos ao imóvel), que podem ser mais caros ou mais baratos que os atuais;
- eventuais tarifas do novo banco.
Alguns bancos absorvem parte desses custos para atrair o cliente. Peça a proposta por escrito com o CET e faça a conta: economia total menos custos da portabilidade.
O banco atual pode fazer uma contraproposta
Quando você pede a portabilidade, o banco atual é informado e costuma ter a chance de oferecer condições melhores para não perder o cliente. Muitas vezes, só o pedido de portabilidade já leva o seu banco a reduzir os juros.
Por isso, uma boa estratégia é:
- conseguir uma proposta concreta de outro banco;
- levar a proposta ao seu banco e pedir uma renegociação;
- escolher a melhor condição.
Passo a passo da portabilidade de financiamento
- Peça ao seu banco o saldo devedor atualizado, a taxa de juros, o prazo restante e o CET do contrato atual.
- Simule em outros bancos, informando esses dados.
- Compare as propostas pelo CET, não só pela taxa de juros.
- Escolha o novo banco e envie os documentos pedidos (pessoais, de renda e do imóvel).
- O novo banco faz a análise de crédito e a avaliação do imóvel.
- O novo banco solicita a portabilidade ao banco atual pelo sistema interbancário.
- O banco atual pode fazer contraproposta. Se você mantiver a decisão, o novo banco quita o saldo.
- Assine o novo contrato e faça a averbação no cartório de registro de imóveis.
Portabilidade com FGTS e Minha Casa Minha Vida
Contratos do Minha Casa Minha Vida e financiamentos com recursos do FGTS têm regras próprias, porque os juros já são subsidiados. Em muitos casos, a portabilidade não faz sentido ou tem condições específicas. Antes de pedir, confirme com o banco se o seu contrato pode ser portado e se você perderia algum benefício.
O FGTS também pode ser usado para amortizar o saldo, o que reduz os juros pagos sem trocar de banco. Veja as regras no guia do FGTS para comprar imóvel.
Documentos para a portabilidade
A lista varia por banco, mas costuma incluir:
- documentos pessoais (RG, CPF, comprovante de estado civil e de residência);
- comprovantes de renda atualizados;
- contrato do financiamento atual e o demonstrativo do saldo devedor;
- matrícula atualizada do imóvel;
- extrato de evolução do financiamento, mostrando que as parcelas estão em dia.
Quanto tempo demora a portabilidade?
O processo envolve análise de crédito, avaliação do imóvel, troca de informações entre os bancos e averbação no cartório. Na prática, costuma levar algumas semanas, dependendo da agilidade dos bancos e do cartório. Continue pagando as parcelas do contrato atual até a conclusão.
Como comparar duas propostas pelo CET
O Custo Efetivo Total (CET) reúne juros, seguros, tarifas e outros encargos em uma taxa única. É a forma justa de comparar:
| Banco atual | Proposta A | Proposta B | |
|---|---|---|---|
| Taxa de juros | 12,0% | 10,0% | 9,8% |
| Seguros e tarifas | Atuais | Iguais | Mais caros |
| CET | Maior | Menor | Pode ser maior que o da A |
No exemplo, a Proposta B tem a menor taxa de juros, mas, com seguros mais caros, pode ter um CET maior que o da A. Peça o CET por escrito em todas as propostas. Exemplo ilustrativo.
Portabilidade, renegociação ou amortização?
| Estratégia | Como funciona | Quando usar |
|---|---|---|
| Portabilidade | Leva a dívida para outro banco | Outro banco oferece CET bem menor |
| Renegociação | O seu banco reduz a taxa | Você tem uma proposta concorrente para negociar |
| Amortização | Você paga parte do saldo | Tem FGTS ou dinheiro extra |
As três podem ser combinadas: por exemplo, renegociar a taxa e, depois, amortizar com o FGTS. Veja as regras de uso do FGTS no guia do FGTS para comprar imóvel.
Erros comuns na portabilidade
- Comparar só a taxa de juros e esquecer os seguros e as tarifas.
- Não fazer a conta dos custos da avaliação e do cartório.
- Ter dívidas em atraso, o que leva o novo banco a recusar.
- Não negociar com o banco atual antes de trocar.
- Aceitar venda casada: o banco não pode condicionar a portabilidade à compra de outros produtos.
Sinais de que vale pedir a portabilidade de financiamento
- Os juros do mercado caíram desde que você assinou o contrato.
- Você contratou com uma taxa alta porque o seu crédito era ruim, e hoje o seu score e a sua renda melhoraram.
- Outro banco oferece condições especiais para quem recebe salário ou investe nele.
- Ainda faltam muitos anos de contrato e o saldo devedor é alto.
- Os seguros do seu contrato estão caros para o seu perfil.
Se dois ou mais desses sinais aparecem no seu caso, vale simular. Mesmo que você não troque de banco, a proposta concorrente ajuda a negociar.
Portabilidade de financiamento e o seu score
A nova análise de crédito consulta o seu CPF. Para aumentar as chances de aprovação, mantenha as parcelas em dia, evite novas dívidas antes do pedido e confira o seu histórico no Registrato do Banco Central. Veja as dicas no guia de score para financiamento.
Perguntas frequentes sobre portabilidade de financiamento
O que é portabilidade de financiamento imobiliário?
É a transferência do saldo devedor do seu financiamento para outro banco que ofereça condições melhores, mantendo o imóvel como garantia.
Portabilidade de financiamento paga ITBI?
Não. Como não há nova compra do imóvel, não há novo ITBI. Há custos de avaliação e de averbação no cartório.
Quando vale a pena fazer a portabilidade?
Quando a diferença de juros é relevante, falta muito tempo de contrato e o CET da nova proposta, já com os custos da operação, é menor que o atual.
O banco pode impedir a portabilidade?
A portabilidade é um direito do cliente, mas o novo banco faz análise de crédito e pode recusar a operação. O banco atual pode apresentar uma contraproposta.
Dá para pegar dinheiro extra na portabilidade?
Não. A portabilidade transfere apenas o saldo devedor. Para crédito extra com o imóvel como garantia, existe o home equity, que é outro tipo de operação.
Posso fazer a portabilidade de financiamento mais de uma vez?
Sim. Não há proibição de fazer a portabilidade de novo no futuro, desde que um novo banco ofereça condições melhores e aprove o seu crédito.
A portabilidade muda o prazo do meu financiamento?
Em geral, a portabilidade mantém o saldo devedor e não aumenta o prazo restante. Para mudar o prazo, converse com o banco sobre outras modalidades.
Preciso de corretor ou despachante para fazer a portabilidade?
Não é obrigatório. O próprio novo banco conduz o processo. Um corretor ou correspondente bancário pode ajudar a comparar propostas e organizar os documentos.
Quer saber se a portabilidade compensa no seu caso? Me chama no WhatsApp com os dados do seu contrato que eu te ajudo a comparar as propostas.
Leia também:
- Como funciona o financiamento imobiliário: entrada, prazo, juros e SAC × Price
- Financiamento imobiliário Caixa: juros, simulador e passo a passo
- Score para financiamento de casa: qual o mínimo e como aumentar
- Financiamento para autônomo e MEI: como comprovar renda
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.