Financiamento de imóvel na planta: como funciona do sinal às chaves
Atualizado em outubro de 2026
Comprar um imóvel na planta é um dos caminhos mais usados para quem não tem toda a entrada guardada. Em vez de pagar 20% de uma vez, você dilui boa parte do valor durante a obra e só financia o saldo quando recebe as chaves.
Mas o financiamento de imóvel na planta tem regras próprias, e é aí que muita gente se confunde: correção pelo INCC, repasse, juros de obra, saldo que cresce. Neste guia, explico cada etapa, do sinal às chaves, com uma simulação.
Neste guia:
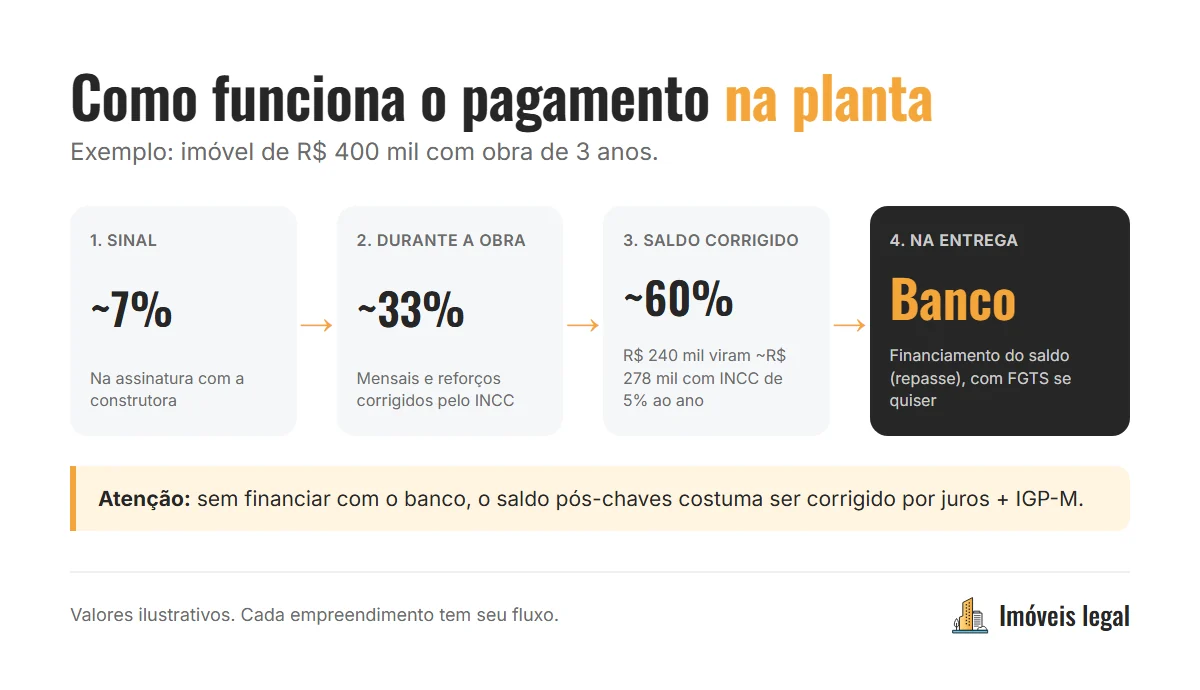
As 3 fases do pagamento de um imóvel na planta
1. Sinal (na assinatura)
É o primeiro pagamento, feito quando você assina a promessa de compra e venda com a construtora. Costuma ficar entre 5% e 10% do valor, mas varia muito de empreendimento para empreendimento. Algumas construtoras dividem o sinal em poucas parcelas.
2. Parcelas durante a obra
Durante a construção, que em geral leva de 2 a 4 anos, você paga direto à construtora:
- parcelas mensais, que cabem no orçamento de quem ainda paga aluguel;
- parcelas de reforço (semestrais ou anuais), que costumam coincidir com 13º salário ou bônus.
Essas parcelas são corrigidas pelo INCC (Índice Nacional de Custo da Construção), que mede a inflação dos materiais e da mão de obra da construção civil.
3. Saldo na entrega das chaves (repasse)
Quando a obra termina e o prédio recebe o habite-se, você paga o saldo, que costuma ser de 50% a 70% do valor. A maioria das pessoas faz isso com um financiamento bancário, no chamado repasse: o banco paga o saldo à construtora e você passa a pagar as parcelas ao banco.
Dá para usar o FGTS nessa hora para reduzir o valor financiado. Veja as regras no guia do FGTS para comprar imóvel.
Os dois modelos de financiamento do imóvel na planta
Modelo 1: direto com a construtora e repasse na entrega
É o mais comum em empreendimentos de médio e alto padrão. Você paga sinal e parcelas à construtora durante a obra e só procura o banco perto da entrega. A aprovação do crédito acontece nesse momento, com a sua renda da época.
Atenção: se sua renda cair ou seu nome ficar negativado durante a obra, o banco pode não aprovar o financiamento na entrega. Mantenha as contas em dia.
Modelo 2: crédito associativo (financiamento desde o início)
Muito usado no Minha Casa Minha Vida e em alguns lançamentos com Caixa ou Banco do Brasil. O contrato com o banco é assinado logo no início, e durante a obra você paga ao banco uma parcela menor, a chamada taxa de evolução de obra (ou “juros de obra”). Quando a obra termina, começam as parcelas normais do financiamento.
A vantagem é já sair com o crédito aprovado. Veja quem se enquadra no guia do Minha Casa Minha Vida 2026.
Simulação: imóvel na planta de R$ 400 mil
Imagine um apartamento de R$ 400.000, com obra de 3 anos e este fluxo:
| Etapa | Valor |
|---|---|
| Sinal | R$ 28.000 (7%) |
| Parcelas e reforços durante a obra | R$ 132.000 (33%) |
| Saldo na entrega | R$ 240.000 (60%) |
O detalhe que pega muita gente: o saldo também é corrigido pelo INCC durante a obra. Se o INCC ficar em torno de 5% ao ano, em 3 anos os R$ 240 mil viram cerca de R$ 278 mil na entrega. É esse valor corrigido que você vai financiar.
Financiando cerca de R$ 278 mil em 30 anos, com juros de 10,5% ao ano, a primeira parcela fica perto de:
- SAC: cerca de R$ 3.100 (e vai caindo);
- Price: cerca de R$ 2.450 (fixa).
Valores aproximados, sem TR e sem seguros. Entenda a diferença entre SAC e Price no guia de como funciona o financiamento imobiliário.
Depois das chaves: atenção à correção
Se você não financiar com o banco e continuar pagando o saldo direto à construtora depois da entrega, a correção costuma mudar: em vez do INCC, muitos contratos passam a usar juros de 1% ao mês mais IGP-M ou outro índice. Isso pode sair bem mais caro que um financiamento bancário. Leia essa cláusula do contrato com atenção.
Vantagens e riscos do imóvel na planta
Vantagens:
- Entrada parcelada, que cabe no orçamento de quem paga aluguel.
- Preço menor que o de um imóvel pronto equivalente, em geral.
- Potencial de valorização durante a obra.
- Tempo para juntar dinheiro e FGTS até a entrega.
Riscos e cuidados:
- Atraso de obra: a lei permite uma tolerância de até 180 dias. Depois disso, o comprador tem direito a compensações.
- Distrato: desistir da compra tem custo. A Lei do Distrato (Lei nº 13.786/2018) permite à construtora reter parte do que foi pago.
- Saldo corrigido: planeje o financiamento considerando o INCC.
- Aprovação de crédito só na entrega, no modelo direto com a construtora.
Antes de assinar, confira o Registro de Incorporação do empreendimento no cartório. Ele mostra que o projeto está legalizado para venda.
Perguntas frequentes sobre financiamento de imóvel na planta
Como funciona o financiamento de imóvel na planta?
Você paga sinal e parcelas à construtora durante a obra, corrigidos pelo INCC, e financia o saldo com o banco na entrega das chaves. Em alguns casos, como no MCMV, o contrato com o banco é assinado no início.
Quando começo a pagar o banco?
No modelo mais comum, só na entrega das chaves. No crédito associativo, você paga a taxa de evolução de obra desde o início.
O saldo devedor aumenta durante a obra?
Sim. O saldo é corrigido pelo INCC, então o valor a financiar na entrega é maior que o saldo original.
Posso usar o FGTS no imóvel na planta?
Sim, principalmente na entrega, para reduzir o valor financiado, desde que você cumpra as regras do FGTS.
O que acontece se o banco não aprovar meu financiamento na entrega?
Você precisa negociar com a construtora outra forma de pagamento ou buscar outro banco. Por isso é importante manter o nome limpo e a renda comprovada durante a obra.
Quer simular o fluxo de pagamento de um lançamento específico, com o saldo corrigido e a parcela do banco? Me chama no WhatsApp.
Leia também:
- Como funciona o financiamento imobiliário: entrada, prazo e parcelas
- FGTS para comprar imóvel: regras e como usar
- Vistoria de apartamento novo: checklist da entrega das chaves
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.