Atualizado em outubro de 2026. As regras do programa mudam com frequência: confirme sempre as condições vigentes antes de fechar negócio.
O Minha Casa Minha Vida (MCMV) é o programa habitacional do governo federal que facilita a compra do imóvel próprio com juros menores que os do mercado e, para as rendas mais baixas, subsídio (um desconto pago pelo governo).
Em 2026, o programa teve as faixas de renda reajustadas e hoje atende famílias com renda de até R$ 13 mil por mês. Isso inclui boa parte da classe média de Salvador. O programa é regido pela Lei nº 14.620/2023, e as regras de cada faixa são atualizadas por portarias do Ministério das Cidades.
Neste guia sobre o Minha Casa Minha Vida em Salvador você vai ver as faixas, quem pode participar e como funciona a compra na prática.
Neste guia:
As 4 faixas do Minha Casa Minha Vida em 2026
A faixa é definida pela renda bruta mensal da família, ou seja, a soma da renda de todos que vão compor o financiamento.
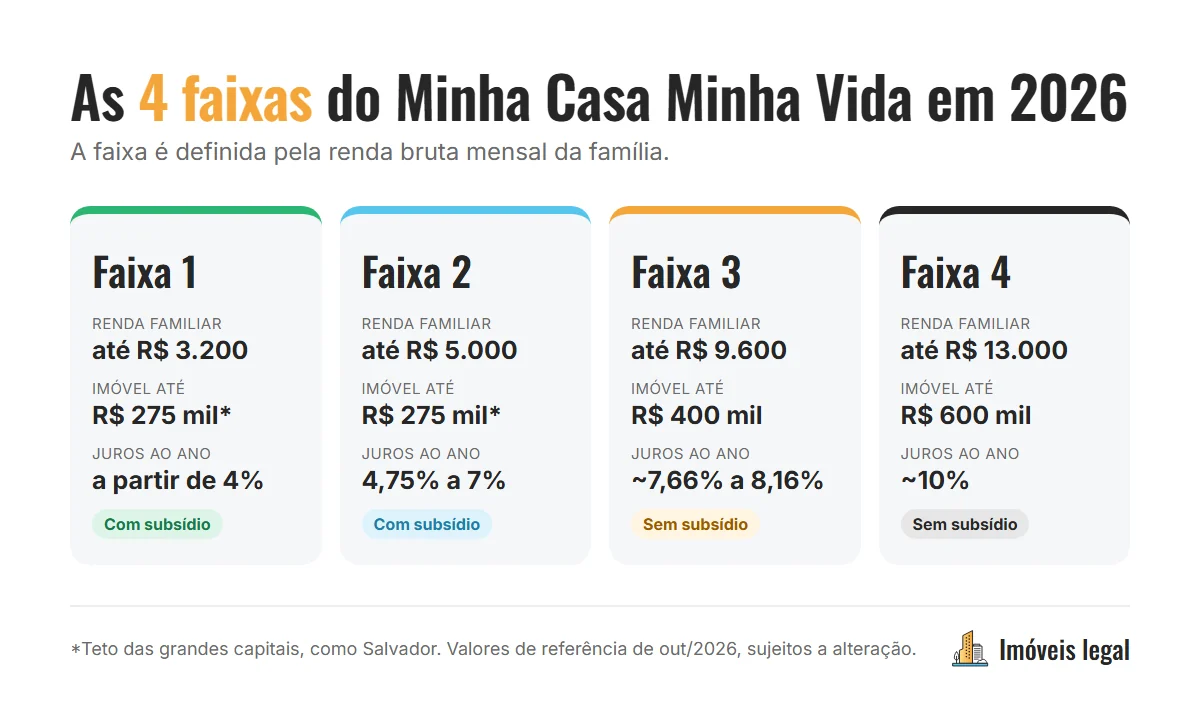
| Faixa | Renda familiar bruta | Valor máximo do imóvel | Juros (ao ano) | Subsídio |
|---|---|---|---|---|
| Faixa 1 | até R$ 3.200 | até R$ 275 mil* | a partir de 4% | Sim (o maior) |
| Faixa 2 | R$ 3.200,01 a R$ 5.000 | até R$ 275 mil* | de 4,75% a 7% | Sim |
| Faixa 3 | R$ 5.000,01 a R$ 9.600 | até R$ 400 mil | cerca de 7,66% a 8,16% | Não |
| Faixa 4 | R$ 9.600,01 a R$ 13.000 | até R$ 600 mil | cerca de 10% | Não |
*Nas Faixas 1 e 2, o valor máximo do imóvel varia conforme o tamanho da cidade. As grandes capitais, como Salvador, ficam no teto mais alto.
Valores de referência de outubro de 2026. Os juros variam dentro de cada faixa conforme a renda, a região e se você tem ou não conta vinculada ao FGTS.
O que muda entre as faixas, na prática
- Faixas 1 e 2: têm os juros mais baixos e subsídio de até R$ 55 mil, que funciona como um desconto e ajuda a pagar a entrada. Quanto menor a renda, maior o subsídio.
- Faixa 3: não tem subsídio, mas os juros continuam bem abaixo dos financiamentos comuns. É a faixa de muitos lançamentos em Salvador.
- Faixa 4: criada para a classe média. Os juros são menores que os de mercado e o prazo chega a 35 anos, mas a entrada mínima costuma ser de 20% (dá pra usar o FGTS).
Quem pode participar
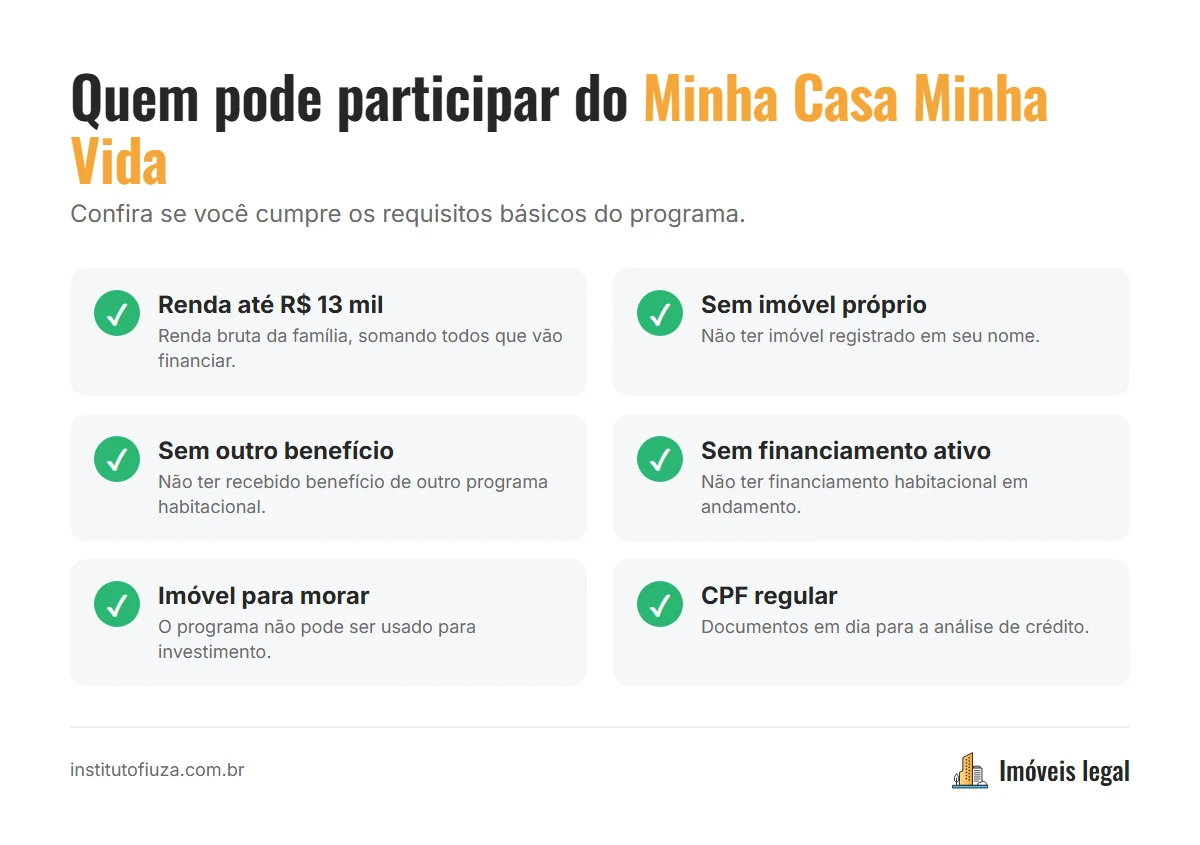
Para entrar no Minha Casa Minha Vida, você precisa:
- ter renda familiar bruta de até R$ 13 mil por mês;
- não ter imóvel próprio em seu nome;
- não ter recebido benefício de outro programa habitacional do governo;
- não ter financiamento habitacional ativo;
- comprar um imóvel para morar (o programa não serve para investimento);
- estar com o CPF regular.
Atenção: a renda considerada é a bruta, antes dos descontos. E se você vai financiar junto com alguém, as rendas são somadas, o que pode mudar a sua faixa.
Quanto dá pra financiar? Um exemplo
Imagine uma família com renda de R$ 7.000 (Faixa 3):
- Parcela máxima aproximada (30% da renda): R$ 2.100
- Com juros de cerca de 8% ao ano em 35 anos, essa parcela permite financiar algo entre R$ 230 mil (tabela SAC) e R$ 290 mil (tabela Price), já descontando os seguros
- Somando a entrada e o FGTS, isso dá acesso a imóveis na faixa dos R$ 300 mil a R$ 360 mil
Exemplo ilustrativo. O valor real só sai na simulação oficial do banco, que considera sua idade, sua renda e os seguros.
Como usar o FGTS no Minha Casa Minha Vida
O FGTS pode ser usado na entrada e para reduzir parcelas ou o saldo devedor. Para isso, você precisa ter pelo menos 3 anos de carteira assinada (somando todos os empregos) e não ter outro imóvel na cidade onde mora ou trabalha.
Na prática, o FGTS + o subsídio (nas Faixas 1 e 2) muitas vezes cobrem a entrada inteira. Veja as condições na página da Caixa sobre uso do FGTS na compra da casa própria.
Como comprar um imóvel pelo programa em Salvador
O caminho mais comum, nas Faixas 2, 3 e 4, é comprar um imóvel novo ou na planta de uma construtora que já trabalha com o programa:
- Faça a simulação com um corretor ou direto no simulador habitacional da Caixa para descobrir sua faixa e quanto pode financiar.
- Escolha um empreendimento enquadrado no MCMV, ou seja, dentro do valor máximo da sua faixa.
- Separe os documentos: RG, CPF, comprovante de renda, comprovante de residência, certidão de estado civil e extrato do FGTS.
- A análise de crédito é feita pelo banco, normalmente a Caixa ou o Banco do Brasil.
- Assine o contrato e acompanhe a obra até a entrega das chaves.
Na Faixa 1, o processo é diferente: muitas vezes depende de inscrição no cadastro habitacional da prefeitura e de sorteio para unidades específicas do programa.
As informações oficiais do programa ficam na página do Minha Casa Minha Vida no site da Caixa.
Vale a pena?
Para quem se enquadra, quase sempre vale. Os juros do MCMV são bem menores que os do financiamento comum, que em outubro de 2026 está na casa dos 10% a 11,5% ao ano + TR nos grandes bancos. Em um financiamento de 30 ou 35 anos, essa diferença representa dezenas de milhares de reais a menos pagos em juros.
O principal cuidado é escolher um imóvel que caiba no orçamento com folga. Lembre de incluir condomínio, IPTU e as despesas da mudança. E antes de escolher entre as tabelas SAC e Price, veja a comparação com simulação real.
Perguntas frequentes sobre o Minha Casa Minha Vida
Quem ganha R$ 10 mil pode entrar no Minha Casa Minha Vida?
Sim. Desde 2026, a Faixa 4 atende famílias com renda bruta de até R$ 13 mil, para imóveis de até R$ 600 mil, com juros menores que os do mercado e sem subsídio.
Posso usar o Minha Casa Minha Vida para comprar imóvel usado?
Em várias situações, sim, mas as condições podem ser diferentes das de imóveis novos. Confirme no simulador da Caixa ou com um corretor, porque depende da faixa e do imóvel.
Quem já tem imóvel pode participar?
Não. Um dos requisitos é não ter imóvel próprio em seu nome nem financiamento habitacional ativo.
O subsídio precisa ser devolvido?
Não. O subsídio das Faixas 1 e 2 é um desconto pago pelo governo e não entra como dívida, desde que você cumpra as regras do programa.
Leia também:
- Como comprar o primeiro imóvel: guia completo passo a passo (2026)
- Como funciona o financiamento imobiliário: entrada, prazo e parcelas
Ficou com dúvida no seu caso?
Me chama no WhatsApp que eu faço sua simulação sem compromisso e te mostro os imóveis que cabem no seu bolso.